
Спокойствие на отметке 15: почему «индекс страха» не мигает красным — и почему именно это пугает
В сентябре 2026 года мировые финансовые заголовки читаются как непрерывный стресс-тест: активная война с участием Соединенных Штатов, нефть около 100 долларов США за баррель, доходности долгосрочных государственных облигаций возле 5%, инфляция упорно выше цели и Федеральная резервная система, которая при новом председателе перешла от снижения ставок к их повышению. По всем правилам, выведенным после кризисов 2008 и 2020 годов, так называемый «индекс страха» фондового рынка должен мигать красным. Но он не мигает. Индекс волатильности Чикагской биржи опционов, известный трейдерам под именем VIX, держится около 15 — годового минимума, — и именно эта тишина, а не шум вокруг нее, тревожит растущую группу рыночных ветеранов.
Парадокс наиболее резко сформулировал экономист Дэвид Розенберг (David Rosenberg), президент компании «Розенберг Рисёрч энд Ассошиэйтс» (Rosenberg Research & Associates Inc.). «Индекс VIX в значительной степени отражает высокий уровень самоуспокоенности рынка», — сказал он читателям новостной рассылки «Постхейст» (Posthaste) издания «Файнэншел пост» (Financial Post) 25 сентября 2026 года. В его прочтении спокойный VIX в мире войны, дорогой энергии и растущих ставок — не сертификат безопасности, а свидетельство того, что инвесторы тихо перестали покупать страховку от собственного оптимизма.
Что на самом деле измеряет VIX
Чтобы понять, почему отметка 15 примечательна, нужно точно определить предмет. VIX рассчитывается Чикагской биржей опционов (Chicago Board Options Exchange, CBOE) по ценам опционов на индекс S&P 500. Он измеряет не то, куда акции уже сходили, а то, сколько инвесторы сегодня платят за право защититься от того, куда акции могут пойти в ближайшие 30 дней. Поэтому его и прозвали «индексом страха»: когда неопределенность растет, защита дорожает и индекс поднимается; когда царит уверенность, защита дешевеет и индекс опускается к своему полу.
Практики обычно раскладывают показания по диапазонам, а не обращаются с числом как со шкалой. «Торонто-Доминион банк» (Toronto-Dominion Bank) описывает эту лестницу так:
- от 0 до 15 — оптимизм в сочетании с очень низкой волатильностью;
- от 15 до 25 — заметная, но не экстремальная волатильность;
- от 25 до 30 — рыночная турбулентность и растущая волатильность;
- выше 30 — рынок высокой волатильности с экстремальными колебаниями.
VIX около 15 стоит на самой нижней ступени: в зоне, которую банк связывает с оптимизмом и необычно тихой торговлей. В сентябре 2026 года, когда в той же газете соседствуют доходности облигаций в 5% и военные заголовки, именно это размещение и есть аномалия, которую объясняет данный разбор. Устройство индекса можно сверить по странице продукта VIX на сайте CBOE.
Из такой конструкции следуют два вывода. Первый: VIX — это цена, а не прогноз; он говорит, сколько сегодня стоит защита, а не то, придет ли беда. Второй: поскольку это цена, ее могут удерживать спрос и предложение на саму защиту — когда немногие хотят страховаться, а многие систематические стратегии готовы продавать страховку, индекс сползает ниже даже при неизменных рисках. В этом механическое сердце спора о самоуспокоенности: дешевый «индекс страха» может отражать подлинную безопасность, а может — рынок, который просто перестал запрашивать котировки.
Три снимка: паника, шок и штиль
Нынешнее спокойствие выглядит еще страннее на фоне собственной недавней биографии индекса, в которой за полтора года уместились два жестоких скачка.
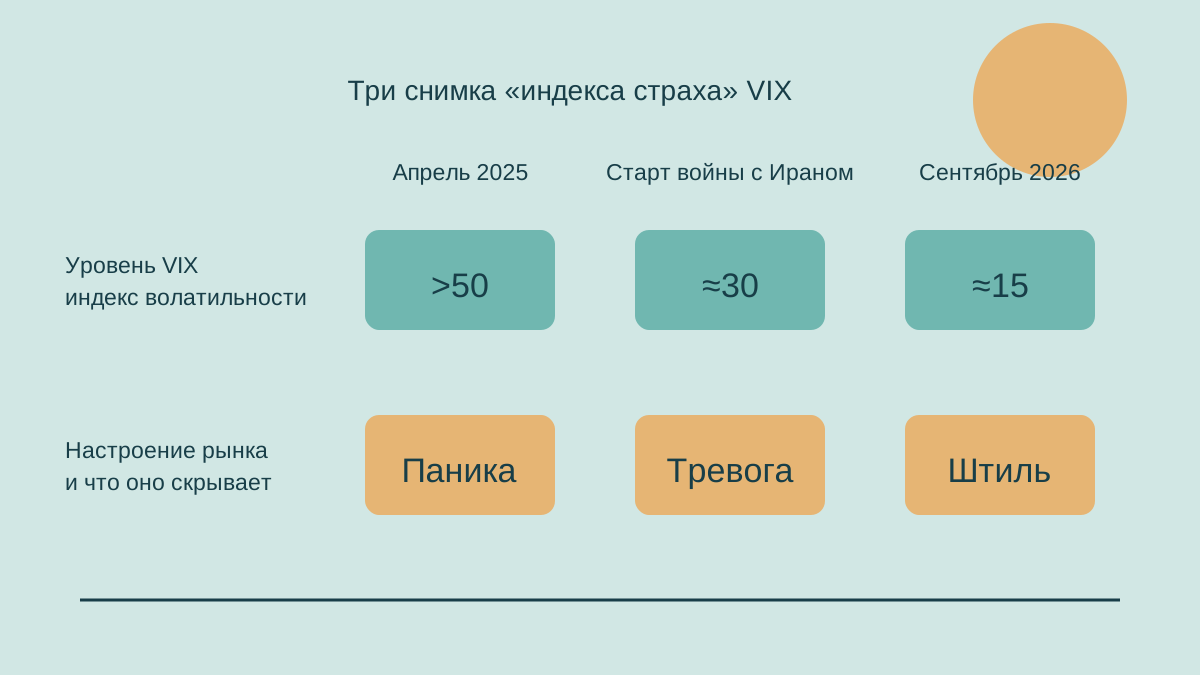
Первый скачок пришелся на апрель 2025 года, на день, который трейдеры окрестили «Днем освобождения» (Liberation Day) после масштабного объявления американских пошлин: VIX взлетел выше 50 — уровня, исторически связанного с обвалами и принудительными ликвидациями, а не с рядовыми плохими новостями. Второй пришел со стартом войны с Ираном, когда индекс подскочил примерно к 30, поскольку нефтяной и судоходный риск были переоценены за несколько сессий. А затем, поразительно, он растаял: к концу сентября 2026 года индекс вернулся примерно к 15, стерев оба шока из своей цены.
«Рынок просто привыкает ко всему», — сказал об этом растворении Крейг Бейсингер (Craig Basinger), главный рыночный стратег компании «Пёрпос Инвестментс» (Purpose Investments Inc.). Его тезис имеет две стороны: рынок быстро переваривает плохие новости, и это сила, но само переваривание способно затушевать долгосрочные последствия событий. «Знаете, нефть по 100 долларов не вызывает рецессию, но я скажу, что шесть месяцев нефти по 100 долларов — вероятно, да», — предупредил он. VIX, иными словами, фиксирует шок и забывает диету.
Довод самоуспокоенности: что видит Розенберг
Аргумент Розенберга не в том, что VIX сломан. Он в том, что VIX говорит правду о настроениях — и что именно настроения и есть проблема. «Низкий уровень отражает высокую уверенность в фондовом рынке», — отметил он, и эта уверенность подтверждается в других данных: опрос «Маркет Вейн» (Market Vane), отслеживающий бычьи и медвежьи настроения участников рынка, выдал рекордно высокое значение. «Все эти графики выстраиваются в один ряд и говорят, что рынок в целом обладает высокой уверенностью в том, что доходность S&P 500 сейчас и в будущем будет весьма значительной», — сказал он.
Для Розенберга именно это единодушие и есть сигнал опасности. «Перекошенные» рынки, где практически все заняли позицию под один и тот же исход, не оставляют естественных покупателей на другой стороне, когда консенсус трескается. Добавьте к этой односторонности эффект заемных денег — и конструкция становится хрупкой: маржинальный долг, то есть деньги, занятые под портфель акций для покупки новых акций, вырос примерно на 50% за год. Заемные деньги не имеют роскоши терпения: когда цены падают, кредиторы выставляют маржин-коллы, заемщик обязан продавать, и снижение превращается в каскад. Тихий VIX рядом с прыжком маржинального долга на 50% в этом прочтении — вовсе не спокойствие, а сжатая пружина.
Историческая рифма, к которой обращается Розенберг, сознательна и неприятна. «Когда смотришь на VIX, на позиционирование рынка, на настроения и на оценки, единственный раз в моей профессиональной жизни, когда я помню столь же перекошенный рынок, — конец 1990-х», — сказал он, имея в виду финальный отрезок дотком-бума накануне его краха. Сравнение не является прогнозом обвала; это описание рынка, в котором уязвимость заключена не в уровне цен, а в распределении позиций.
Почему тихий индикатор и тяжелое плечо редко уживаются долго
Механика проста. Низкая подразумеваемая волатильность делает займы под портфель выглядящими безопасными, а хеджи — похожими на выброшенные деньги, поэтому плечо растет, а хеджирование падает одновременно. Это сочетание еще сильнее подавляет реализованную волатильность и толкает VIX ниже — самоподдерживающаяся петля. Петля рвется не постепенно, а за одну сессию, когда какое-то событие заставляет заемщиков продавать в рынок, где все уже стоят в лонг. Скачки выше 50 в апреле 2025 года и около 30 на старте войны с Ираном показывают, что «сантехника» рынка по-прежнему работает в обе стороны; вопрос, который ставит спокойствие 2026 года, — сколько давления накопилось за этой трубой.
Есть и третий участник этого уравнения — сама цена защиты. Когда VIX держится около 15, опционная страховка дешева, и это меняет поведение обоих лагерей: спекулянты охотнее продают волатильность ради премии, а фонды охотнее откладывают покупку защитных пут-опционов «на потом». В результате рынок входит в любой потенциальный шок с более тонкой книгой защитных позиций, чем год назад, и первый же серьезный заголовок вынуждает всех покупать защиту одновременно — именно так тихие режимы производят свои самые резкие скачки индекса.
Другая ФРС: конец режима «ведения за руку»
Вторая структурная перемена делает спокойствие более шатким, чем оно выглядело в прошлом цикле. Новый председатель Федеральной резервной системы Кевин Уорш (Kevin Warsh) дал понять, что центробанк будет давать меньше предварительных ориентиров о том, куда, по мнению регуляторов, двинутся ставки. Почти два десятилетия рынки привыкали, что им сообщают встречу за встречей, какими примерно будут следующие шаги; эта предсказуемость сама по себе подавляла волатильность, служа формой официального «ведения за руку», позволявшей инвесторам планировать вокруг известного пути.
При менее разговорчивой ФРС одни и те же экономические данные могут вызывать более крупные движения цен, потому что каждый релиз заставляет инвесторов угадывать, а не подтверждать. Решение ФРС от сентября 2026 года повысить базовую ставку — то самое повышение, которое транслировали экраны торговых залов в середине сентября, — пришло именно в такую среду: ужесточающийся центробанк в эпизоде военной и нефтяной инфляции, когда рынок вынужден выводить траекторию сам, а не получать ее готовой. Розенберг ожидает, что меньшее «ведение за руку» обернется большей реализованной волатильностью со временем, а VIX около 15 — это способ рынка оценить ФРС, которую он больше до конца не понимает.
Бычий довод: что держит индикатор внизу
Контраргумент заслуживает равного места, потому что спокойствие не выглядит очевидно иррациональным. Бейсингер признает, что мировые заголовки о нефти по 100 долларов и доходностях в 5% не являются «дружелюбными к рынку» и что по одним заголовкам следовало бы ждать более высокого VIX. Но за заголовками, настаивает он, стоят три подлинные опоры.
- Сильный сезон отчетности: корпоративные прибыли продолжают превосходить ожидания, давая держателям акций фундаментальную причину оставаться в рынке.
- Стройка искусственного интеллекта: спрос, связанный с ИИ, в заголовках постоянно колеблется, но в сумме остается позитивной силой для публичных компаний и их прогнозных выручек.
- Устойчивые макроданные: показатели роста и занятости действительно не «провалились», поэтому рецессия, которую должны были вызвать дорогая нефть и высокие ставки, пока не появилась.
В этом прочтении VIX около 15 — не самоуспокоенность, а точная цена: опционный рынок говорит, что пока поток прибылей оправдывает риск. Разногласие Розенберга и Бейсингера в конечном счете о горизонте времени. Прибыли и ИИ объясняют, почему сегодня никто не платит за защиту; плечо и позиционирование объясняют, почему защита, когда за ней наконец придут, может подорожать разом.
Рамка Бейсингера содержит и собственный тест на опровержение. Если прибыли разочаруют, если капитальные затраты на ИИ перейдут от расширения к перевариванию или если рынок труда наконец треснет, названные им опоры уйдут именно в том порядке, в котором VIX будет переоценен. До тех пор, утверждает он, платить премию за страх — значит платить за сценарий, который данные еще не подтвердили.
Чего спокойный VIX не видит
Часть ответа лежит в собственных слепых зонах индекса, которые стоит перечислить, прежде чем делать выводы из любого единичного показания.
- Это мера фондового рынка. Стресс на рынках государственных облигаций — арена, где доходности в 5% и тяжелое предложение наносят свой ущерб, — в VIX не отражается вовсе.
- У него горизонт 30 дней. Медленно тлеющие риски, такие как шестимесячный нефтяной шок в собственной формулировке Бейсингера, — именно тот вид угрозы, который одномесячный опционный рынок недооценивает.
- Он оценивает ожидания, а не балансы. Рынок может быть одновременно спокойным и закредитованным; VIX видит спокойствие и молчит о займах.
- Его могут глушить потоки. Систематические стратегии, продающие волатильность ради премии, механически ограничивают скачки в тихие периоды, и индекс выглядит спокойнее, чем лежащее под ним позиционирование.
Ни одно из этих ограничений не делает индекс неверным; они делают его частичным. Прочитанный сам по себе, VIX на отметке 15 говорит, что инвесторы ждут тихого месяца. Прочитанный рядом с маржинальным долгом, рекордно бычьими настроениями и менее разговорчивым центробанком, та же цифра говорит нечто ближе к предупреждению Розенберга: тихий месяц финансируется уверенностью, которой больше некуда расти.
Тихие индикаторы в истории
Каждый протяженный период подавленной волатильности в современную эпоху заканчивался одинаково: резко и с самим индексом в роли усилителя. Бум конца 1990-х закрылся двухлетним медвежьим рынком технологических акций после того, как позиционирование стало столь же односторонним, как описывает сейчас Розенберг. Спокойные 2006 и 2007 годы дали самые низкие средние показания VIX в истории наблюдений — а затем пришел финансовый кризис, во время которого индекс достиг уровней, не виданных ни до, ни после. Февраль 2018 года показал, что даже рядовая переоценка ожиданий по ставкам способна за одну сессию детонировать стратегии продажи волатильности. Начало 2020 года продемонстрировало обратную крайность, когда пандемия за недели подняла индикатор с отметок около двадцати до восьмидесяти. А тарифный шок апреля 2025 года доказал, что нынешняя структура рынка по-прежнему способна передать показание выше 50, когда новость достаточно велика.
Схема во всех пяти эпизодах согласованна: режимы низкой волатильности предсказывают не отсутствие шоков, а масштаб переоценки, когда шок приходит, потому что спокойные периоды — это именно то время, когда накапливается плечо и отменяются хеджи.
За чем следить дальше
Для инвесторов, которые хотят использовать нынешний спор, а не просто наблюдать его, аргументы двух экономистов переводятся в короткий список наблюдения.
- Маржинальный долг: продолжит ли годовые плюс 50% наращиваться или выйдет на плато.
- Опросы позиционирования: останутся ли «Маркет Вейн» и подобные индикаторы настроений на рекордно бычьих уровнях или начнут угасать.
- Коммуникация ФРС: как рынок отреагирует на первое действительно неожиданное решение при более скупом режиме ориентиров Уорша.
- Длительность нефти: удержится ли нефть по 100 долларов достаточно долго, чтобы проверить шестимесячный порог рецессии Бейсингера.
- Корреляция облигаций и акций: начнут ли доходности в 5% тянуть оценки акций вниз, вместо того чтобы сосуществовать с рекордными максимумами.
- Широта прибылей: останется ли рост прибыли сконцентрированным в мегакэпах, связанных с ИИ, или расширится настолько, чтобы оправдать уверенность, которую сейчас оценивает VIX.
Практический вывод для читателя прост и не требует ставки на катастрофу: низкий VIX стоит воспринимать не как сигнал «все безопасно», а как напоминание проверить собственную структуру риска — плечо, концентрацию позиций и стоимость выхода из них. Рынок 2026 года платит за свою уверенность прибылями компаний и инерцией цикла ИИ; вопрос лишь в том, хватит ли этих платежей, когда счет за спокойствие предъявят разом. История подсказывает, что такие счета приходят без предупреждения — и что сам «индекс страха» узнает о них первым.
Итог
VIX около 15 в сентябре 2026 года — не ошибка измерения и не, в собственных своих категориях, ложь. Это точный отчет о том, сколько инвесторы платят за защиту на рынке, которому пока платят за уверенность: сильные прибыли, движок прибылей на базе ИИ и экономические данные, которые отказываются ломаться. Чего он не сообщает — это структура под этой уверенностью: маржинальный долг, выросший на половину за год, настроения на рекордных крайностях, позиционирование столь же одностороннее, как в конце 1990-х, и центробанк, переставший озвучивать собственный путь вслух. Страх Розенберга поэтому не в том, что «индекс страха» слишком низок; он в том, что «индекс страха» стал зеркалом самоуспокоенности, а не системой предупреждения. Ответ Бейсингера: зеркала могут долго оставаться точными, пока держат фундаментальные факторы. Оба они, по сути, смотрят на одну и ту же спокойную воду и спорят о том, что движется под ней. Исходная публикация этого анализа вышла в издании «Файнэншел пост» (Financial Post) 25 сентября 2026 года: первоисточник в «Файнэншел пост» (Financial Post).
Свежие сообщения

РЖД меняет сборы за возврат билетов, купленных с декабря

Дженентек начала строительство расширения в Хиллсборо

Почему доступный капитал не закрывает все пробелы оборонного снабжения

QR-платежи туристов принесли Индонезии $345,7 млн - сеть QRIS расширяется на новые страны

Индонезия призвала мебельных экспортёров снижать зависимость от рынка США

Оставить комментарий