
Возвращение «Топ Глоув» (Top Glove): ставка на 43 млрд перчаток и тарифная перекройка мирового рынка
Когда 20 марта 2025 года компания «Топ Глоув Корп» (Top Glove Corp Bhd) собрала аналитиков в Куала-Лумпуре на презентацию результатов второго квартала, цифры на экранах рассказывали историю куда большего масштаба, чем отчётность одной фирмы. Один из крупнейших в мире производителей перчаток — своеобразный барометр всей индустрии медицинских расходных материалов Малайзии — только что вернулся к прибыли после тяжелейшего спада, и менеджмент подтвердил намерение отгрузить 43 млрд перчаток по итогам финансового года, который завершится 31 августа 2025 года. При этом почти каждая сюжетная линия этой истории проходит через одни и те же разломы: американскую тарифную политику, направленную против китайских конкурентов, европейский рынок, внезапно затопленный перенаправленными китайскими товарами, и внутреннюю себестоимость, которая растёт как раз в тот момент, когда ценовая власть компаний остаётся хрупкой.
Этот разбор знакомит читателя с деталями квартала, годовой цели и механикой, стоящей за ними: коэффициенты загрузки мощностей, региональную структуру продаж, рост трудовых издержек и дивидендную политику. Главный вопрос — является ли восстановление структурным или это лишь тарифное окно возможностей, которое может закрыться так же быстро, как открылось.
Ставка на 43 миллиарда перчаток: цель, требующая сильного второго полугодия
Цель «Топ Глоув» (Top Glove) по продажам на текущий финансовый год — около 43 млрд изделий. Эта цифра, подтверждённая управляющим директором Лим Чонг Гуаном (Lim Cheong Guan) на брифинге, служит якорем всей инвестиционной истории. Компания раскрыла, что продажи за первое полугодие, завершившееся 28 февраля 2025 года, оказались «чуть ниже» половины годового плана. Арифметика неумолима: если первая половина дала немногим менее 21,5 млрд перчаток, то вторая должна принести немногим более 21,5 млрд, то есть объёмы должны ускориться, а не просто удержаться на месте.
Уверенность менеджмента опирается на три опоры. Первая — рынок США, где новые импортные тарифы на китайские перчатки, по оценке компании, дают малайзийским производителям ценовое преимущество, которого они не видели годами. Вторая — сырьё: снижение цен на материалы для натуральных каучуковых и нитриловых перчаток позволяет гибко управлять ценами — бороться за объём там, где он нужен, и защищать маржу там, где это возможно. Третья — развивающиеся страны, где потребление перчаток на душу населения составляет лишь малую долю от западных уровней и где, по словам Лим Чонг Гуана, группа видит возможности продавать больше.
Ни одна из этих опор не безусловна. Тарифные преимущества зависят от решений Вашингтона, которые в 2025 году меняли направление по несколько раз за квартал. Сырьевой попутный ветер дует и в паруса конкурентов. А спрос развивающихся рынков реален, но крайне чувствителен к цене, что конфликтует с растущей себестоимостью внутри страны. Цель в 43 млрд изделий правильнее всего читать как заявление о намерениях на второе полугодие: «Топ Глоув» верит, что перенаправление спроса от китайских конкурентов будет достаточно масштабным и устойчивым, чтобы заполнить её производственные линии.
Возвращение в прибыль: что на самом деле показывают цифры второго квартала
Отчётный квартал — второй квартал финансового года, три месяца по 28 февраля 2025 года — стал подлинным разворотом, а не статистическим фокусом. «Топ Глоув» получила чистую прибыль 30,28 млн ринггитов против чистого убытка 51,2 млн ринггитов годом ранее. Выручка выросла на 60,6% в годовом выражении — с 550,33 млн до 883,65 млн ринггитов. За всё первое полугодие группа отчиталась о чистой прибыли 35,76 млн ринггитов и выручке 1,77 млрд ринггитов против 1,04 млрд годом ранее. Издание The Edge Malaysia в собственном отчёте о результатах отмечало, что компания осталась в плюсе ещё один квартал на фоне всплеска продаж.
Если разложить цифры на драйверы, картина качества восстановления станет яснее:
- Рост выручки на 60,6% за квартал — благодаря всплеску объёмов продаж и улучшению цен относительно депрессивного уровня начала 2024 года.
- Разворот прибыли примерно на 81,5 млн ринггитов — между убытком 51,2 млн ринггитов во втором квартале прошлого фингода и прибылью 30,28 млн ринггитов в отчётном.
- Загрузка мощностей 58% против 40% годом ранее — важнейший операционный показатель, поскольку производство перчаток капиталоёмко, и постоянные издержки размываются только по мере заполнения линий.
- Полугодовая выручка 1,77 млрд ринггитов против 1,04 млрд годом ранее, а полугодовая прибыль 35,76 млн ринггитов закрепляет выход из убыточной фазы.
Важны две оговорки. Первая: прибыль реальна, но тонка относительно базы выручки — 30,28 млн ринггитов чистой прибыли на 883,65 млн ринггитов квартальной выручки дают маржу в низких единичных процентах, что характерно для отрасли, скорее выбирающейся из перепроизводства, чем наслаждающейся ценовой властью. Вторая: внутренняя структура полугодия показательна — полугодовая прибыль 35,76 млн ринггитов при квартальных 30,28 млн означает, что первый квартал фингода принёс лишь около 5,5 млн, то есть прибыльность резко усилилась последовательно в течение полугодия. Эта траектория обнадеживает, но одновременно показывает, насколько недавно компания работала почти в точке безубыточности.
Загрузка мощностей: с 40% до 58% и долгий подъём к 70%
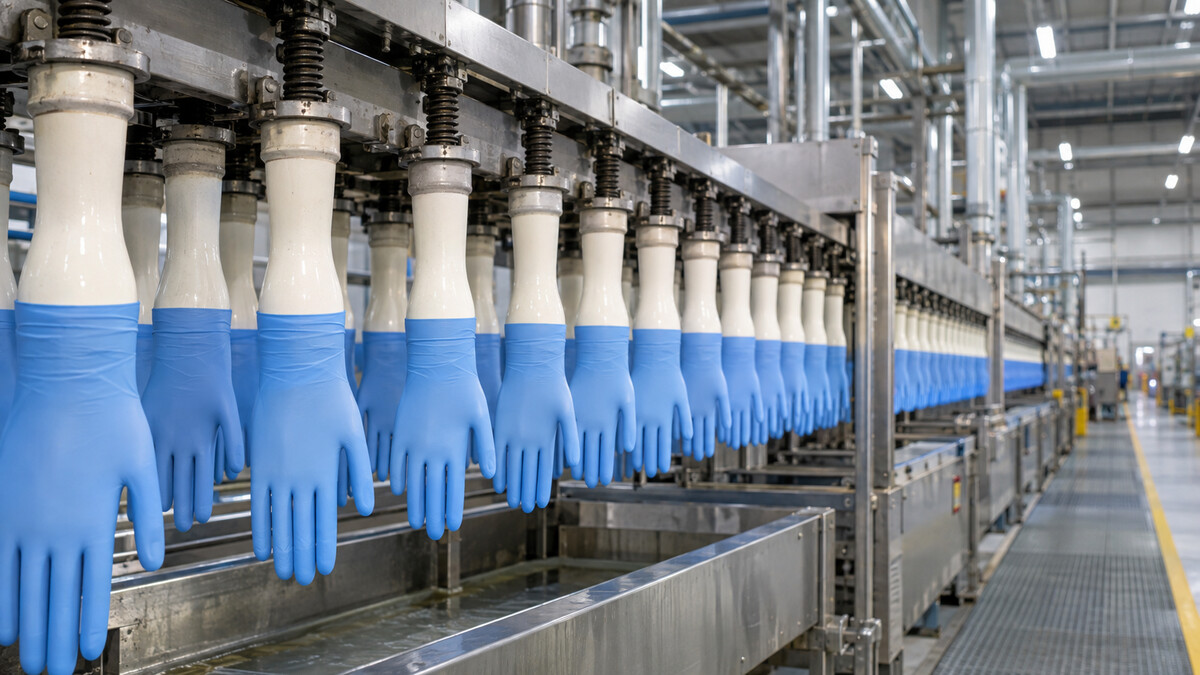
В производстве перчаток загрузка мощностей решает всё. Завод, работающий на 40% от потенциала, несёт примерно то же бремя амортизации, обслуживания и накладных расходов, что и завод на 70%, но распределяет его на куда меньшее число изделий. Улучшение показателя «Топ Глоув» с 40% во втором квартале прошлого фингода до 58% в отчётном — механическое объяснение большей части разворота прибыли: сама компания связала укрепление результатов со всплеском продаж и более высокой загрузкой, обеспечившей эффект масштаба.
На весь финансовый год менеджмент сохранил целевую загрузку мощностей 70%, хотя квартал до неё не дотянул, остановившись на 58%. Путь к цели сознательно консервативен. Исполнительный директор Нг Йонг Лин (Ng Yong Lin) пояснил: группа намерена максимально использовать уже работающие предприятия, прежде чем перезапускать простаивающие и временно остановленные фабрики, а сами перезапуски будут планироваться «сообразно поступающим заказам». Такая последовательность — урок, выученный после пандемического сверхрасширения: преждевременный ввод спящих мощностей фиксирует издержки раньше, чем приходит выручка.
Почему 70% — ключевая цифра
В зазоре между 58% и 70% живёт вся история второго полугодия. Чтобы закрыть его, нужно примерно на пятую больше выпуска с работающей базы активов — либо за счёт более плотной загрузки действующих заводов, либо через точечные перезапуски фабрик. Если «Топ Глоув» выйдет на 70%, поглощение постоянных издержек должно поднять маржу заметно выше нынешних тонких уровней; если загрузка застрянет в высоких 50-х, под одновременным давлением окажутся и цель в 43 млрд перчаток, и траектория прибыли. Каждое будущее раскрытие коэффициента загрузки стоит считать главным витальным показателем этого восстановления.
Тарифы перекраивают карту: проблема Вашингтона с китайскими товарами становится шансом Куала-Лумпура
Самая весомая внешняя сила в этой истории — американская торговая политика. Основатель и исполнительный председатель «Топ Глоув» Тан Шри доктор Лим Ви Чай (Lim Wee Chai) на брифинге разложил механику по полочкам: тариф на ввозимые в Америку китайские медицинские перчатки в марте 2025 года вырос с 60% до 70%, а пошлина на немедицинские перчатки подскочила с 28% до 48%. Его вывод был прямым: при таких ставках китайские игроки «больше не конкурентоспособны» на американском рынке начиная с марта.
Для малайзийских производителей это дивиденд перенаправленного спроса. Американские импортёры смотровых и хирургических перчаток, ранее закупавшие их в Китае из-за ценового преимущества, теперь упираются в тарифную стену, которая это преимущество стирает. Малайзия, обладающая самой глубокой в мире экосистемой производства перчаток с центром в долине Кланг, — единственный поставщик с установленными мощностями, способный в короткие сроки принять заметную долю такого спроса. «Топ Глоув» прямо заявила, что нацелена на дальнейший рост продаж в Америке именно благодаря этим тарифам: североамериканские объёмы компании уже прибавили 13% квартал к кварталу.
Однако у тарифного преимущества есть структурная оговорка, которую данные квартала уже иллюстрируют. Товары, которые китайские фабрики не могут продать в Америку, не исчезают — они перенаправляются. «Топ Глоув» указала именно на эту динамику в Европе, где переориентация китайского экспорта усиливает конкуренцию, а объёмы малайзийской компании упали на 23% квартал к кварталу. Иными словами, тарифная стена Вашингтона защищает малайзийских производителей в Америке, но делает китайских агрессивнее во всех остальных регионах. Итоговый эффект для «Топ Глоув» зависит от того, насколько американский выигрыш перевешивает ценовое давление за его пределами, — а этот баланс будет меняться от квартала к кварталу с каждой корректировкой американской тарифной политики.
Региональная структура: Европа всё ещё крупнейшая, Америка растёт, карта наклоняется
Географическое распределение объёмов продаж «Топ Глоув» во втором квартале показывает отрасль в переходном состоянии. Европа осталась крупнейшим рынком с долей 40% объёмов, далее Северная Америка — 23%, Азия — 22%, Латинская Америка — 8%, Ближний Восток — 4% и Африка — 3%. Но направление движения рассказывает иную историю, чем статичные доли:
- Европа (40% объёма): минус 23% квартал к кварталу при неизменном уровне год к году — рынок, где перенаправленные китайские товары давят и на объёмы, и на цены.
- Северная Америка (23%): плюс 13% квартал к кварталу — бенефициар тарифов и регион, где менеджмент ждёт дальнейшего роста.
- Азия (22%): устойчивая база с долгосрочными демографическими и медицинскими попутными факторами.
- Латинская Америка (8%), Ближний Восток (4%), Африка (3%): меньшие, но стратегически важные развивающиеся рынки, где компания видит потенциал продавать больше.
Если нынешние тренды сохранятся до конца финансового года, доля Северной Америки в структуре «Топ Глоув» продолжит расти, а доминирование Европы — размываться. Это исторический наклон для отрасли, которая десятилетиями опиралась на европейские системы здравоохранения как на якорного клиента. Хвост развивающихся рынков при этом служит страховкой: Латинская Америка, Ближний Восток и Африка вместе уже дают 15% объёмов, а потребление перчаток там имеет структурный запас роста по мере расширения больничной инфраструктуры. Менеджмент прямо называет «возможности продавать больше в другие развивающиеся страны» в числе причин, позволяющих удерживать цель в 43 млрд изделий даже при слабой Европе.
Издержки тоже растут: минимальная зарплата и взнос в EPF
Восстановление разворачивается на отчётливо более дорогом внутреннем фоне. Повышение минимальной заработной платы в Малайзии вступило в силу в феврале 2025 года, а правительство планирует обязательный взнос в размере 2% в Фонд пенсионного обеспечения работников (Employees Provident Fund, EPF) за иностранных рабочих — существенное изменение для трудоёмкой отрасли, сильно зависящей от труда мигрантов. Второй министр финансов Датук Сри Амир Хамзах Азизан (Amir Hamzah Azizan) сообщил, что обязательный взнос 2% в EPF ожидается к четвёртому кварталу 2025 года.
«Топ Глоув» оценила суммарный эффект с необычной точностью. Исполнительный директор Нг Йонг Лин отметил, что два этих изменения добавят 2,65 млн ринггитов к ежемесячным расходам на труд — 2,4 млн от повышения минимальной зарплаты и 228 тысяч от взноса 2% в EPF за иностранных работников. Управляющий директор Лим Чонг Гуан охарактеризовал эту нагрузку примерно в 1% от себестоимости коробки — стандартной отраслевой единицы измерения.
Управляем ли 1% себестоимости коробки? Изолированно — да, тем более при снижающихся ценах на сырьё, что даёт компании частичную компенсацию. Но момент выбран неудачно: удорожание труда ложится ровно на период, когда средние цены продаж ещё восстанавливаются от минимумов, а китайские конкуренты, отсечённые от американского рынка, агрессивно демпингуют на всех прочих. Производителю перчаток, которому нужно финансировать ежемесячную надбавку в 2,65 млн ринггитов к расходам на труд и одновременно вести ценовую войну в Европе, остаётся меньше пространства, чтобы использовать гибкость цен как оружие. В этом тихое напряжение всей истории разворота: тот же квартал, который вернул прибыль, принёс и постоянно более высокие издержки.
Дивиденды и котировки: рынок пока не убеждён
Дивидендная политика «Топ Глоув» обещает 50% чистой прибыли, но выплаты были приостановлены в убыточный период. На брифинге Лим Чонг Гуан сказал: если группа завершит финансовый год с прибылью по итогам всех двенадцати месяцев, она рассчитывает возобновить дивиденды. Это условное обязательство, а условие — годовая прибыль — ещё не обеспечено: слабый третий квартал всё ещё способен стереть 35,76 млн ринггитов первого полугодия.
Вердикт фондового рынка остаётся скептическим. В день брифинга акции «Топ Глоув» потеряли 2 сена, или 2,2%, закрывшись на отметке 89 сенов, что оценивало группу в 7,31 млрд ринггитов. С начала календарного года бумаги подешевели на 33,58% — поразительное расхождение с улучшающимися фундаментальными показателями. Сигнал этого движения цены прост: инвесторы уже слышали обещания разворота и ждут, когда загрузка дойдёт до обещанных 70%, когда цель в 43 млрд перчаток подтвердят данные полугодия и когда маржа достаточно потолстеет, чтобы возобновлённый дивиденд стал ощутимым. При цене 89 сенов и капитализации 7,31 млрд ринггитов котировки закладывают восстановление как возможность, а не как данность.
За чем следить дальше: чек-лист восстановления
Для тех, кто следит за «Топ Глоув» или за всем малайзийским сектором перчаток, который она возглавляет, ближайшие кварталы сведутся к небольшому набору наблюдаемых маркеров:
- Объёмы продаж полугодия: ускорят ли отгрузки второй половины фингода достаточно, чтобы достичь цели в 43 млрд изделий, учитывая, что первое полугодие дало чуть меньше половины.
- Загрузка мощностей: движение от 58% к сохранённой цели 70% и реальная зависимость перезапусков фабрик от поступающих заказов.
- Тарифная политика США: любое расширение, пауза или сужение пошлин 70% на медицинские и 48% на немедицинские китайские перчатки — от них напрямую зависит размер ценового преимущества Малайзии.
- Конкуренция в Европе: продолжит ли перенаправление китайского экспорта давить на объёмы и цены в регионе, который всё ещё даёт 40% продаж «Топ Глоув».
- Динамика издержек: переваривание ежемесячной надбавки 2,65 млн ринггитов к расходам на труд и взноса 2% в EPF за иностранных работников, ожидаемого к четвёртому кварталу 2025 года.
- Сырьё: продолжится ли снижение цен на материалы, поддерживающее гибкое ценообразование перчаток.
- Дивидендное решение: материализуется ли годовая прибыль по итогам финансового года, запускающая возобновление выплат в размере 50% прибыли.
Итог
Второй квартал финансового года принёс «Топ Глоув» то, что сектор перчаток обещал два года подряд: настоящую прибыль, настоящий рост выручки на 60,6% и настоящее операционное улучшение — загрузку с 40% до 58%. Тарифный перекос в американо-китайской торговле даёт малайзийским производителям сильнейшую конкурентную позицию за годы, а цель в 43 млрд перчаток сигнализирует об убеждённости менеджмента, что второе полугодие обеспечит объёмы. Но те же силы работают в обе стороны: китайское перенаправление бьёт по Европе, внутренние трудовые издержки ступенчато выросли навсегда, маржа остаётся тонкой при квартальной прибыли 30,28 млн ринггитов, а котировки, потерявшие 33,58% с начала года к моменту брифинга, показывают рынок, требующий доказательств, а не нарративов. Разворот реален; станет ли он устойчивым, решат загрузка мощностей, долговечность тарифов и ценовая дисциплина до конца 2025 года.
Свежие сообщения

РЖД меняет сборы за возврат билетов, купленных с декабря

Дженентек начала строительство расширения в Хиллсборо

Почему доступный капитал не закрывает все пробелы оборонного снабжения

QR-платежи туристов принесли Индонезии $345,7 млн - сеть QRIS расширяется на новые страны

Индонезия призвала мебельных экспортёров снижать зависимость от рынка США

Оставить комментарий