
Десятилетие 4,5–5,5%: как устроена несырьевая экономика Саудовской Аравии и во что обходится её разворот от нефти
10 октября 2025 года «Араб Ньюс» (Arab News) опубликовала вердикт рейтингового агентства «Мудис» (Moody's) о самом смелом экономическом эксперименте Ближнего Востока: Саудовская Аравия, по его оценке, способна удерживать несырьевой рост на уровне 4,5–5,5% в год в течение следующих пяти-десяти лет по мере разгона программы диверсификации «Видение 2030» (Vision 2030). Для страны, которая почти десятилетие превращала нефтяную ренту в краны, мегапроекты и новые города, этот прогноз — не столько предсказание, сколько вопрос баланса. Рост больше не гипотетичен; под вопросом теперь то, кто за него платит, какие сектора его несут и сможет ли финансовая система растянуться достаточно, чтобы машина не остановилась в мягком нефтяном цикле.
Такая оптика — рост как инженерная и финансовая задача, а не политический лозунг — проходит через три отчёта, которые «Мудис» (Moody's) выпустил по королевству в начале октября 2025 года: по суверену, банковской системе и нефинансовым компаниям. Прочитанные вместе, они описывают экономику середины перехода: пики строительства сменяются коммерциализацией, банки кредитуют проекты быстрее, чем приходят депозиты, энергетики спешно перестраивают генерирующий баланс, а суверенный фонд должен катализировать частный капитал в масштабе, который редко где пытались достичь. Это анатомия региональной модели роста в момент, когда она перестаёт быть обещанием и становится счётом к оплате.
Десятилетие 4,5–5,5%: что именно говорит прогноз
Головной диапазон намеренно широк. «Мудис» (Moody's) ожидает роста несырьевого сектора на 4,5–5,5% в год в ближайшие пять-десять лет, ссылаясь на импульс услуг и туризма плюс конвейер мегасобытий — Кубок Азии АФК (AFC) 2027 года, всемирную выставку ЭКСПО-2030 в Эр-Рияде и чемпионат мира по футболу ФИФА (FIFA) 2034 года, — которые должны подкрепить несырьевую экспансию и привлечь устойчивые частные инвестиции. Агентство не одиноко в этом взгляде: «Фитч» (Fitch Ratings) оценивает среднесрочный несырьевой рост примерно в 4,5%, а Би-Эм-Ай (BMI) и «Стратеджик Гирс» (Strategic Gears) прогнозируют продолжение расширения туризма и экспорта — редкое для прогнозистов единодушие вокруг одной национальной истории.
Собственные цифры правительства лежат в том же коридоре. В предбюджетном заявлении от 30 сентября 2025 года Министерство финансов спрогнозировало рост реального ВВП на 4,6% в 2026 году за счёт продолжения расширения несырьевой активности и установило прогноз на 2025 год в 4,4% благодаря росту несырьевого выпуска на 5%, опирающемуся на устойчивый внутренний спрос, растущую занятость и расширяющиеся частные инвестиции. Иными словами, официальный план и модели рейтинговых агентств рассказывают одну историю: несырьевой двигатель, а не нефтяная бочка, стал предельным источником роста, а роль бочки сжимается до источника финансирования, а не источника роста.
Аналитически интересным прогноз делает его условность. «Мудис» (Moody's) прямо указывает, что диапазон держится по мере реализации и постепенной коммерциализации крупномасштабных проектов — оговорка, которая тихо превращает прогноз роста в график сдачи работ. Десятилетие будут мерить не анонсами, а тем, превратятся ли строящиеся активы в активы с выручкой.
От стройки к коммерциализации
«Несырьевой экономический рост, особенно в секторе услуг, останется устойчивым по мере реализации и постепенной коммерциализации крупномасштабных проектов», — заявил «Мудис» (Moody's) в суверенном отчёте. Акцент на коммерциализации и есть поворотная точка всего прогноза. Строительство дестинации, квартала или курорта поглощает капитал и нанимает людей; устойчивый рост оно даёт лишь тогда, когда номера заняты, билеты проданы, а магазины сданы в аренду. Агентство предупредило, что прогресс по ряду флагманских проектов неравномерен из-за узких мест в поставках, инженерных сложностей и ужесточения условий финансирования, — признание того, что переход от капитальных затрат к операционной выручке и решит исход десятилетия.
Конвейер мегасобытий как якорь спроса
Календарь мегасобытий — самый понятный якорь спроса во всём прогнозе. Кубок Азии 2027 года, ЭКСПО-2030 в Эр-Рияде и чемпионат мира 2034 года дают гостеприимству, авиации, ритейлу и строительству датированную последовательность шоков спроса, под которую можно планировать, а частным инвесторам — датированные вехи, по которым можно оценивать риск. Региональный прецедент показателен: ЭКСПО-2020 в Дубае продемонстрировала и туристическую тягу, которую всемирная выставка создаёт в Заливе, и трудность превращения шестимесячного события в постоянный поток гостей — урок, который Объединённые Арабские Эмираты усвоили, перенастраивая собственные пост-событийные кварталы. Для Эр-Рияда проверкой станет то, оставит ли ЭКСПО-2030 после себя работающие активы с регулярной выручкой, а не ещё один раунд строительной статистики.
Вопрос на 8 трлн риалов
Самое весомое число октябрьских отчётов — не темп роста, а счёт. «Мудис» (Moody's) оценивает, что для поддержания прогнозируемого роста к 2030 году потребуется совокупных частных инвестиций почти на 8 трлн риалов, при том что Фонд общественных инвестиций (PIF) останется центральным катализатором соинвестирования. Прямая роль фонда сохранится существенной: агентство проектирует до 1 трлн риалов прямых инвестиций фонда к 2030 году поверх примерно 642 млрд риалов, вложенных за предыдущие пять лет, тогда как около 7 трлн риалов должны прийти от других частных участников. Эта пропорция — примерно один риал суверенных денег на каждые семь частных — и есть настоящая мера того, стало ли «Видение 2030» инвестиционным режимом или осталось программой расходов.
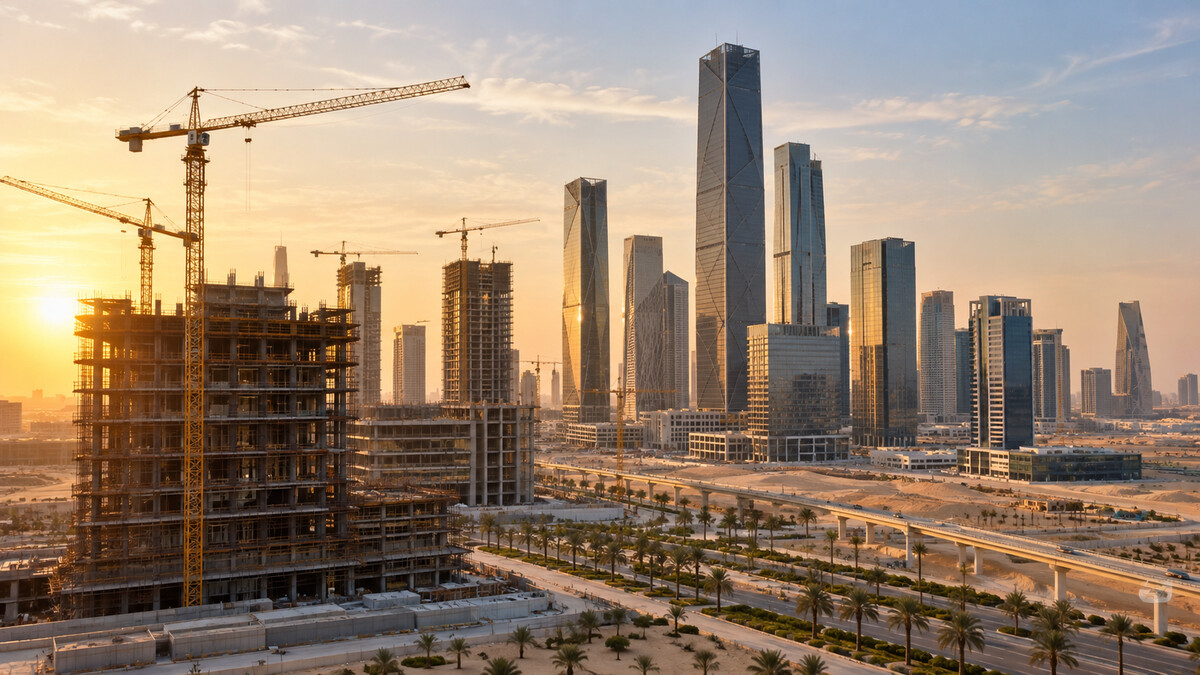
Масштаб и сложность проектов вроде «Неом» (Neom) несут риск исполнения, отметил «Мудис» (Moody's), но поэтапное инвестирование и ужесточённый надзор должны поддержать сдачу. Поэтапность в этой фразе несёт основную нагрузку: это механизм, которым нефинансируемое целое превращается в последовательность финансируемых частей, а надзор применяется ворота за воротами, а не обещание за обещанием.
Каналы финансирования, по которым должны пройти 8 трлн риалов, уже видны:
- прямые инвестиции фонда и структуры соинвестирования, заякоривающие частных партнёров внутри мегапроектов;
- банковский кредит — сегодня самый быстрорастущий и самый натянутый канал;
- выпуски корпоративных облигаций и сукук, более чем удвоившиеся за один год;
- размещения акций национальных чемпионов и частных компаний;
- секьюритизация ипотеки, открытая в августе 2025 года первой в королевстве жилой ипотечной ценной бумагой;
- иностранное финансирование и синдцированные кредиты, доля которых в обязательствах банков почти удвоилась с 2020 года.
Банки финансируют переход — и растягиваются ради этого
Банковский отчёт — самый откровенный из трёх. Устойчивый кредитный спрос, связанный с проектами «Видения 2030» и ипотекой, обогнал рост депозитов и вытолкнул отношение кредитов к депозитам выше 100% впервые с 2021 года, закрепив зависимость от альтернативного финансирования. Внутренние депозиты растут, заметил «Мудис» (Moody's), главным образом за счёт притоков от государственных структур и крупных компаний, но кредитный спрос продолжает расти быстрее. Банковская система, депозиты которой в значительной мере являются переработанными государственными деньгами, фактически кредитует программу диверсификации саму себе — эффективно, пока течёт нефтяная выручка, и хрупко, если она остановится.
Реакция рынков капитала оказалась быстрой. Совокупные выпуски банков достигли 56 млрд риалов (14,93 млрд дол.) в 2024 году против 21 млрд риалов в 2023-м, и схожие объёмы ожидаются в 2025 году до ослабления, когда рост кредитов и депозитов вновь выровняется. Саудовский центральный банк (SAMA) двинулся укреплять устойчивость, вводя контрциклический буфер капитала в 100 базисных пунктов с 2026 года и мониторив валютную ликвидность и коэффициенты стабильного финансирования, — шаги, способные умерить рост кредитов в части институтов и впервые обозначающие, что регулятор сознательно нажимает против кредитного бума диверсификации.
Новая сантехника ипотечного рынка
На домашней стороне Сауди Риэл Эстейт Рефинанс Ко (Saudi Real Estate Refinance Co., SRC) смягчает давление ликвидности: выкупленный ею портфель вырос примерно до 4% ипотечного рынка, а в августе 2025 года запустилась первая в королевстве жилая ипотечная ценная бумага, изначально для локальных инвесторов. Секьюритизация здесь важна потому, что ипотека — самый длинный актив на балансах банков и наименее совместимый с коротким депозитным финансированием; каждый процент ипотечной книги, выведенный с банков к инвесторам, освобождает кредитную ёмкость под проекты.
Структура финансирования несёт и собственные риски. «Мудис» (Moody's) указал на почти удвоение иностранного финансирования в доле обязательств банков с 2020 года и на то, что чистая иностранная активная позиция банковской системы в 2024 году стала отрицательной. Хотя потерю доверия в ближайшие 12–18 месяцев агентство считает маловероятной, оно предупредило, что резкий разворот может надавить на пролонгации, и рекомендовало выверенную диверсификацию по срокам и географии. Модель роста, всё сильнее финансируемая из-за рубежа, по определению чувствительнее к тому, как королевство оценивают из-за рубежа.
Показателен и сам масштаб превращения: банковская система, ещё в 2020 году бывшая преимущественно внутренним рециркулятором нефтяных денег, за пять лет стала заметным эмитентом на международных рынках долга. Именно скорость этой трансформации, а не её направление, агентство называет главным источником уязвимости — и именно поэтому надзорные буферы вводятся заранее, а не после первого же стресс-эпизода.
Сети — самое узкое место
Если банки — натянутый канал, то энергетики — самый тяжёлый. Энергобаланс королевства нацелен на разделение 50/50 между ВИЭ и газом к 2030 году, и «Мудис» (Moody's) оценивает инвестиции сектора минимум в 750 млрд риалов за 2019–2030 годы. Национальная программа возобновляемой энергетики (NREP) запустила проектов примерно на 440 млрд риалов с 2019 года, а Министерство энергетики планирует протендерить около 130 ГВт возобновляемых мощностей к 2030-му. Разрыв между амбицией и установленной базой и есть сюжет: к середине 2025 года ВИЭ давали около 9 ГВт, примерно 10% суммарной генерирующей мощности.
Сауди Электрисити Ко (Saudi Electricity Co., SEC), единственный оператор передачи и распределения, ускоряет расширение сетей и межсистемные связи и ожидает роста регулируемой базы активов вместе с повышенными капзатратами — с средних 29,4 млрд риалов в год с 2019 года до примерно 50–55 млрд риалов ежегодно в 2025–2030 годах. Повышенные потребности в инвестициях надавят на свободный денежный поток и ликвидность, хотя поддерживающее регулирование и выросшие косвенные субсидии — 10,8 млрд риалов в 2024 году, или 12% выручки, — дают компенсацию. Иными словами, каждый новый гигаватт ВИЭ приходит в сеть, владелец которой тратит почти вдвое против исторической нормы, а каждый запускаемый мегапроект добавляет нагрузку на те же провода.
Бюджетная арифметика диверсификации
Суверенный отчёт замыкает круг. «Мудис» (Moody's) ожидает, что власти сохранят расходы на диверсификацию относительно высокими даже при смягчении цен на нефть, что приведёт к умеренным дефицитам бюджета и росту государственного долга выше 36% ВВП к 2030 году с примерно 26% на конец 2024-го. Рост госдолга на десять процентных пунктов по мировым меркам — скромная цена структурной трансформации; аналитический смысл в том, что это цена осознанная. Дефициты здесь не остаток провалившейся консолидации, а стоимость финансирования, удерживающая несырьевую машину на ходу в мягком нефтяном цикле и не дающая разрыву финансирования стать остановкой стройки.
Этот выбор одновременно дисциплинирует прогноз. Долг в 36% ВВП остаётся управляемым именно потому, что несырьевой рост расширяет знаменатель, а со временем и несырьевую доходную базу, обслуживающую долг. Если коммерциализация отстанет от стройки, те же дефициты перестанут покупать рост и начнут покупать только левередж, — поэтому траектория долга и траектория коммерциализации по существу являются одним индикатором.
Компании и рынки капитала взрослеют вместе с экономикой
Отдельный отчёт «Мудис» (Moody's) по нефинансовым компаниям показал, что инвестиции и реформы поднимают сразу несколько несырьевых секторов — гостеприимство и ритейл, обрабатывающую промышленность, горную добычу и недвижимость среди них, — даже при росте потребностей в заимствованиях и расхождении кредитных исходов. Расхождение и есть здоровая часть фразы. Десятилетие, в котором все заёмщики одинаково сильны, означало бы, что работу делают субсидии; десятилетие, в котором победители и отстающие разделяются, означает формирование рынка.
На рынках капитала «Мудис» (Moody's) ожидает выхода всё большего числа саудовских корпораций в акции и долг по мере того, как регуляторные апгрейды расширяют участие, а национальные чемпионы и частные компании стремятся балансировать экспансию с осмотрительным левереджем. Этот тренд, по словам агентства, должен постепенно углубить внутренний рынок, диверсифицировать источники финансирования и поддержать более устойчивую финансовую экосистему. Это самый тихий из трёх отчётов и, возможно, самый важный: программа диверсификации, финансируемая одной банковской системой и одним суверенным фондом, — это концентрация риска; та же программа, финансируемая глубоким внутренним рынком, — это экономика.
За чем следить: пять сигналов, что машина работает
- Каденция тендеров ВИЭ — поспевают ли годовые розыгрыши за конвейером примерно в 130 ГВт, подразумеваемым целью 2030 года, от базы около 9 ГВт в середине 2025-го.
- Отношение кредитов к депозитам — устойчивый отход от уровня выше 100% покажет, что депозиты догоняют проектный кредит; дальнейший рост означал бы углубление зависимости от иностранного финансирования.
- Траектория долга против отметки 36% ВВП к 2030 году, читаемая вместе с ценами на нефть: дефициты, удерживающиеся при мягкой бочке, подтверждают контрциклический замысел, а не потерю контроля.
- Свидетельства коммерциализации на флагманских дестинациях — загрузка, продажи билетов и выручка ритейла, а не присуждённые контракты и строительные вехи.
- Коэффициенты частного соинвестирования вокруг структур фонда — единственная метрика, способная подтвердить, что частный разрыв в 7 трлн риалов действительно закрывается.
Итог
Октябрьский прогноз «Мудис» (Moody's) 2025 года описывает экономику, уже перешедшую самый трудный порог: несырьевой рост больше не обещание, требующее веры, а диапазон, требующий исполнения. Коридор 4,5–5,5% по силам, финансируем и, по цифрам самих агентств, всё более консенсусен. Чего он не есть — автоматичен. Счёт на 8 трлн риалов, отношение кредитов к депозитам выше 100%, 9 ГВт ВИЭ против амбиции в 130 ГВт и траектория долга к 36% ВВП — четыре стрелки на приборной панели саудовского десятилетия. Если коммерциализация поспевает за стройкой, диапазон держится и долг покупает действительно диверсифицированную региональную экономику. Если нет — те же цифры описывают очень дорогую стройплощадку. Десятилетие решит не прогноз, а ворота между сегодняшним днём и 2030 годом — и то, кто стоит по ту сторону этих ворот с капиталом к размещению. Для читателей за пределами Залива это ещё и более широкий тест: способен ли суверенный капитал, выращенный на нефти, воспроизвести себя в частном капитале, где нефть остаётся лишь стартовым топливом, а не двигателем.
Свежие сообщения

РЖД меняет сборы за возврат билетов, купленных с декабря

Дженентек начала строительство расширения в Хиллсборо

Почему доступный капитал не закрывает все пробелы оборонного снабжения

QR-платежи туристов принесли Индонезии $345,7 млн - сеть QRIS расширяется на новые страны

Индонезия призвала мебельных экспортёров снижать зависимость от рынка США

Оставить комментарий