
Обвал рынка тяжелых грузовиков России в 2025 году: минус 56% продаж, отступление китайских брендов и возвращение лидерства КамАЗу
Рынок тяжелых грузовиков в России провел 2025 год за занятием, которое немногие промышленные сегменты переживают без потерь: он сократился вдвое за один сезон. По данным аналитического агентства «Автостат», подготовленным для газеты «Коммерсантъ», продажи новых грузовых автомобилей полной массой свыше 16 тонн за январь—ноябрь рухнули на 56% год к году — до 41,84 тыс. штук. Обвал оказался настолько глубоким, что перекроил конкурентную карту всего сегмента: российские производители получили назад то, чего не видели с начала 2020-х, — растущую долю, укрепление позиций против китайских соперников и политический попутный ветер.
Самое заметное движение — у брендов из Китая. После стремительной экспансии, которая вывела их с однозначной доли в 2021 году примерно на семь из каждых десяти новых тяжелых грузовиков в 2024-м, китайские производители за одиннадцать месяцев потеряли около 17 процентных пунктов доли: с 70% до 53%. В абсолютном выражении падение оказалось еще жестче — реализации китайских марок сократились на 66,5%, до 22,32 тыс. машин. Российские производители, напротив, потеряли в штуках заметно меньше (минус 21%, до 15,05 тыс. единиц) и нарастили долю с 20% до 36%. На грузовики из Белоруссии — прежде всего минскую школу тяжелых автомобилей МАЗ — пришлось 7% продаж против 5% годом ранее, хотя и их сбыт сжался: минус 37%, до примерно 3 тыс. машин.
Речь идет не просто об одной товарной категории. Тяжелые грузовики — рабочие лошадки стройки, междугородных перевозок, карьерной логистики, коммунальных служб и дистрибуции, что делает сегмент одним из самых чувствительных барометров B2B-спроса во всей экономике. Когда парки перестают покупать машины тяжелее 16 тонн, это почти всегда означает, что грузооборот слаб, кредит дорог — или и то и другое сразу. В 2025 году российский рынок дал учебный пример того, как второй фактор наложился на первый, а сверху добавился третий элемент, о котором аналитики предупреждали месяцами: рекордный навес запасов на дилерских площадках и на балансах лизинговых компаний.
Пятилетний разворот: как география рынка вывернулась наизнанку
Чтобы оценить масштаб переворота 2025 года, полезно посмотреть на всю дугу последних пяти лет. Разбивка рынка новых тяжелых грузовых автомобилей (HCV) по странам происхождения, которую ведет «Автостат», показывает сегмент, дважды за полдесятилетия сменивший центр тяжести: сначала — от Европы к Китаю, затем, в 2025-м, частично обратно к отечественному производству.
| Страна происхождения | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Россия | 48,4 | 48,1 | 23,5 | 20,8 | 36 |
| Китай | 9 | 35,1 | 66,3 | 68,8 | 53,3 |
| Белоруссия | 6,9 | 6,2 | 5 | 5,2 | 7,2 |
| Германия | 11,7 | 2,9 | 2,2 | 2,7 | 0,9 |
| Швеция | 16,7 | 4,4 | 1,3 | 1,4 | 1,2 |
| Япония | 1,4 | 0,7 | 0,1 | 0,2 | 0,8 |
| Южная Корея | 0,4 | 0,8 | 0,5 | 0,3 | 0,2 |
| Прочие страны | 5,5 | 1,8 | 1,0 | 0,6 | 0,4 |
Из этой таблицы напрямую следует несколько наблюдений. Во-первых, уход европейских марок — это в основном событие 2022 года: Германия за один сезон опустилась с 11,7% доли до менее чем 3%, а Швеция — исторический лидер премиальных седельных тягачей — съехала с 16,7% до 4,4% и так и не восстановилась: в 2025 году у нее 1,2%. Во-вторых, Китай заполнил этот вакуум с поразительной скоростью: 9% в 2021-м, 35,1% в 2022-м, 66,3% в 2023-м и пик 68,8% в 2024-м. В-третьих, коррекция 2025 года реальна, но частична: даже потеряв 15–17 пунктов доли, китайские марки по-прежнему поставляют каждый второй тяжелый грузовик в стране. В-четвертых, азиатские поставщики вне Китая остаются нишевыми: Япония слегка подросла до 0,8%, а Южная Корея опустилась до 0,2%.
Строка «Прочие страны» суммирует оставшиеся западноевропейские и североамериканские происхождения, чье общее присутствие сжалось до статистического остатка в несколько десятых процента. Практический вывод для парков прост: выбор в тяжелом сегменте свелся фактически к трехстороннему состязанию — российские бренды, китайские бренды и белорусский импорт, с тонкой прослойкой параллельно импортируемых европейских премиальных тягачей на самом верху ценового диапазона.
Почему китайские бренды сдали позиции: три тормоза одновременно
Отступление китайских производителей — не только история спроса; это еще и история политики с поддержкой продукта. Эксперты, опрошенные «Коммерсантом», называют несколько сил, сработавших одновременно.
Утильсбор перекраивает цену импорта
Самый мощный рычаг — утилизационный сбор, который импортеры платят за каждую ввезенную машину и который планово индексируется. Главный редактор журнала «За рулем» Максим Кадаков отмечает, что утильсбор дает российским производителям структурное ценовое преимущество перед импортом. Каждый рубль, добавленный к сбору, непропорционально сильно бьет по грузовикам зарубежной сборки, тогда как локализованные машины получают частичную компенсацию. На рынке, где покупатели и так сдавлены дорогим кредитом, ценовой разрыв, который открывает утильсбор, становится решающим на маржинальных сделках.
Впрочем, есть нюанс. Доля российских производителей могла бы быть еще выше, считает Кадаков, если бы не строгий контроль экспортных госпрограмм КНР: китайские производители получают субсидии на экспорт продукции, а выполнение планов продаж жестко мониторится. Чтобы отчитаться о выполнении планов, китайские грузовики нередко продаются в убыток — это подтверждают и другие собеседники «Коммерсанта». Иными словами, свои 53% доли в 2025 году китайские марки отчасти отстояли за счет субсидированных, демпинговых цен. Это подушка ограниченной толщины, но именно она объясняет, почему эрозия доли измерялась пунктами, а не половинами.
Отзывы ОТТС выводят отдельные модели с рынка
Второй тормоз — регуляторный. Исполнительный директор «Автостата» Сергей Удалов напоминает, что еще одна причина снижения доли новых китайских грузовиков — отзыв ОТТС (одобрение типа транспортного средства) на ряд моделей, что фактически означает запрет реализации. В июле 2025 года ограничения затронули грузовые автомобили Sitrak, Dongfeng, Foton и FAW. Sitrak — самая продаваемая китайская тяжелая линейка в стране — добилась восстановления одобрения лишь в сентябре; двухмесячная пауза пришлась на разгар сезона продаж и заставила парки либо брать другие марки, либо откладывать заказы. Для корпоративных покупателей этот эпизод подсветил риск, который ценой не закрыть: модельную линейку могут административно поставить на паузу — вместе с логистикой запчастей, остаточными стоимостями и графиками поставок.
Скепсис к сервису превращается в критерий закупки
Третий фактор — послепродажное обслуживание. По словам одного из источников «Коммерсанта», на спрос в отношении грузовиков из КНР давят проблемы с сервисом: система обслуживания во многих регионах до сих пор должным образом не налажена. Тяжелый грузовик — не потребительская техника, а генерирующий выручку актив, экономика которого держится на коэффициенте готовности, скорости гарантийного ремонта и доступности расходников за дни, а не за недели. Другой собеседник газеты возражает: сервис влияет на продажи меньше, чем цена. Оба тезиса могут быть верны одновременно — цена решает первую покупку, а опыт обслуживания решает вторую. После двух-трех лет массовых китайских поставок у парков накопилось достаточно истории ремонтов, чтобы голосовать решениями о продлении, — и динамика долей говорит, что часть из них голосует против.
- Утильсбор: структурный ценовой штраф на импорт, который растет с каждой индексацией и лишь частично гасится китайскими экспортными субсидиями и продажами в убыток.
- Отзывы ОТТС: июльская заморозка сертификации на модели Sitrak, Dongfeng, Foton и FAW вывела конкретные линейки из салонов; Sitrak вернула одобрение только в сентябре.
- Пробелы в сервисе: неполные сети обслуживания поднимают реальную стоимость владения даже там, где прайс-лист остается привлекательным.
- Условия кредита: высокие ставки душат и прямые покупки, и лизинговые потоки, первыми выбивая самых чувствительных к ставке покупателей — малых и средних перевозчиков.
Навес запасов: пятьдесят тысяч машин уже в системе
Помимо потока новых заказов, кризис 2025 года — это история про сток. Сегмент тяжелых грузовиков вошел в год, неся последствия собственных рекордов: спрос был выбран в бум 2023–2024 годов, когда парки спешили закупиться перед каждой новой индексацией утильсбора и очередным повышением цен. Итог — насыщенный рынок при высоких кредитных ставках, комбинация, которая гарантирует похмелье.
Сверху давят запасы. Вице-президент ассоциации «Российские автомобильные дилеры» (РОАД) Виталий Киселев напоминает, что на рынок продолжают давить высокие стоки грузовых автомобилей у дилеров и лизинговых компаний. Управляющий директор группы компаний «Альфа-Лизинг» (Alfa-Leasing) Максим Агаджанов ранее оценивал совокупный навес на рынке лизинга примерно в 50 тыс. машин. Один из собеседников «Коммерсанта» переводит масштаб в конкретику: в целом этих запасов хватит на весь следующий год — без единого нового заказа на конвейер.
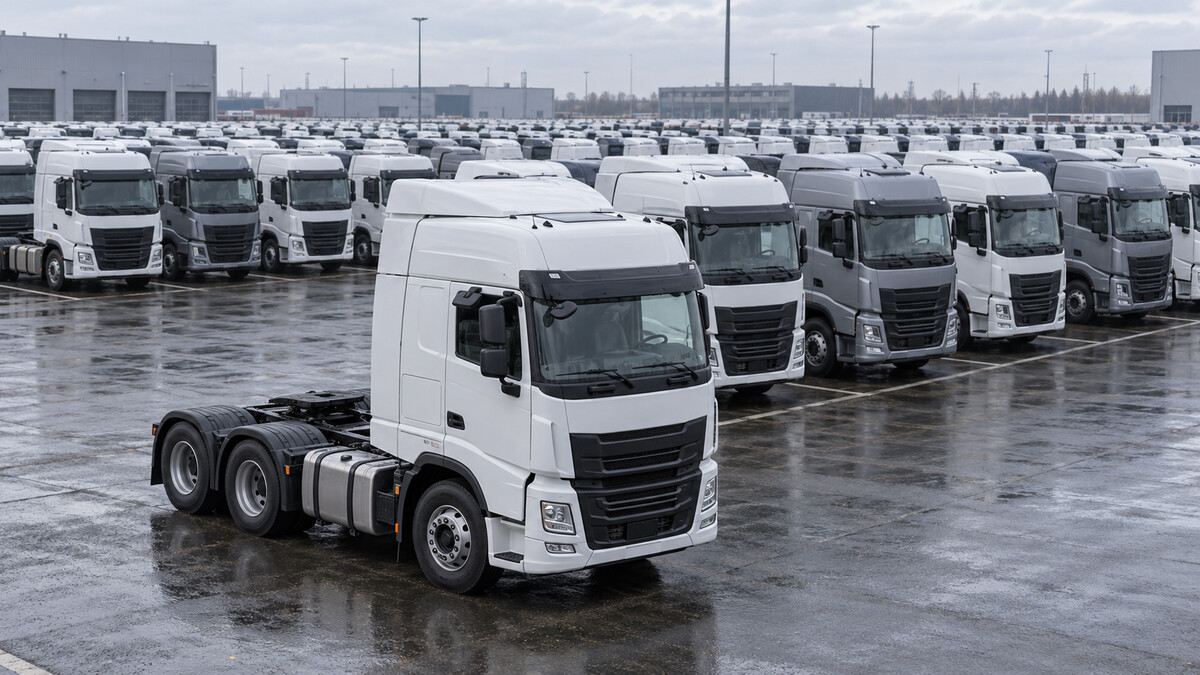
Для всех, кто моделирует сегмент, тезис про запасы меняет арифметику целиком. Когда сток канала равен годовому спросу, розничные продажи могут стабилизироваться задолго до оптовых отгрузок. Производители почувствуют спад позже дилеров; и наоборот — настоящее оживление заводских заказов придет лишь после того, как припаркованные машины будут поглощены рынком. Поэтому консенсусный сценарий на 2026 год — не V-образный отскок, а плоские, депрессивные объемы: рынок, живущий с собственных складов.
Брендовый зачет: КамАЗ снова за рулем
Внутри сжавшегося рынка сменилась и иерархия. По аналитике генерального директора компании «Глобал Трак Сейлс» (Global Truck Sales) Максима Шишко, представленной на пресс-конференции РОАД, лидером на рынке новых тяжелых грузовиков в январе—ноябре стал КамАЗ (KAMAZ) с долей 30,1% — примерно каждый третий проданный автомобиль. За российским чемпионом выстроилась обойма китайских марок, порядок которой сам по себе рассказывает, какие линейки пережили сертификационную турбулентность:
- КамАЗ — доля 30,1%; отечественный лидер, готовый наращивать преимущество за счет локальной сборки и расширения премиального семейства К-5.
- Sitrak — 16,4%; по-прежнему сильнейший китайский бренд, несмотря на июльскую приостановку ОТТС, — помогло сентябрьское восстановление одобрения.
- Shacman — 10,5%; стабильное третье место на самосвалах и строительном спросе.
- FAW — 9,2%; удержал долю, хотя его модели попали под июльскую заморозку сертификации.
- Howo — 4,9%.
- Ural — 4,3%; второй российский участник верхнего эшелона, силен в внедорожных и промышленных исполнениях.
- Dongfeng — 3,1%.
- Valdai — 1%; самое новое имя в списке, представляющее выход группы ГАЗ в более тяжелые классы.
Зачет брендов и данные по странам происхождения вместе описывают рынок, который консолидируется вокруг двух полюсов. С одной стороны, КамАЗ конвертирует преимущество от утильсбора, преференции госзакупок и глубину собственной локализации в долю, которой не держал с доковидных времен. С другой — сильнейшие китайские марки (Sitrak, Shacman, FAW, Howo) по-прежнему коллективно продают больше всех остальных, но делают это на сжимающейся, все более спорной клиентской базе и с нерешенным вопросом сервисного покрытия.
Локализация как стратегия: плейбук 2021 года возвращается
Политический вектор за этими цифрами сформулирован прямо. Шишко ожидает дальнейшего снижения китайской доли — к концу года примерно до 50% — и напоминает, что власти ведут осознанную кампанию, стимулируя китайских производителей локализовываться в РФ. Его аргументация исторична: рынок будет двигаться в сторону отечественных брендов, и шаблон уже существует. В 2021 году, когда доля локальных марок тоже составляла около половины рынка, этот результат достигался во многом за счет местного производства иностранных брендов — машин, сходивших с российских конвейеров под отечественными VIN-номерами. «Нужно прийти к этому», — рассуждает Шишко.
Эта фраза — ключ ко всей истории 2025 года. Сдвиг доли обратно к «российским» грузовикам — не просто ренессанс собственной инженерии; это перезапуск сборочно-локализационной модели, в которой шильдик на решетке радиатора значит меньше, чем VIN-табличка на раме. Утильсбор откалиброван ровно под эту арифметику: собирай локально — получай зачет и конкурентную цену; ввози готовую машину — плати полный сбор и теряй маржинального покупателя.
Кадаков добавляет продуктовое измерение: КамАЗ, по его оценке, продолжит наращивать долю не только ценовым позиционированием, но и расширением модельного ряда — прежде всего за счет линейки премиальных грузовиков К-5, российского ответа на европейские флагманы, покинувшие рынок в 2022 году. Если К-5 даст обещанный уровень комфорта кабины, топливной экономичности и надежности трансмиссии, отечественный лидер сможет подняться в нишу, где Sitrak и Shacman сегодня конкурируют одной лишь ценой. Для управляющих парками, которые раньше специфицировали немецкие или шведские тягачи, это единственная набирающая силу отечественная замена — и срок ее взросления фактически задает темп, с которым рынок может снижать зависимость от китайских марок без потери качества сервиса.
Что перезагрузка означает для B2B-парков
Для корпоративных покупателей — перевозчиков, строительных групп, дистрибьюторов, муниципальных подрядчиков — обвал 2025 года не просто статистика; он меняет закупочную логику вполне конкретными способами.
- Рынок покупателя, но с таймером. При стоке канала около 50 тыс. машин и спросе вдвое ниже прежнего дилеры и лизингодатели мотивированы давать скидки. Парки со здоровым балансом могут агрессивно торговаться по цене, бесплатным сервисным пакетам и расширенным гарантиям — но лучшие комплектации и модельные годы разбирают именно там, где это критично.
- Сертификационный риск — теперь статья договора. Июльский эпизод с ОТТС показал: модельную линейку могут поставить на административную паузу. В контрактах купли-продажи этот риск стоит распределять явно — сроки поставки, условия замены модели и возврата денег, если одобрение типа приостановлено до передачи машины.
- Остаточные стоимости переоцениваются. Поток почти новых изъятых и сошедших с лизинга грузовиков будет годами давить на вторичные цены. Лизинговые конструкции, заложенные под стабильные остатки, требуют пересмотра андеррайтинга; покупатели за живые деньги, напротив, получают дешевый вторичный рынок для расширения парка.
- Покрытие сервисом важнее цены. Различие между китайскими марками в 2026 году определит не мощность и не прайс-лист, а способность закрыть запчасти и гарантийный ремонт за дни в тех регионах, где парк реально работает.
- Локализация платит дважды. Грузовики местной сборки — включая локализованные иностранные конструкции — несут преимущество по утильсбору при покупке и обычно более глубокую локальную базу запчастей позже. На пятилетнем горизонте владения эта комбинация способна перевесить изначально более дешевый импорт.
Итог: рынок меньше, центр тяжести — другой
Цифры 2025 года описывают сегмент, прошедший полный цикл в рекордные сроки: от рынка с европейским доминированием в 2021-м через китайское доминирование 2023–2024 годов к скорректированной трехполюсной структуре 2025-го, где производство на российской базе держит 36%, китайские бренды — 53%, белорусский импорт — 7% новых тяжелых грузовиков. Коррекцию определило не столько качество самих машин, сколько взаимодействие фискальной политики, сертификационного контроля, условий кредита и огромного навеса запасов, накопленного в годы бума.
Что будет дальше, в известном смысле уже припарковано на дилерских площадках: медленный год поглощения стока, продолжение давления на китайские доли при дальнейшем ужесточении локализационных стимулов и отечественный лидер — КамАЗ, — конвертирующий политическое преимущество в продуктовую динамику семейства К-5. Поставщикам сигнал не менее ясен. Российский рынок тяжелых грузовиков перестал быть экспортной возможностью для готовых машин и снова становится возможностью для локализации — компонентов, узлов и сервисной инфраструктуры. Компании, которые прочитают обвал 2025 года только как историю спроса, будут ждать восстановления, которое может прийти совсем не в ожидаемой форме; те же, кто прочитает его как историю промышленной политики, встанут в позицию под сборочную модель, о которой говорит Шишко, — плейбук 2021 года, перерожденный на вдвое меньшем рынке и с вдвое большим стратегическим весом.
Фактическая основа этого разбора — публикация «Коммерсанта» за авторством Наталии Мирошниченко «Китайский груз ответственности» от 8 декабря 2025 года, опирающаяся на данные «Автостата», аналитику «Глобал Трак Сейлс» (Global Truck Sales), представленную на пресс-конференции РОАД, и отраслевые источники.
Свежие сообщения

РЖД меняет сборы за возврат билетов, купленных с декабря

Дженентек начала строительство расширения в Хиллсборо

Почему доступный капитал не закрывает все пробелы оборонного снабжения

QR-платежи туристов принесли Индонезии $345,7 млн - сеть QRIS расширяется на новые страны

Индонезия призвала мебельных экспортёров снижать зависимость от рынка США

Оставить комментарий