
Кризис российской чёрной металлургии: спрос на пятнадцатилетнем минимуме, восстановление отложено до 2027 года
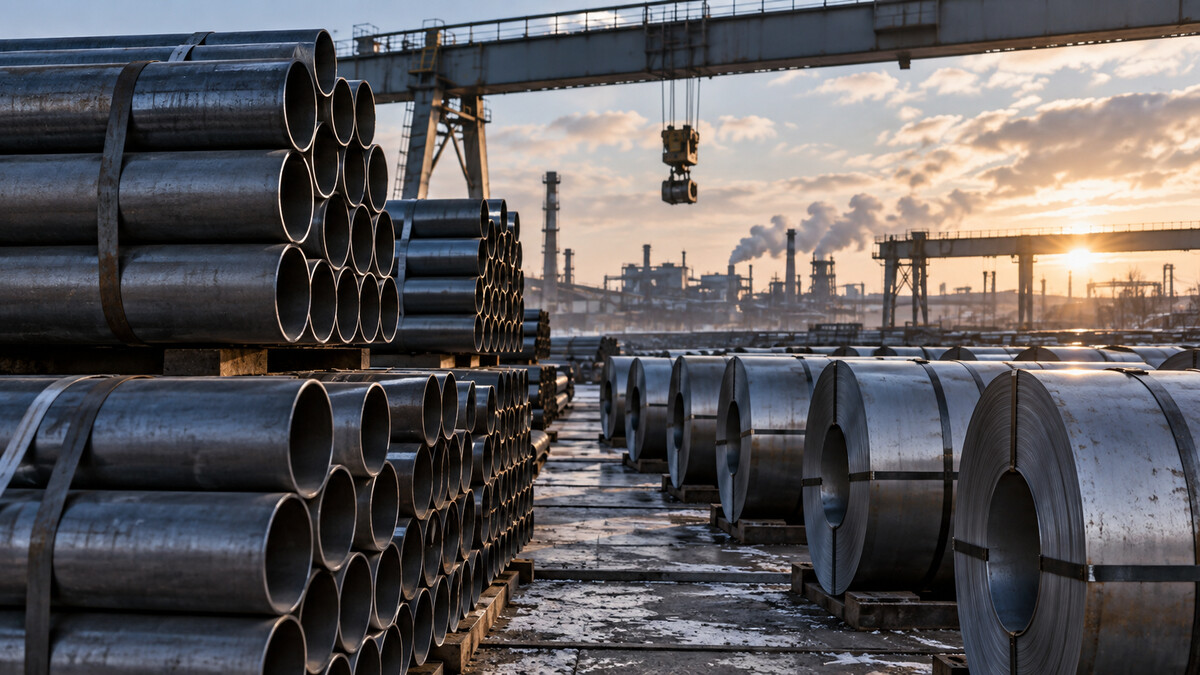
Российская сталелитейная отрасль встретила 2026 год на дне спада глубже, чем всё, что сектор переживал за полтора десятилетия. Внутреннее потребление чёрных металлов в России упало в 2025 году на 14%, до 38,9 млн тонн, — минимальный годовой уровень с 2011 года, следует из доклада Центра инвестиционного анализа и макроэкономических исследований ЦСР, с которым ознакомился «Эксперт». Для отрасли, чья продукция заканчивается в зданиях, мостах, машинах, трубах и автомобилях, сокращение такого масштаба — не отраслевая статистика. Аналитики ЦСР называют его симптомом системных рисков во всём реальном секторе: когда обрушивается спрос на сталь, это означает, что стройплощадки, машиностроители и автозаводы одновременно откладывают проекты и срезают программы обновления основных фондов, а рынок металла лишь фиксирует их коллективную паузу.
Анализ, опубликованный 6 февраля 2026 года, оцифровывает и этот диагноз, и финансовое напряжение, накопившееся внутри комбинатов. Заимствования металлургических компаний выросли на 26,5% в годовом выражении даже на фоне охлаждения корпоративного кредитного рынка в целом; долговая нагрузка резко разошлась между богатыми кэшем лидерами и остальной отраслью; а экспортные отдушины, прежде уравновешивавшие слабый внутренний спрос, остались практически закрытыми санкциями, китайским демпингом и дорогой логистикой. Этот материал восстанавливает анатомию кризиса: куда исчез спрос, как компании финансировали спад, почему экспорт не спасает сектор, какие политические рычаги способны смягчить дно цикла и когда возможен разворот — вероятнее всего, не ранее 2027 года.
Пятнадцатилетний минимум: что показывают цифры 2025 года
Главная цифра — потребление, и именно она задаёт рамку всему остальному. Сталь — промежуточный товар: тонну не покупают ради неё самой, поэтому потребление измеряет аппетит всего инвестиционного цикла. В 2025 году этот аппетит сократился на седьмую часть за один год и вернул рынок к объёмам пятнадцатилетней давности, до предыдущего инфраструктурного и жилищного подъёма. Производство последовало с обычным лагом и с показательным внутренним градиентом: чем глубже передел, тем круче спад.
- Внутреннее потребление чёрных металлов: минус 14% за 2025 год, до 38,9 млн тонн, — минимум с 2011 года.
- Производство в чёрной металлургии за январь-ноябрь 2025 года: минус 3,8% в годовом выражении против символических минус 1,2% в цветной металлургии и драгметаллах.
- Первичные формы (чугун, сырая сталь, ферросплавы): минус 4,8%; продукция высокого передела (трубы, профили, фитинги): минус 14%.
- Выпуск чёрной металлургии за весь 2025 год: минус 5% в натуральном выражении, до 66,5 млн тонн, по прогнозу ассоциации «Русская сталь», объединяющей крупнейшие комбинаты.
- Данные Росстата за январь-октябрь 2025 года: чугун минус 5,6%, до 41,8 млн тонн; нелегированная сталь минус 2%, до 45,2 млн тонн; легированная сталь почти минус 15%, до 11,2 млн тонн; прокат минус 5,3%, до 47,4 млн тонн; трубы, профили и фитинги минус 11,9%, до 9,5 млн тонн.
Градиент внутри этих цифр важнее средних значений. Первичная металлургия может приостановить домну и всё равно продавать полупродукт на слабом рынке с дисконтом; производители труб, профилей, фитингов и легированных марок продают напрямую в строительство, энергетику и машиностроение — и именно эти заказы перестали поступать в прежнем ритме. Падение на 14-15% точно в этих сегментах означает, что сломался инвестиционный цикл, а не торговый.
Индикаторы стороны спроса подтверждают прочтение. Выпуск строительных металлических конструкций сократился на 7,1% за одиннадцать месяцев 2025 года; производство автотранспортных средств, по данным Росстата, рухнуло на 23,6% за январь-ноябрь; прочие машины, станки и оборудование просели на 6,2%. «Это указывает на кризис в машиностроении, автопроме и других высокотехнологичных отраслях, которые откладывают проекты и сокращают программу обновления основных фондов», — говорится в обзоре ЦСР. Сталь, иначе говоря, не потеряла долю рынка в пользу других материалов; её покупатели потеряли импульс.
Сторона спроса: строительство, машиностроение и валютные тиски
В 2025 году наложились три шока спроса. Первый — строительство: объёмы жилищного строительства снизились на 5,6% в годовом выражении за январь-сентябрь, а общий темп строительных работ замедлялся в течение года, поскольку дорогой кредит заморозил новые старты. Второй — инфраструктура: сдвинулись сроки по нескольким флагманским программам, включая третий этап Восточного полигона, модернизацию Байкало-Амурской магистрали и Транссиба, одного из крупнейших потребителей рельсов, металлоконструкций и трубы большого диаметра. Третий — обрабатывающая промышленность, где почти четвертное падение выпуска автомобилей и спад в машиностроении убрали две традиционные опоры спроса на плоский и сортовой прокат. Сезонность затем усилила картину: к декабрю строительный сезон завершился, поставки металлопродукции на стройки сократились до минимума, и загрузка комбинатов была, вероятно, даже ниже годовых средних.
Рубль, налоги и импортная конкуренция
К шоку спроса добавился валютный. Представитель «Северстали» (Severstal) отметил в комментарии «Эксперту», что переукреплённый курс рубля стимулирует импорт готовых изделий и подрывает конкурентоспособность отечественных потребителей, положение которых и так ухудшается из-за роста налогов, тарифов и падения спроса. Автопром защищён утилизационными сборами, отметили в компании, но большинство сегментов обрабатывающей промышленности такой защиты не имеет. Импортные машины, конструкции и компоненты конкурируют напрямую с отечественной продукцией — и с российской сталью внутри неё, что делает валютный канал вторичным, но устойчивым тормозом потребления металла.
Показательна дивергенция внутри отрасли. Сама «Северсталь» нарастила выпуск чугуна на 3,5% и стали на 3,7% за 2025 год в целом, а продажи — на 3,6%, поскольку её продуктовая смесь и контрактная база опираются на сегменты, продолжавшие заказывать. Кризис, иначе говоря, перераспределяет тонны внутри отрасли даже тогда, когда сжимает рынок в целом, — картина, которая исторически предшествует консолидации, а не широкому восстановлению.
Двухскоростная отрасль: табели компаний
Отчёты за третий квартал показали тот же разрыв на уровне компаний. Магнитогорский металлургический комбинат ММК (MMK) сократил выплавку чугуна на 10,6%, до 6,6 млн тонн, и стали на 13,7%, до 7,6 млн тонн, а продажи металлопродукции — на 10,4%, до 7,4 млн тонн. Группа «Мечел» (Mechel) произвела на 5% меньше чугуна (2,1 млн тонн) и на 2% меньше стали (2,5 млн тонн), при этом реализация плоского проката обвалилась на 23%, до 179 тыс. тонн, а сортового — на 6%, до 1,7 млн тонн. «Северсталь», напротив, подняла выпуск чугуна на 16%, до 8,3 млн тонн, и стали на 5%, до 8,1 млн тонн, а продажи плоского проката и труб — на 1%, до 4,2 млн тонн. НЛМК (NLMK), «Металлоинвест» (Metalloinvest) и Объединённая металлургическая компания решили не публиковать операционные результаты за период.
Самая заметная жертва была объявлена в декабре 2025 года: Вяртсильский метизный завод, входящий в группу «Мечел» и относящийся к старейшим предприятиям чёрной металлургии страны, готовился к остановке из-за падения спроса на его продукцию, как писал «Эксперт» в декабрьском обзоре отрасли. Остановка предприятия с такой родословной работает как отраслевой сигнал: когда даже исторические площадки не находят покупателей для своей продукции, проблема не в качестве продукта или менеджменте, а в самом рынке.
Долг вместо инвестиций: как комбинаты финансировали спад
Кризис спроса превращается в кризис баланса, когда компании занимают, чтобы стоять на месте. Именно это ЦСР и зафиксировал по итогам 2025 года. За одиннадцать месяцев металлургические компании увеличили привлечение банковских кредитов на 26,5% в годовом выражении, до 2,7 трлн рублей, в момент, когда корпоративное кредитование по экономике в целом падало. За тот же период кредитный портфель пула металлургических компаний, анализируемого центром, вырос лишь на 1,6%. Разрыв между потоками и остатком имеет конкретный смысл, пишут аналитики: преобладание краткосрочных ссуд и большой объём реструктуризаций и рефинансирований для поддержания оборотных средств, а не для финансирования проектов развития. Деньги шли на то, чтобы держать печи горячими, оплачивать сырьё и перекатывать долговое обслуживание, — но не в новые мощности и новые продукты.
Разрыв балансов
Не все вошли в спад с одинаковой подушкой. Топ-3 производителей — «Северсталь», НЛМК и ММК, вместе дающие более половины выпуска стали в России, — несут минимальную долговую нагрузку и способны пережить несколько слабых лет за счёт денежного потока. Большинство остальной отрасли — нет. Тяжелее всех положение у «Мечела»: чистый долг к EBITDA к середине 2025 года вырос до 8,8х против 4,6х на конец 2024 года, и такой рычаг почти не оставляет места для ошибки на рынке падающих цен и сжимающихся марж. «Эксперт» направил запросы в пресс-службы НЛМК, ММК и ТМК (TMK) и к моменту публикации ответов не получил, что само по себе говорит о чувствительности долговой темы.
ЦСР делает из этого разрыва структурный вывод: кризис такой глубины, вероятно, завершится консолидацией. Компании, обслуживающие высокий рычаг на сжимающейся EBITDA, имеют короткое меню стратегических вариантов — продажа активов, вход более сильного собственника или уход с рынка, — тогда как богатые кэшем лидеры получают переговорную силу ровно тогда, когда активы дешевле всего. Отрасль, выходящая из спада, поэтому, вероятно, окажется более концентрированной, чем та, что в него входила.
Экспортная стена: санкции, китайский профицит и логистика
Европейское эмбарго и цена перенаправления
Исторически экспорт был клапаном, сбрасывавшим давление, когда внутренний рынок слабел. Теперь этот клапан практически закрыт. Прямой запрет Европейского союза от марта 2022 года на импорт широкой номенклатуры российской стальной продукции — плоского проката, труб и других позиций — одним махом закрыл самый выгодный рынок. До санкций на ЕС приходилось 17% из 39,5 млн тонн стали, вывезенных Россией на мировые рынки в 2021 году, по данным портала «Морские вести России», которые приводит «Эксперт»: рынок территориально близкий и с ценами выше азиатских. Эмбарго затронуло до 40% экспорта стали из России в Европу, около 9 млрд долларов в стоимостном выражении. Вход фактически остался открыт лишь для слябов НЛМК, питающих собственные прокатные заводы компании в Европе.
Отрасль перенаправила тонны в Азию, Африку и даже Латинскую Америку, но эти направления не стали лекарством. Длинные логистические маршруты резко подняли транспортные расходы; спрос в Африке и Латинской Америке скромнее европейского; а в Азии российские поставщики конкурируют с китайскими, индийскими и ближневосточными производителями, продающими в свои домашние регионы с короткими цепочками. Перенаправление сохранило объём ценой маржи.
Китайский профицит задаёт мировую цену
Вторая стена — глобальная. С 2024 года мировые цены на сталь падают из-за перепроизводства в Китае: избыточные объёмы уходили на глобальный рынок по демпинговым ценам, пока китайские комбинаты боролись за выручку посреди собственного строительного кризиса. Экспорт стали из КНР превысил 110 млн тонн в 2024 году и достиг 107,7 млн тонн за январь-ноябрь 2025 года, грозя повторить рекорд предыдущего года. Ценовой результат виден в бенчмарках: горячекатаный рулон торговался около 445 долларов за тонну, арматура — около 495 долларов за тонну на условиях FOB Чёрное море, по данным MMI, которые приводит «Эксперт», против 450 и 515 долларов соответственно в июне. Для российских экспортёров такие цены лежат ниже уровня, при котором дальняя логистика имеет смысл на многих направлениях.
Где приоткрывается окно
В стене есть трещины, но они узки. Аналитик «Финама» (Finam) Алексей Калачёв суммирует набор ограничений: экспортные возможности ограничены санкциями, закрывающими премиальные рынки, давлением китайского экспорта, разгоняемого проблемами строительной индустрии КНР, низкими ценами и дорогой логистикой. Вместе с тем, признаёт он, на мировых рынках наметились изменения: цены на прокат в США повышаются уже несколько месяцев подряд, а в Индии сохраняется повышенный спрос на фоне строительного и индустриального бума. Для российских поставщиков эти окна реальны, но ограничены: санкционная логистика, страхование и платёжная инфраструктура определяют, кто может продавать, куда и на каких условиях, независимо от ценового сигнала.
Политические рычаги: формула акциза и ключевая ставка
Два политических инструмента доминируют в списке пожеланий отрасли. Первый — акциз на жидкую сталь, введённый в 2022 году для изъятия «сверхдоходов» металлургов в товарном буме. Формула обнуляет акциз при снижении экспортной цены на слябы, стальную заготовку, ниже 30 тыс. рублей за тонну. Этот порог не индексировался с 2022 года и, по словам источника в крупной металлургической компании, перестал выполнять свою функцию обнуления акциза в месяцы с неблагоприятной рыночной конъюнктурой. Корректировка формулы повысила бы рентабельность именно в те периоды, когда комбинаты меньше всего могут позволить себе её потерять, считает собеседник издания.
Второй рычаг — денежно-кредитный, и он крупнее. Банк России поднимал ключевую ставку во второй половине 2024 года до 21% в октябре 2024 года и постепенно снижает её с июня 2025 года, но кредит для бизнеса остаётся дорогим, напрямую подавляя новые инвестиционные проекты в строительстве и промышленности. Калачёв оценивает порог оживления внутреннего спроса на сталь в ключевую ставку 12% и ниже. Список пожеланий «Северстали» добавляет доработку или отмену акциза на жидкую сталь, ставку 12-14% и любые меры стимулирования экономической активности потребителей стали — признание того, что портфель заказов комбината зависит от финансов его клиентов больше, чем от его собственных.
Производители нишевой продукции просят точечных, а не макроинструментов. «Сайберстил» (CYBERSTEEL), производитель бесшовных нержавеющих труб, созданный на базе одного из цехов Первоуральского новотрубного завода, выступает за специализированное льготное финансирование проектов по освоению дефицитных видов продукции, прямое софинансирование НИОКР и создание инжиниринговых центров. Опыт самой компании показывает, где спрос ещё растёт: государственно-ориентированные сегменты — оборонно-промышленный комплекс, атомная энергетика и критическая инфраструктура ТЭК, где высоколегированные стали и сплавы не просто востребованы, а безальтернативны, — прибавили до 10%, пока коммерческий сектор осторожничал. Российский рынок стали 2026 года таким образом раскалывается на сжимающуюся коммерческую половину и растущую госзаказную нишу.
Когда цикл развернётся: стагнация в 2026-м, восстановление не ранее 2027-го
Собственные прогнозы отрасли трезвы. «Северсталь» ожидает, что потребление стали в России по итогам 2025 года снизится на 14%, до 37,8 млн тонн, при падении спроса примерно на 10% в строительстве, на 19% в энергетике и на 32% в машиностроении. При текущей траектории ключевой ставки компания предполагает дальнейшее сокращение потребления в 2026 году с осторожным оживлением спроса лишь во втором полугодии и отказывается прогнозировать более отдалённые периоды, ссылаясь на высокую волатильность, — но настаивает, что фундаментальные опоры спроса, жилищное строительство и инфраструктурные проекты, сохраняются. Генеральный директор «Шерпа Групп» (Sherpa Group) Александра Галактионова настроена консервативнее: рост металлургической отрасли возможен не ранее 2027 года, когда запланировано более существенное увеличение бюджетных вложений в инфраструктуру и начнутся стройки по концессионным проектам.
Строительный прогноз Sherpa раскладывает будущее восстановление по полочкам. В жилом строительстве ожидается стагнация; в коммерческой недвижимости будут преимущественно достраивать и вводить ранее запущенные объекты, а не начинать новые; относительно ровный рост возможен в гостиничной и туристической инфраструктуре, складской недвижимости и центрах обработки данных — сегментах с высокой металлоёмкостью на рубль инвестиций. Эта смесь важна для комбинатов: склады и ЦОДы потребляют металлоконструкции и кабельные трассы, а не те объёмы трубы, которые прежде заказывали энергетические проекты.
- Ключевая ставка на уровне порога 12% и ниже, с которым аналитики связывают оживление внутреннего спроса.
- Перезапуск и устойчивое финансирование отложенных инфраструктурных программ, включая третий этап Восточного полигона.
- Концессионное строительство с 2027 года, превращающее бюджетные обязательства в фактические заказы на сталь.
- Корректировка формулы акциза на жидкую сталь, возвращающая маржу в месяцы низких цен.
- Стабилизация спроса на строительные металлоконструкции и трубу как опережающий индикатор начавшегося разворота.
Консолидация как финальный акт кризиса
Каждый глубокий отраслевой кризис заканчивается перекройкой карты собственников, и этот вряд ли станет исключением. ЦСР ожидает, что спад подтолкнёт российскую чёрную металлургию к консолидации: закредитованные компании среднего яруса, обслуживающие долг на сжимающейся прибыли, становятся целями для поглощения или кандидатами на выход, тогда как богатый кэшем топ-3 получает возможность покупать мощности, клиентские базы и продуктовые линейки по кризисным ценам. Декабрьская остановка Вяртсильского метизного завода и рычаг 8,8х у «Мечела» — ранние маркеры этого процесса; молчание нескольких крупных игроков по операционной отчётности — ещё один.
Для потребителей стали более концентрированная отрасль означает меньше альтернативных поставщиков и, в конечном счёте, более жёсткую ценовую власть, когда спрос вернётся. Для государства вопрос в том, сколько мощностей и сколько продуктовых ниш — от трубы большого диаметра до высоколегированных марок — оно хочет провести через спад и будут ли формула акциза, конвейер концессий и траектория ставки скорректированы вовремя, чтобы сохранить эти активы живыми. Сталь всегда была зеркалом реальной экономики; в 2026 году российское зеркало показывает пятнадцатилетний минимум спроса, финансируемую долгом паузу в инвестициях и восстановление, которое зависит меньше от самих комбинатов, чем от макроэкономического разворота, которого они ждут.
Свежие сообщения

РЖД меняет сборы за возврат билетов, купленных с декабря

Дженентек начала строительство расширения в Хиллсборо

Почему доступный капитал не закрывает все пробелы оборонного снабжения

QR-платежи туристов принесли Индонезии $345,7 млн - сеть QRIS расширяется на новые страны

Индонезия призвала мебельных экспортёров снижать зависимость от рынка США

Оставить комментарий