
Пшеничный разворот: как сезон на 53 млн тонн перекроил карту российского зернового экспорта
Зерновая торговля России входила в сезон 2024/25 как история рекордов, а вышла из него как история перестройки. Отгрузки завершаются примерно на отметке 53 млн тонн — четвёртый результат в современной истории российского зернового экспорта, но заметный шаг вниз после более чем 70 млн тонн сезоном ранее, — при этом страна пятый сезон подряд удерживает корону ведущего мирового поставщика пшеницы. Под заголовочной цифрой сезон тихо перестроил саму торговлю: два крупнейших покупателя вдвое сократили закупки, укрепление рубля отправило закупочные цены и маржу экспортёров в отрицательную зону, а грузовые потоки решительно сместились в сторону Африки, Ближнего Востока и расширяющегося кольца новых азиатских направлений. Этот разбор восстанавливает анатомию разворота — шока спроса, валютного сжатия, консолидации экспортного сословия, новой географии, ставки на собственные ценовые институты и портового строительства, которое должно всё это вывезти, — и опирается на эксклюзивное интервью, которое Дмитрий Сергеев (Dmitry Sergeyev), председатель Российского союза экспортёров и производителей зерна и генеральный директор «Объединенной зерновой компании» (United Grain Company, OZK), дал Интерфаксу 6 июня 2025 года на полях IV Российского зернового форума в Сочи.
Высокий сезон, прервавший серию рекордов
Три сезона подряд укладываются в одну строку каждый. В 2022/23 году, на волне рекордных урожаев, Россия отгрузила за рубеж более 60 млн тонн зерна. В 2023/24 году она пошла ещё дальше — за 70 млн тонн, рубеж, к которому не приблизился ни один другой экспортёр. В 2024/25 поток завершится примерно на 53 млн тонн: по оценке Сергеева, это четвёртый результат в современной истории зернового экспорта страны — высокий по любым историческим меркам, но безусловно ниже двух предшествовавших рекордов.
Спад не стоит России лидерства. По пшенице страна остаётся безусловным мировым номером один, далеко оставляя позади ближайшего конкурента — Европейский союз, — и входит в сезон 2025/26 с этим статусом, удерживаемым пятый маркетинговый год подряд. Изменилась не позиция в рейтинге, а структура потока: меньше тонн прежним якорным покупателям, больше тонн длинному «хвосту» направлений и маржинальная структура, которая больше не вознаграждает один лишь объём. Для отрасли, чей экспорт служит выходом для структурного производственного излишка и чей национальный мандат теперь требует роста экспорта на 50% к 2030 году, именно это сочетание и есть главная новость сезона.
Две силы за уменьшившимся планом отгрузок
Покупатели, которые исчезли
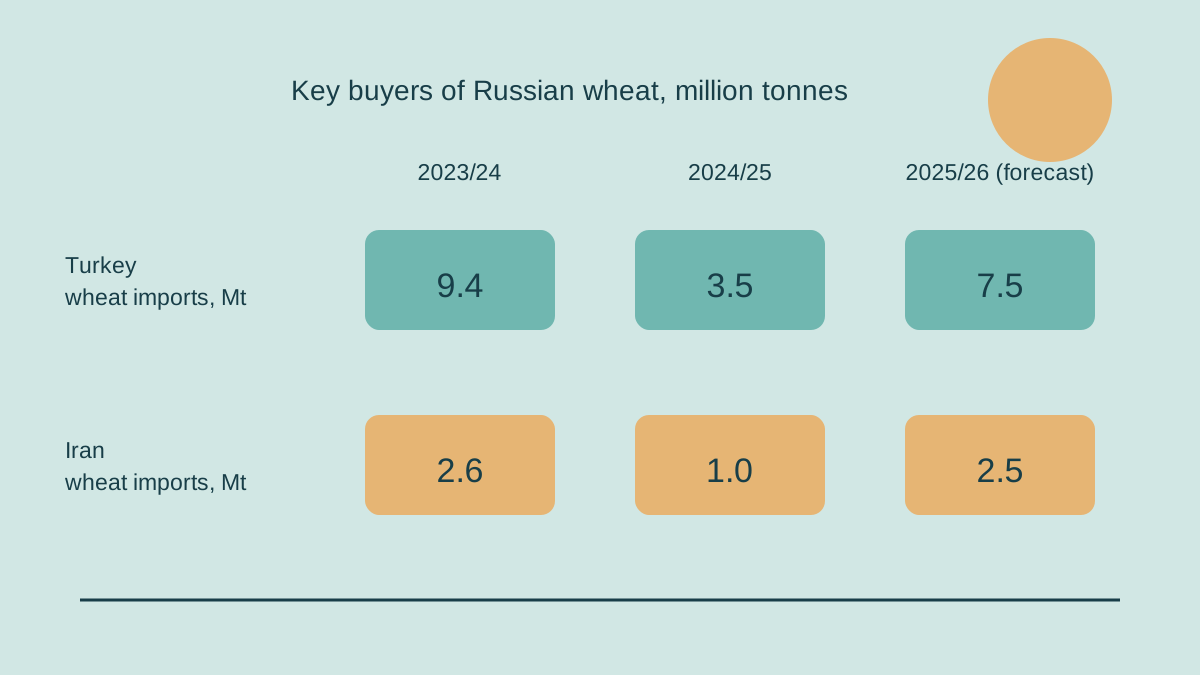
Первая сила — спрос, и пришёл он с вершины списка клиентов. Турция, крупнейший одиночный рынок российского зерна, завершит сезон с импортом лишь 3,5 млн тонн против 9,4 млн тонн годом ранее — сокращение почти втрое. Иран урезал закупки пшеницы с 2,6 млн тонн до 1 млн тонн. Две контрагентские позиции дают разворот более чем на 7 млн тонн, то есть большую часть разрыва между этим сезоном и прошлым. Принципиально, что ни один покупатель не исчез: оба остались в тройке крупнейших импортёров российского зерна, а значит сезон стал паузой спроса, а не потерей рынков.
Рубль повернулся против экспортёра
Вторая сила — валюта. Первое полугодие сезона, с июля по декабрь 2024 года, сочетало растущий тренд на мировом рынке пшеницы с постепенно слабеющим рублём — идеальную для экспортёра конфигурацию, позволявшую повышать закупочные цены у сельхозпроизводителей. С января 2025 года рубль развернулся: курс доллара прошёл путь от 100,5 рубля в январе до 83,4 рубля к апрелю. Когда экспортная выручка стала приносить меньше рублей, трейдерам пришлось снижать закупочные цены ровно тогда, когда производители испытывали встречное давление внутри страны. У последовавшего сжатия три составляющих, и Сергеев перечисляет их без прикрас:
- рост производственных затрат в аграрном секторе после двух дорогих сезонов;
- снижение урожайности второй год подряд, повысившее себестоимость каждой убранной тонны;
- истончившиеся запасы зерна, лишившие производителей буфера, который обычно позволяет переждать неблагоприятное ценовое окно.
Итог — сезон, в котором физический поток оставался большим, а экономика его перемещения ухудшилась: сочетание, перестраивающее отрасль быстрее, чем простое падение объёмов.
Маржинальное сжатие и новая иерархия экспортёров
Рентабельность экспорта в 2024/25 году, по формулировке наблюдателей рынка, находилась в резко отрицательной зоне. Описание Сергеева тех, кто выживает в такой год, — это портрет вертикальной интеграции: продолжать работать могут компании с внутренними резервами — собственными зерновыми элеваторами, складами, автотранспортом и железнодорожным подвижным составом, собственным флотом и собственными перевалочными мощностями. Владение цепочкой позволяет резать издержки на каждом звене и использовать эффект масштаба, недоступный чисто трейдерской компании, арендующей мощности по спотовым ставкам.
Именно поэтому консолидация основных экспортных потоков в руках относительно узкой группы экспортёров видна уже много лет, и Сергеев связывает её с ростом прозрачности рынка и постоянной необходимостью защищать конкурентоспособность на мировых тендерах, а не с отдельным неудачным сезоном. Однако дверь не закрыта: в 2024 году зерно иностранным покупателям поставляли более 300 компаний, и нишевые новички — специалисты по отдельной культуре, отдельному бассейну или отдельному направлению — появляются почти каждый сезон. Иерархия уплотняется наверху, оставаясь проницаемой по краям.
Слой внешних ограничений тоже устоялся в управляемую рутину. Так называемые скрытые санкции против российского зерна — трение платёжных коридоров, страхования, фрахта и банковских процедур, а не формальные эмбарго, — больше не определяют форму торговли: экспортёры, по словам Сергеева, адаптировались к новой реальности, хотя сложности финансовой логистики сохраняются и продолжают добавлять стоимость каждому контракту.
Карта торговли: от пяти якорных рынков к сорока направлениям
Структура направлений сезона 2024/25 читается как двухслойная карта. Внутренний слой традиционен и устойчив: Египет, Турция, Иран, Бангладеш и Саудовская Аравия остаются главными направлениями российского зернового экспорта, причём Турция и Иран удержали места в первой тройке несмотря на сокращения. Внешний слой — там случился рост сезона: отгрузки резко выросли в широкую группу средних рынков Западной и Северной Африки, Леванта и Южной Азии, а за предыдущие два-три сезона объёмы поставок в Алжир, Кению, Ливию, Марокко, Израиль и Китай выросли кратно или даже на порядок. Первые в истории партии достигли четырёх африканских стран, прежде не появлявшихся в статистике отгрузок, а российская пшеница, как любили отмечать спикеры форума, дотянулась даже до Занзибара; среди направлений роста последних сезонов союз называет и Мексику.
Взгляд вперёд обнадёживает сильнее, чем завершившийся сезон. Первые оценки балансов на 2025/26 год показывают, что Турция нарастит импорт пшеницы до 7,5 млн тонн — на 4 млн тонн больше, чем в 2024/25, — а Иран вернётся к 2,5 млн тонн, на 1,5 млн тонн выше текущего уровня. Турецкие и иранские покупатели ещё к началу июня стали активнее на рынке, и рост спроса ожидается почти от всех ключевых импортёров, включая Египет и Индонезию. Шок спроса этого сезона, в такой оптике, был циклическим на вершине списка клиентов и структурным на окраинах — и структурная его часть указывает вверх.
Африканский вектор: треть пшеничного рынка континента
Ни одна часть внешнего слоя не важна так, как Африка. Континент покупает около 60 млн тонн пшеницы в год, и его импортная кривая крута уже два десятилетия: до 30 млн тонн двадцать лет назад, 50 млн тонн десять лет назад и, если долгосрочная динамика удержится, свыше 70 млн тонн в ближайшие пять лет. Рост населения, урбанизация и расширяющийся средний класс делают эту кривую одной из немногих почти достоверных величин мировой продовольственной торговли.
Россия двигалась вместе с ней. За шесть маркетинговых сезонов страна нарастила экспорт пшеницы в Африку примерно на треть — с примерно 15 млн тонн в среднем за сезоны 2018/19–2020/21 до 20 млн тонн в сезоне 2023/24 — и сегодня поставляет зерно примерно в 40 африканских стран, занимая около трети всего пшеничного рынка континента. Заметные успехи последних сезонов — кратный рост или начало поставок в Алжир, Ливию, Кению, Марокко, Тунис и Танзанию.
Сергеев осторожно не рассматривает континент как единого контрагента. У Африки пять субрегионов с очень разной логистикой, системами закупок и платёжной культурой. С северными государствами, такими как Египет и Алжир, отношения прямые: государственные закупочные агентства и ведущие мукомольные компании подписывают контракты с экспортёрами напрямую, что минимизирует посреднические издержки и сохраняет прозрачность качества и цены. В центральной и южной Африке, где портовая и внутренняя инфраструктура зачастую тонка, российские продавцы по-прежнему работают через международных трейдеров — канал, добавляющий утечку маржи, но покупающий досягаемость. Закрыть этот разрыв союз называет следующим шагом: рост африканских объёмов требует комплексного пакета инвестиций в логистику, хранение и переработку, а не только грузов, и, как отмечает Сергеев, определённые шаги в этом направлении уже предпринимаются.
Южное полушарие и смещающийся мировой баланс
Конкурентный фон 2024/25 был необычно неблагоприятен для всего европейского экспортного региона. ЕС, Россия и их черноморские соседи столкнулись со спадом производства и, как следствием, ослаблением экспорта пшеницы, тогда как поставщики южного полушария — прежде всего Австралия и Аргентина — собрали хороший урожай и взяли долю на азиатских рынках, где европейское зерно стало относительно неконкурентным. Североамериканские экспортёры — США и Канада — добавили давления на пересекающихся направлениях.
Баланс 2025/26 года ожидается зеркальным: европейское производство восстанавливается, тогда как выпуск южного полушария может снизиться, с соответствующим перераспределением мировых зерновых потоков. Рамка Сергеева для этой ротации намеренно лишена сентиментальности — потоки следуют за балансом спроса и предложения в каждом регионе, и ни один экспортёр не держит рынок по привычке; даже переход части латиноамериканских покупателей на аргентинское зерно он описывает как естественный процесс, а не как потерю. Для России практический вывод таков: африканское и ближневосточное строительство не заменяет конкурентоспособность по цене и логистике, а служит платформой, на которой эту конкурентоспособность приходится защищать каждый сезон.
Ценовая власть: ставка на зерновую биржу БРИКС
Самый институционально амбициозный пункт зерновой повестки — зерновая биржа БРИКС, одобренная на саммите объединения в Казани осенью 2024 года по инициативе, изначально предложенной союзом и затем поддержанной президентом России Владимиром Путиным (Vladimir Putin). Обоснование структурно: группа объединяет одновременно крупнейших мировых производителей и потребителей зерна. На одну Россию приходится 20–25% мировой торговли пшеницей, Бразилия в последние годы стала ведущим мировым экспортёром кукурузы, а Китай одновременно является крупным производителем и крупнейшим импортёром пшеницы. Торговая платформа внутри этого периметра, гласит аргумент, позволит вырабатывать независимые и справедливые ценовые индикаторы, даст сельхозпродукции более объективную оценку, чем бенчмарки, формируемые вне производящего мира, а по оценке союза, ещё и укрепит глобальную продовольственную безопасность.
Инженерия, однако, тяжела. Согласование регуляторов биржевой инфраструктуры, финансовых институтов, министерств сельского хозяйства и финансов и отраслевых сообществ всех стран-участниц означает урегулировать приоритетные товарные группы, торговые режимы и правила, процедуры допуска товаров и участников и способы расчётов — каждое из них самостоятельные переговоры. Встречи с иностранными партнёрами на сочинском форуме продвинули детали, и союз ожидает, что первые принципиальные договорённости о концептуальной модели войдут в декларацию саммита БРИКС в Бразилии 6–7 июля 2025 года.
Параллельно идёт внутренний регуляторный список пожеланий: совершенствование механизма расчёта экспортных пошлин на зерно, развитие биржевой торговли российским зерном, выработка мер государственной поддержки как внутри страны, так и в рамках Евразийского экономического союза. Вместе эти пункты складываются в попытку перевести ценообразование российского зерна с заимствованного бенчмарка на собственный — институциональную половину экспортного разворота.
Инфраструктура для большего десятилетия
Каждая тонна разворота по-прежнему уходит через порт, и портовая арифметика — наименее романтичная и наиболее связывающая часть истории. В рекордном сезоне 2023/24 три новороссийских зерновых терминала перевалили 24,6 млн тонн при суммарной проектной мощности 22,6 млн тонн — перевыполнение, доказавшее правильность решения о расширении и одновременно показавшее, как мало осталось запаса. Детализация по терминалам объясняет давление:
- Новороссийский комбинат хлебопродуктов (NKHP) перевалил 8,3 млн тонн при проектной мощности 7,1 млн тонн;
- «НЗТ» (NZT) перевалил 7,1 млн тонн при проектных 6,5 млн тонн;
- «КСК» (KSK) перевалил 9,2 млн тонн при проектных 9 млн тонн, уже подняв пропускную способность до 10,5 млн тонн в 2024 году с планом выхода на 15 млн тонн.
Программа развития, встроенная в национальный проект «Международная кооперация и экспорт», добавляет по 4,5 млн тонн мощности каждому из терминалов НКХП и НЗТ через совместный проект «Новый пирс». Суммарно пропускная способность Новороссийска по зерновым грузам должна вырасти более чем в 1,5 раза — с 24,1 млн тонн до 37,6 млн тонн к 2028 году. Логика резерва сформулирована прямо: порт обязан поглощать нарушенные погодой ритмы отгрузок и внезапные всплески спроса, не выстраивая урожай страны в очередь.
Масштаб этого строительства выверен под цели, поставленные в феврале 2024 года: объём сельхозпроизводства не менее чем на 25% выше уровня 2021 года к 2030 году и рост аграрного экспорта на 50%. Для зерна это означает валовой сбор не менее 170 млн тонн в год и экспорт не менее 81 млн тонн — цифры, на фоне которых сегодняшние 53 млн тонн выглядят базовым лагерем, а не вершиной.
Собственная трансформация союза
Институт, описывающий этот разворот, сам был перестроен. Созданный в 2019 году как канал между экспортёрами и органами власти, союз в 2024 году сменил название на Союз экспортёров и производителей зерна и расширил мандат от содействия торговле до всей цепочки — производства, хранения, внутренней перевозки и экспортной отгрузки. Сегодня в нём 50 участников, принявших за год 13 новых, включая крупные агрохолдинги и финансовый институт, обеспечивающий участников рынка сельхозтехникой; стратегия развития до 2030 года, принятая правлением в мае, соединяет работу с научным сообществом над маргинальным растениеводством и экспортной инфраструктурой с описанной выше регуляторной повесткой и продвижением образа России как надёжного поставщика зерна.
За чем следить в сезоне 2025/26
- Траектория рубля и закупочные цены: повтор январско-апрельского укрепления вновь переложил бы адаптацию на производителей и трейдеров.
- Тендерная активность Турции и Ирана — двух «качающихся» покупателей, чьё возвращение определяет размер отскока сезона.
- Африканская логистика: успеют ли хранение, переработка и прямые контракты вырасти настолько, чтобы превратить треть пшеничного рынка континента в устойчивую долю.
- Зерновая биржа БРИКС: превратит ли декларация саммита в Бразилии концептуальную модель в график работ.
- Урожай южного полушария, от которого зависит, какая часть ожидаемого перераспределения потоков достанется европейским и черноморским поставщикам.
- Пошлинный и биржевой контур: уточнение механизма экспортной пошлины и прогресс организованной биржевой торговли зерном внутри страны.
- График модернизации Новороссийска против цели 37,6 млн тонн к 2028 году.
Сезон 2024/25 запомнится не объёмом, который был лишь четвёртым в истории. Он запомнится как год, когда зерновая торговля России перестала быть историей урожая и стала историей систем — валюта, маржа, портфель направлений, портовые мощности и ценовые институты двинулись одновременно. Судя по материалам сочинского форума, отрасль входит в новый сезон с меньшими якорными покупателями, более длинным и быстрее растущим «хвостом» направлений и ясным представлением о том, какую инфраструктуру и какие институты ей предстоит построить до срока целей 2030 года.
Свежие сообщения

РЖД меняет сборы за возврат билетов, купленных с декабря

Дженентек начала строительство расширения в Хиллсборо

Почему доступный капитал не закрывает все пробелы оборонного снабжения

QR-платежи туристов принесли Индонезии $345,7 млн - сеть QRIS расширяется на новые страны

Индонезия призвала мебельных экспортёров снижать зависимость от рынка США

Оставить комментарий