
Ставка Японии в ¥1 трлн на судостроение: почему одних денег не хватит, чтобы отвоевать море у Китая
Япония готовится вложить до ¥1 трлн (US$6,3 млрд) в свою судостроительную отрасль — попытку вернуть контроль над сектором, который Токио теперь рассматривает и как экономический двигатель, и как опору национальной безопасности. Масштаб обязательства впечатляет для страны, чья доля в мировом судостроении сокращается уже более десяти лет. Однако аналитики, пристальнее других следящие за отраслью, сходятся в одном: сами по себе деньги, сколь бы крупной ни была сумма, не способны переломить спад, вызванный высокими издержками, нехваткой рабочих рук и производственными мощностями, которые десятилетиями тихо утекали, — и всё это на фоне того, как Китай закрепляет своё господство на верфях мира. Именно это противоречие составляет суть аналитического разбора японского судостроительного возрождения, опубликованного в рубрике This Week in Asia газеты South China Morning Post.
Судостроение — отрасль на редкость беспощадная. Проектирование и постройка одного судна занимают годы, а цепочки поставок за ним — сталь, двигатели, движители, электроника, квалифицированный труд — складываются ещё дольше. Стоит стране утратить такую промышленную базу — и выкупить её обратно уже не вопрос суммы на счёте. Это вопрос восстановления навыков, сетей поставщиков и, прежде всего, причины, по которой судовладельцы разместят заказ. Японский план правильнее всего понимать именно как попытку сделать всё это — и сделать в конкуренции с соперником, который два десятилетия оттачивал масштаб и издержки.
Стратегическая отрасль, открытая заново
Озабоченность сокращающейся ролью Японии в мировом судостроении нарастала годами, но настроения резко переменились после того, как Дональд Трамп (Donald Trump) вернулся в Белый дом в январе 2025 года. Судостроение внезапно обозначилось как правдоподобная область сотрудничества между Токио и Соединёнными Штатами. Для японских стратегов логика была прагматичной: ремонт и даже постройка американских военных кораблей в восточной части Тихого океана дали бы Японии нечто ценное, что можно предложить Вашингтону, — способ смягчить тарифы, введённые Трампом в начале его второго срока, и заякорить альянс в общей промышленной базе, а не только в гарантиях безопасности.
Внутренний механизм заработал быстро вслед за этой идеей. В июне 2025 года специальный комитет правящей Либерально-демократической партии (Liberal Democratic Party) по морскому транспорту учредил новый форум, посвящённый изучению связей судостроения с экономической безопасностью. До конца месяца было выдвинуто предложение о масштабных инвестициях общим объёмом ¥1 трлн. Скорость имела значение: она сигнализировала, что в сознании политиков судостроение переквалифицировали — из переживающей спад тяжёлой промышленности, конкурирующей ценой, в стратегический актив, конкурирующий за суверенитет.
Эту переквалификацию определили две силы. Первая — коммерческая: размывание японской доли рынка и «обезлюживание» верфей. Вторая — геополитическая: потрясения на Ближнем Востоке обнажили хрупкость морских маршрутов, от которых Япония, островная экономика, бедная ресурсами, зависит в вопросах энергии и продовольствия. Когда суда, перевозящие импорт страны, строятся и всё сильнее контролируются в другом месте, эта зависимость превращается в уязвимость. Иными словами, судостроение перестало быть только отраслевым вопросом и стало вопросом безопасности цепочек поставок.
Что внутри плана на ¥1 трлн
Структура финансирования — это государственно-частное разделение с длинным горизонтом. Частный сектор Японии предложил внести ¥350 млрд от общей суммы. Правительство намерено выделить столько же в течение первых десяти лет и выполнить своё полное обязательство в последующие годы. Первая конкретная цель — удвоить внутреннее производство в судостроении к 2035 году; эта рамка задаёт смысл расходов не как разовой спасательной операции, а как десятилетней промышленной программы.
Точное распределение средств ещё не опубликовано, но существуют очерченные планы того, что описывают как схему «национальной верфи». По этой модели центральное правительство профинансирует строительство новых верфей, модернизацию простаивающих или недозагруженных мощностей и их оснащение — прежде чем передать повседневные операции частным компаниям. Это намеренно «государственно-тяжёлый» подход к проблеме, которую частный рынок сам решить не смог: внушительные первоначальные вложения и долгие сроки окупаемости современного судостроения отпугивают частные инвестиции как раз тогда, когда стране нужнее всего восстановить мощности.
Почему «национальная верфь», а не просто субсидии
Выбор механизма раскрывает то, как Япония прочитала собственную историю и историю соперников. Прямые субсидии действующим верфям лишь незначительно снизили бы издержки; они не создали бы ни новых мощностей, ни новых навыков. Напротив, государственная верфь, финансируемая из бюджета, а затем арендуемая или передаваемая частным операторам, обобществляет самую трудную часть инвестиций — физический завод и его оборудование, — оставляя коммерческую дисциплину в частных руках. В теории это соединяет государственное терпение к длинным горизонтам с рыночным стимулом выигрывать заказы. Сработает ли это на практике, зависит от переменной, которую не произведёт ни один пакет финансирования: от спроса.
Сжимающаяся доля на рынке, где доминирует Китай
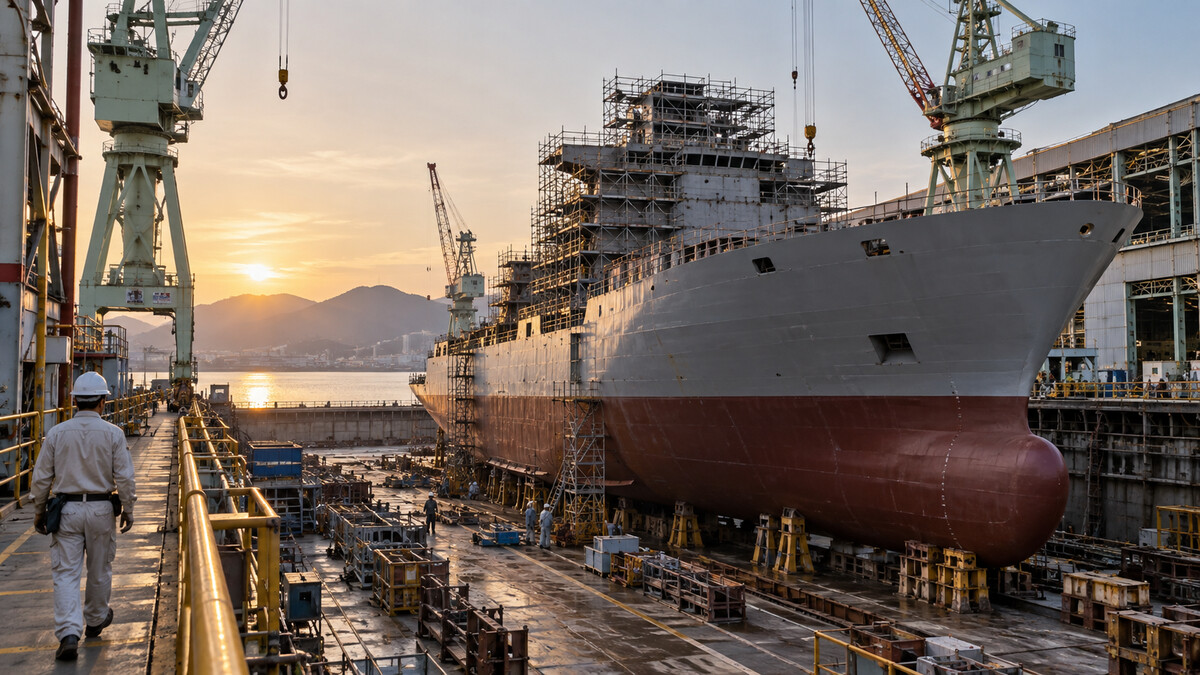
Цифры объясняют срочность. Согласно данным Конференции ООН по торговле и развитию (UNCTAD), на Японию приходится примерно 13% годового мирового выпуска в судостроении — около половины той доли, которую она удерживала на рубеже десятилетия. Физический след сжался синхронно: число судостроительных предприятий по стране сократилось со 194 в 2018 году до 178 в 2024-м. Каждая закрытая или остановленная верфь — это не только утраченный тоннаж, но и утраченные навыки, связи с поставщиками и институциональные знания, которые нельзя восстановить за одну ночь.
На фоне соперников положение Японии — это далёкое третье место. Соответствующие доли рынка, по оценке отраслевого аналитика Даррона Уэйди (Darron Wadey) из консалтинговой компании «Динамар Би-Ви» (Dynamar BV) из Нидерландов, рисуют жёсткую картину:
- Китай — около 55% мирового выпуска. Китай за два десятилетия резко расширил своё судостроение и теперь контролирует бо́льшую часть мирового производства, конкурируя масштабом, издержками и интегрированными поставками.
- Южная Корея — около 28%. Доля Сеула оказалась «под давлением» китайской конкуренции, но остаётся значительной, опираясь на высокостоимостные суда и передовые технологии.
- Япония — около 13%. По-прежнему третья по величине судостроительная держава мира по тоннажу, как отмечает Уэйди, «то есть величина не малая, но явно далёкая от Китая и Южной Кореи».
Этот порядок — третий, но далеко позади — и есть стратегическая проблема в миниатюре. Япония не рухнула; её превзошли масштабом. А в отрасли, где удельные издержки падают с объёмом, а покупатели крайне чувствительны к цене, отставание по масштабу очень трудно обратить одними лишь капитальными вложениями.
Почему одних денег не хватит, чтобы восстановить верфь
Здесь скепсис аналитиков становится предметным. Центральный аргумент Уэйди, изложенный в This Week in Asia, состоит в том, что восстановление сектора и возвращение Японии конкурентоспособности «не будет простым вливанием средств, каким бы крупным оно ни было». Его логика физична и привязана ко времени: «Подобно тому как суда строятся годами, восстановление любых производственных мощностей также займёт годы». Пакет финансирования может запустить отсчёт, но не может сжать годы строительства, ввода в строй и формирования навыков, которые последуют.
Суть глубже: мощности — лишь половина уравнения; другая половина — заказы. «Чтобы эти инвестиции сработали, потребуется поддержка и государства, и коммерческого сектора в форме заказов на суда», — сказал Уэйди. «Это не тот случай, когда "построй верфи — и заказы придут". Владельцам нужны веские причины размещать заказ в Японии». В этом и ловушка для любой страны, пытающейся заново индустриализовать судостроение: новые верфи дорого заполнять, а покупатель, выбирая, где разместить заказ, взвешивает цену, сроки сдачи, финансирование и технологии — а не национальные чувства.
Вероятный ответ Японии — изменить то, в чём она конкурирует. Сектор намерен сместиться в сторону «более сложных, высокотехнологичных судов, а не стандартизированных, простых в производстве типов», по словам Уэйди, — тактика, уже принятая и Европой, и Южной Кореей. Стратегия меняет объём на маржу, ставя на то, что японские верфи смогут брать премию за изощрённые суда, где качество инженерии важнее минимальной цены. Но Уэйди откровенен о том, что эта уступка означает: уход в верхний сегмент «говорит о том, что дни японского производственного господства по тоннажу уже не вернуть». Иначе говоря, Япония не пытается отыграть у Китая корону по объёму. Она пытается обеспечить себе меньшую, более умную и лучше защищённую нишу.
Кадровая брешь и ценовая надбавка
За арифметикой рыночных долей лежит человеческая проблема, которую никакой капитал не исправит мгновенно. Судостроение Японии потеряло около 10 000 квалифицированных рабочих мест за шесть лет до 2024 года. Это сварщики, слесари-сборщики, судовые инженеры и специалисты производства, чьё ремесло осваивается годами и чей уход закрыл неформальные конвейеры ученичества, обычно их восполняющие. Понадобятся значительные инвестиции просто на то, чтобы обучить новое поколение квалифицированных инженеров, — срок, измеряемый годами, а не бюджетными циклами.
Структура издержек усугубляет трудность. «Япония сталкивается с теми же вызовами, что и другие индустриальные страны, а именно более высокой базой издержек, главным образом на труд, и стареющей рабочей силой, поскольку работа, основанная на ручном труде, становится менее привлекательной для новых поколений, входящих в профессию», — заметил Уэйди. Это то же самое давление, что перекроило всю мировую отрасль. Судостроение изначально мигрировало из Европы и Соединённых Штатов в Японию, затем в Южную Корею и в итоге в Китай именно потому, что каждая следующая локация предлагала более дешёвый труд. Ценовая надбавка Японии — не провал политики; это предсказуемое следствие того, что она богатое и стареющее общество, — и именно то, что когда-то сделало японские верфи неконкурентоспособными против более дешёвых соперников.
Ценовой разрыв виден в конкретных заказах. В 2025 году компания «Янг Минг» (Yang Ming), представляющая Тайвань, заказала три судна вместимостью 8 000 контейнеров у японской «Нихон Шипбилдинг» (Nihon Shipbuilding) примерно по US$120 млн каждое. Для сравнения: японская «Доун Кисен» (Doun Kisen) заказала пару более крупных судов на 8 800 контейнеров у южнокорейской верфи по US$105 млн за каждое. Сравнение неприятное: японский покупатель заплатил больше за каждое судно меньшего размера, построенное дома, чем за большее, построенное в Корее. Вот ценовая надбавка, ставшая осязаемой, — и она объясняет, почему «построй — и они придут» не рабочая стратегия.
Американский предостерегающий пример
Японские планировщики остро осознают, что альтернатива управляемому возрождению — медленный и необратимый отказ от отрасли, и у них перед глазами наглядный пример последнего. Тимоти Реншо (Timothy Renshaw), отраслевой аналитик и редактор ванкуверской рассылки Shipping News на платформе Substack, предупреждает, что Япония не может позволить себе повторить ошибки, которые совершали администрации Соединённых Штатов одна за другой. «Если не считать Корею и Европу, остальной мир — включая Канаду и США, — оказался отброшен к жалким 5%», — сказал он о совокупной доле всех, кто не входит в число ведущих строителей.
Причина, по Реншо, не в нехватке инженерного таланта, а в неспособности конкурировать с «тактикой искажения рынка», которую применяет Китай в стали, труде и других статьях затрат, — преимуществами, позволяющими китайским верфям сбивать цену относительно соперников способами, которым рыночные экономики не могут легко противостоять без государственной поддержки. Последствие для стран, давших своим верфям зачахнуть, сурово. «Для Северной Америки этот отказ от судостроительной мощи оборачивается катастрофической ошибкой, на исправление которой уйдут многие годы и многие миллиарды инвестиционных долларов», — сказал Реншо.
Урок, который извлекает Япония, состоит в том, что судостроительные мощности, однажды сданные, восстанавливаются необычайно дорого и медленно — и что в кризис способность строить и ремонтировать суда оказывается не коммерческой тонкостью, а стратегической необходимостью. Именно эта логика превращает переживающую трудности отрасль в кандидата на национальную программу в триллион иен.
Скрытые преимущества Японии: технологии и лояльный флот
При всех препятствиях Уэйди доказывает, что Япония лучше большинства других подготовлена к возрождению судостроения, поскольку может опереться на сильные стороны, пронизывающие всю её экономику. «Совершенно очевидно, что Япония — высокоразвитая и технологически продвинутая страна, которая во всех своих отраслях последовательно ищет инноваций, — сказал он. — Я не вижу причины, почему судостроительный сектор страны не проявил бы тот же дух и ту же отдачу». Смысл в том, что японские верфи могут заимствовать робототехнику, материаловедение и точную инженерию из смежных секторов, чтобы хотя бы отчасти компенсировать своё отставание по затратам на труд, — конкурируя качеством и технологиями там, где не могут конкурировать ценой.
У Японии есть и актив, каким мало какая судостроительная держава может похвастаться: крупная лояльная отечественная судоходная отрасль, которая при прочих равных предпочла бы строиться дома. «У Японии лояльный судоходный сектор, который предпочёл бы размещать заказы локально, если это вообще возможно», — отметил Уэйди, указывая на сырой потенциал, воплощённый в таких перевозчиках, как «Кей-Лайн» (K Line), «Эм-Оу-Эл» (MOL) и «Эн-Вау-Кей» (NYK), «и других, чьи флоты насчитывают многие сотни судов и бороздят земной шар». Если государство сможет достаточно сузить ценовой разрыв — через дешёвый капитал, субсидируемые мощности или технологическую премию, — этот «пленный» спрос способен заякорить возрождение так, как чистая экспортная конкуренция никогда бы не смогла. Флот, по сути, встроенный первый заказчик.
Геополитика меняет цену отрасли
Последняя сила, перекраивающая японский расчёт, — геополитическая. «Геополитические события подсветили уязвимости зависимости — вспомним здесь морские маршруты через Ормузский пролив или Красное море», — сказал Уэйди. Когда узкие места под угрозой, страны, способные строить и ремонтировать собственный тоннаж, имеют варианты; те, кто не способен, оказываются уязвимы. «Судостроение всё чаще рассматривается как вопрос национальной стратегии, — добавил он, — причём шаги по улучшению состояния сектора, например в США, предшествовали нынешней администрации». Возрождение — не японская причуда, а часть широкой переоценки судостроения в развитых экономиках: от военно-морских амбиций Вашингтона до движения Европы и Кореи в верхний сегмент.
Однако тот же анализ содержит отрезвляющую оговорку. Европа, Япония и Южная Корея «всё ещё могут иметь узкие качественные и технологические преимущества», рассуждал Уэйди, но «они больше не располагают стандартизированными — а значит, и более дешёвыми — производственными мощностями». В этом суть. Развитые экономики сохранили очаги инженерного превосходства, но утратили базу массового производства, определяющую, кто выигрывает основные заказы. Сбалансировать издержки, качество и мощности, заключил Уэйди, — тот вызов, который Японии предстоит преодолеть, если она хочет вернуть реальный контроль над собственным судоходством; и это баланс, который триллион иен делает возможным, но не гарантирует.
За чем следить
Японское судостроительное возрождение состоится или провалится на исполнении, а не на объявлении. Всем, кто следит за сектором — от конкурентов до поставщиков и инвесторов, — стоит отслеживать короткий список контрольных точек, которые покажут, покупает ли триллион иен мощности или лишь время:
- Детали распределения. То, как ¥1 трлн разделят между новыми верфями, модернизацией, оборудованием и обучением кадров, покажет, атакует ли программа реальные «узкие места» (труд и заказы) или просто субсидирует действующие мощности.
- Будет ли принята модель «национальной верфи». Государственная финансируемая и частно управляемая верфь стала бы самым ясным сигналом, что Япония выбрала структурное восстановление, а не маргинальную субсидию.
- Поток заказов от отечественного флота. Если «Кей-Лайн», «Эм-Оу-Эл» и «Эн-Вау-Кей» начнут размещать дома значимые заказы на новострой, тезис о «пленном» спросе работает; если они продолжат заказывать в Корее и Китае, ценовой разрыв остаётся решающим.
- Сдвиг в верхний сегмент. Свидетельства того, что японские верфи выигрывают сложные высокостоимостные суда — сегмент, где они надеются конкурировать с Европой и Южной Кореей, — подтвердили бы переход от объёма к марже.
- Восстановление рабочей силы. Прогресс в обучении инженеров и в обращении вспять потери примерно 10 000 квалифицированных рабочих мест станет самым медленным и самым показательным индикатором из всех.
- Цель удвоения к 2035 году. Промежуточные данные о производстве на фоне задачи удвоить внутренний выпуск станут табелем о том, превращается ли капитал в тоннаж.
Итог
Японский план на ¥1 трлн в судостроении правильнее читать как стратегический хедж, а не как коммерческую ставку. Токио реалистично не пытается перестроить больше Китая, контролирующего около 55% мирового выпуска, и не пытается вернуть господство по тоннажу, которое, как страна уже признала, «никогда не вернуть». Она пытается обеспечить себе меньший, более высокостоимостной и технологически продвинутый кусок рынка, снабжать дома лояльный отечественный флот и сохранить способность строить и ремонтировать суда, от которых в кризис зависит бедная ресурсами островная экономика. Окупится ли этот хедж, зависит от переменных, которые деньги контролируют лишь отчасти: восстановления рабочей силы, сократившейся на 10 000 умелых рук; сужения ценовой надбавки, которая в своё время и увела отрасль на более дешёвые берега; и предоставления судовладельцам подлинной причины заказывать в Японии. Триллион иен запускает отсчёт. Но остановить его он не в силах.
Свежие сообщения

РЖД меняет сборы за возврат билетов, купленных с декабря

Дженентек начала строительство расширения в Хиллсборо

Почему доступный капитал не закрывает все пробелы оборонного снабжения

QR-платежи туристов принесли Индонезии $345,7 млн - сеть QRIS расширяется на новые страны

Индонезия призвала мебельных экспортёров снижать зависимость от рынка США

Оставить комментарий