
От плато к десяти тоннам: стратегия роста GV Gold в эпоху рекордных цен на золото
Три года подряд «Джи-Ви Голд» (GV Gold) удерживала добычу золота на плато около 7,5 тонны, пока строила рудник Светловский в Иркутской области. В 2026 году это плато должно прерваться: рабочий ориентир компании — около 10 тонн золота, из которых новый актив даст 30–35%. В эксклюзивном интервью «Интерфаксу» (Interfax), опубликованном 19 августа 2026 года, генеральный директор GV Gold Сергей Гостев (Sergei Gostev) рассказал, как компания намерена превратить рекордную цену золота в более долгий срок жизни запасов, второй крупный передел и в перспективе — в привлечённый капитал, а также почему новичкам, которых цена манит как магнит, стоит сначала разобраться в отрасли.
Этот разговор — больше, чем отчёт о добыче. Это редкое и необычно подробное описание того, как средняя золотодобывающая компания в России распределяет капитал между расширением действующих активов, геологоразведкой, логистикой упорных руд и переработкой хвостов в момент, когда цена металла переписала экономику почти всех классов активов в отрасли. Ниже — разбор цифр интервью и стратегии, которая за ними стоит.
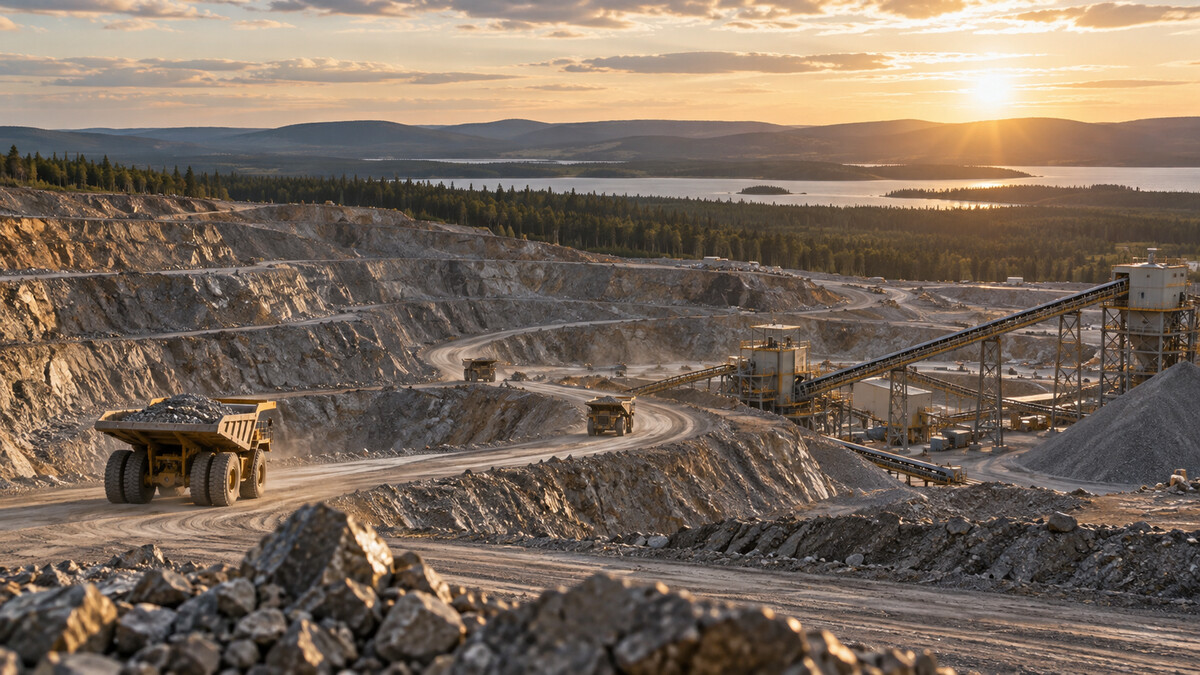
От трёхлетнего плато к десяти тоннам
В 2025 году GV Gold добыла около 7,5 тонны золота — практически тот же уровень, что и в 2024-м. Эта ровная линия означала не застой, а стройку: пока возводился Светловский, компания сознательно держала старые активы в устойчивом темпе. С момента запуска Светловского в 2025 году там добыто уже более 2 тонн золота, фабрика выведена на проектные показатели, и теперь задача — подтвердить их стабильность, прежде чем разгоняться дальше.
План на 2026 год — это скачок, а не прибавка. Ориентировочная цифра — 10 тонн, из которых на Светловский придётся около трети. Фабрика перерабатывает 3,5 млн тонн руды в год, и руководство считает, что позже производительность можно поднять без серьёзного строительства: такую практику компания уже применяла на старых активах. Обзор узких мест охватывает всю цепочку, а не только золотоизвлекательную фабрику: параллельно проверяются горнотранспортный комплекс и достаточность запасов, потому что более быстрая фабрика бесполезна без руды и без транспорта, который её привозит.
Почему стабилизация важнее скорости
Последовательность здесь осознанная. Свежезапущенную фабрику можно вывести за проектные параметры и получить красивые квартальные цифры ценой многолетних проблем с надёжностью. Заявленный порядок действий GV Gold — стабилизировать, проверить, затем ускоряться — консервативный ответ бычьему рынку, и он объясняет, почему компания не считает цель в 10 тонн формальностью. Годы плато дали ей дисциплину, которую нынешняя ценовая конъюнктура активно размывает.
Красный: стотонное решение, которое умеет ждать
Самый весомый пункт портфеля — Красный (Krasny), проект в Иркутской области, который компания консолидировала и называет следующим приоритетом развития. Гостев относит его к крупнейшим месторождениям GV Gold и называет наиболее изученной площадкой портфеля: золота там, по его оценке, «сто тонн и больше». Фабрика по масштабу должна быть сопоставима со Светловским — 3,5 млн тонн руды в год, возможно, с последующим расширением, — а объём инвестиций ожидается сопоставимым с поправкой на инфляцию.
При этом инвестиционное решение ещё не принято, и интервью ясно объясняет почему. Сначала два подготовительных шага: постановка запасов на государственный баланс и предпроектные работы (pre-FEED). К активной фазе совет директоров перейдёт только после того, как компания выйдет на устойчивые 10 тонн без Красного. По собственному опыту строительства GV Gold от решения до запуска фабрики проходит около трёх лет, то есть самый ранний реальный вклад Красного придётся на конец десятилетия.
Отдельного внимания заслуживает экономический аргумент. На Светловском значительная часть капитала ушла в логистику — дорогу и энергетику, потому что площадка удалённая. Красный расположен ближе к дороге, поэтому компания рассчитывает на меньшие инфраструктурные затраты и более простые технические решения при сопоставимой мощности фабрики. В отрасли, где подъездная дорога и линия электропередачи способны решить судьбу проекта, это не деталь, а часть причины, по которой Красный может позволить себе подождать своей очереди.
Упорные руды и китайское направление
Не все унции GV Gold одинаковы. На «Тарыне» (Taryn), якутском хабе компании вокруг месторождения Дражное (Drazhnoye), около половины перерабатываемой руды — упорная: золото заключено в минеральной матрице и не извлекается экономично на месте. Полученный концентрат экспортируется в Китай на переработку, и горная история превращается в логистическую: каждая тонна концентрата должна проехать свой путь, а стоимость и надёжность этого пути сидят внутри экономики рудника.
Этим же объясняется осторожность в отношении Малтана (Maltan) — ещё одного якутского актива с тем же типом упорных руд. Там идёт активная геологоразведка на нескольких участках, и пока Малтан рассматривается как дополнительная ресурсная база для Дражного, а не как самостоятельная стройка. Гостев прямо называет ограничения: Якутия логистически сложнее Иркутской области, концентрат нужно вывозить к перерабатывающим мощностям, а энергетическая безопасность — стоимость и доступность дизельного топлива, надёжность электроснабжения — ограничивает темпы освоения удалённых площадок. Красный с его дорогой и, предположительно, более простым рудным материалом идёт первым.
Старые рудники, новая экономика: Голец Высочайший после 2030 года
Базовый актив компании, «Голец Высочайший» (Golets Vysochaishy), зрелый, и годами не было причин смотреть глубже: приповерхностных запасов хватало. Рекордная цена изменила расчёт. Начата геологоразведка на глубоких горизонтах, и она оказывается перспективной: ниже действующего карьера видны рудные тела. Если результаты подтвердятся, переход к подземной отработке — первой в истории компании — продлит жизнь актива далеко за исходные горизонты.
Хвосты как резерв, созданный ценой
Второй рычаг продления жизни лежит в отвалах. За десятилетия работы накопились хвосты, которые раньше считались нерентабельными. При нынешней цене золота, говорит Гостев, переработка содержания 0,25–0,3 грамма на тонну экономически оправдана там, где уже есть мощности и технология, а объёмы горных работ невелики. Это низкое содержание по любым меркам, но фактически бесплатная добыча: материал уже вскрыт, измельчён и уложен. В долгосрочных планах компании «Голец Высочайший» теперь работает и после 2030 года — утверждение, которое ещё несколько ценовых циклов назад было бы трудно защитить.
Геологоразведочный суперцикл внутри бюджета
Самый ясный сигнал о том, где GV Gold видит ценность, содержится в структуре расходов. В прошлом году инвестиционный цикл был привязан к перерабатывающим мощностям; в ближайшие три года он будет привязан к геологоразведке. Бюджет геологоразведочных работ уже удвоен год к году, компания наращивает геологическую службу и в центре, и на рудниках, делая ставку на качество команды, а не на формальные метры бурения.
Лицензионный портфель Бодайбинского района — «Ботоло-Харчиха» (Botolo-Kharchikha), «Ожерелье» (Ozherelye) и «Ыканское» (Ykanskoye) — рассматривается как дополнительная ресурсная база для действующих фабрик, то есть самый дешёвый вид роста, доступный горняку. Между крупными строительными циклами внимание получит и алданская россыпь в Якутии. Логика простая: разведка превращает силу цены в срок жизни запасов, а именно срок жизни запасов в конечном счёте поддерживает оценку компании, её заёмную ёмкость и дивиденды.
Россыпное золото: малая доля, осознанная компетенция
Россыпная добыча даёт устойчивые 5% выпуска компании — скромную долю, которую иной инвестор счёл бы кандидатом на продажу. Гостев отвергает такую постановку вопроса. Запасы россыпей понятны и существенны, дражный способ менее эффективен, чем открытая отработка руды, но даёт прибыль и стабильный денежный поток, а компетенцию компания усиливает, а не продаёт: россыпная добыча начата на участке «Правая Терраса» (Pravaya Terrasa) рядом с «Тарыном», где работают три промприбора, а алданское месторождение должно выйти на 1 тонну. В бизнесе рваных строительных циклов небольшой предсказуемый денежный поток имеет собственную ценность.
Затраты, налоги и ценовой зонтик
Рост удельных затрат обычно считается тревожным сигналом. В этом интервью он представлен как следствие успеха. Себестоимость грамма растёт, потому что горные работы уходят глубже, растут вскрыша и объём капитальных горных работ, а вместе с ценой растёт и налоговая нагрузка: к базовой ставке налога на добычу полезных ископаемых 6% по золоту действует надбавка — 10% от превышения мировой цены над 1900 долларами за унцию. Чем лучше рынок, тем тяжелее налог с каждого проданного грамма.
Ответ руководства — смотреть на затраты комплексно. Более высокая цена позволила пересмотреть качество сырья, которое компания готова перерабатывать: на ряде месторождений продлён срок отработки, забалансовые запасы переводятся в балансовые, начинается переработка отвалов. Себестоимость грамма при этом растёт, но растёт и число граммов, доступных за жизнь актива, а маржа, необходимая для воспроизводства минерально-сырьевой базы, окупаемости инвестиций и выплаты дивидендов, сохраняется.
Отдельный сюжет интервью — бюджетная цена металла. Компания планирует год, исходя из 4000 долларов за унцию и курса 75–80 рублей за доллар, то есть примерно 10 000 рублей за грамм; текущий рынок, по словам Гостева, находится внутри этих ориентиров — где-то выше, где-то ниже. Прогнозы он называет неблагодарным занятием, но отмечает и летний, и зимний циклы движения цены. Главное следствие другое: высокая цена не отменяет план Б, она умножает число рабочих моделей. При изменении условий компания готова добавлять проекты в портфель, ставить часть из них на паузу или сдвигать сроки — вариативность планов выросла кратно, и именно она стала главным дивидендом рекордного рынка.
- Глубина и вскрыша: более глубокие карьеры и рост капитальных горных работ толкают себестоимость грамма вверх независимо от цены.
- Налоговое трение: базовые 6% НДПИ плюс надбавка 10% с превышения цены над 1900 долларами за унцию привязывают налоговую выручку напрямую к ралли.
- Собственная инфляция: потребительская корзина GV Gold — это зарплаты, энергия и дизельное топливо, а не официальный индекс потребительских цен; дизельная генерация остаётся в основном резервной, рудники обеспечены сетевой электроэнергией.
- Конкуренция за людей: катастрофический дефицит квалифицированных кадров разгоняет фонд оплаты труда, особенно среди вахтовиков, которые между вахтами легко уходят на более высокую ставку.
Кадровый вопрос заслуживает отдельного абзаца. Вахтовик уходит, едва появляется лучшая зарплата, и порой проходит несколько вахт, прежде чем он возвращается ради качества жизни и команды, а не только денег. Молодые специалисты требуют от работодателя большего, чем прежнее поколение, а студентам-геологам приходится принимать, что профессия означает целые полевые сезоны, а не романтику рассветов и офисов. Для компании, у которой ближайшие три года — это программа геологоразведки, рынок геологических кадров является стратегическим ограничением, а не сноской в отчёте по персоналу.
Капитал: IPO на паузе, частные деньги в фокусе
Светловский строился в период высоких ставок, и Гостев прямо говорит, что долговое финансирование до сих пор не даёт проектам дешёвых и длинных ресурсов. Сейчас компания находится в цикле снижения долга. Если через пару лет начнётся новое строительство, выбор будет между возвратом к прежнему уровню задолженности и привлечением внешнего капитала — и интервью не оставляет сомнений, какой путь сегодня выглядит реалистичнее.
IPO технически возможно: аудиты, подтверждения и независимые исследования входят в текущую подготовительную работу, а компания настаивает, что должна быть понятна любому инвестору. Но, наблюдая за размещениями коллег, руководство делает вывод: публичный рынок сейчас не поднимает тот объём инвестиций, который нужен GV Gold. Частные инвестиции выглядят более предсказуемым источником. Интерес есть: в этой отрасли все следят за всеми, запросы приходят и от коллег, и от иностранных инвесторов, включая сообщество инвесторов в Содружестве Независимых Государств и Китае. Каждому из них, замечает Гостев, нужны прибыльные проекты — именно то, что рекордная цена вроде бы гарантирует.
Пик инвестиций в Светловский уже пройден, и следующий пик определит форму финансирования. Сейчас GV Gold снижает долговую нагрузку; если через два года дело дойдёт до стройки, компания либо вернётся к прежнему уровню долга, либо привлечёт инвестиции. Долгий горизонт до «устаканивания» рынка капитала — ещё один аргумент в пользу частного инвестора: такой партнёр приходит под конкретный проект и конкретный цикл, а не под котировку размещения.
Магнит и цикл
Предупреждение новичкам — самый острый пассаж интервью. Золото притягивает всех как магнит, но инвестиционный цикл — это не только разведка и стройка: это ещё и проектно-разрешительная документация, инфраструктура и энергетика, которые есть далеко не у каждого владельца лицензии. Уверенность, что запасы можно поставить на баланс за год, а фабрику построить за три, по оценке Гостева, слишком розовая. Волатильность цены работает в обе стороны: на определённых уровнях часть месторождений перестаёт быть прибыльной, и банки меняют взгляд на целые районы. Понимание цикла, а не любование ценовым графиком, отличает оператора от зрителя.
Показателен и общий тон интервью в части отраслевых рисков: кадровый дефицит, энергетические ограничения удалённых площадок, лицензионная дисциплина и налоговая надбавка названы без скидок на благоприятную конъюнктуру. Это редкий для бычьего рынка жанр — разговор о высокой цене как об обязательстве работать дисциплинированнее, а не как о подарке, который спишет любые ошибки.
Регулирование: порядок в недропользовании и просьба об объективности
Регуляторный фон вокруг россыпной добычи и природоохранного комплаенса ужесточился, а GV Gold как крупный недропользователь давно находится под пристальным вниманием надзора. Компания утверждает, что выполняет жёсткие требования законодательства о недрах и об охране среды и не трогает реликтовые леса. Её просьба к государству уже: сухостой, отнесённый к эксплуатационным лесам, нужно объективно переводить в другую категорию, чтобы лицензионные работы могли идти, а запасы — прирастать. По волне отзывов лицензий за срыв сроков позиция столь же сбалансированная: держать лицензию без выполнения лицензионных соглашений неправильно, но обстоятельства, из-за которых сроки были нарушены, заслуживают объективного разбора при инвентаризации.
Для инвестора эти формулировки важнее, чем кажутся: лицензионная дисциплина напрямую определяет, превратится ли портфель лицензий в запасы на балансе или в череду споров с надзором. GV Gold выбирает позицию образцового недропользователя, который просит не послаблений, а предсказуемых правил классификации лесов и объективного разбора обстоятельств при инвентаризациях.
За чем следить
- Устойчивость темпа в 10 тонн в 2026 году и фактическая доля Светловского — первая проверка тезиса о выводе нового актива на мощность.
- Постановка запасов Красного на баланс и завершение предпроектных работ (pre-FEED), а также момент инвестиционного решения, которое последует за устойчивым плато.
- Результаты разведки на Малтане и на глубоких горизонтах «Гольца Высочайшего»: от них зависят вторая площадка в Якутии и первый подземный рудник компании.
- Бюджетные допущения: компания планирует от 4000 долларов за унцию и курса 75–80 рублей за доллар, то есть около 10 000 рублей за грамм; устойчивое падение ниже этой планки проверит очередь проектов на прочность.
- Событие в капитале: раунд частных инвестиций против возврата к долговой нагрузке, при IPO как технически подготовленной, но отдалённой опции.
История GV Gold — компактная модель поведения среднего производителя в ситуации, когда цену делает рынок, а работу — дисциплина. Стабилизируй новую фабрику, прежде чем её праздновать; пусть крупнейшее месторождение подождёт, пока баланс сможет его нести; трать сверхдоход на буровой станок, а не на ленточку; считай отвалы и глубокие горизонты запасами, которые разблокировала цена; держи рынок капитала на расстоянии, пока он не способен профинансировать фабрику. Если золото удержится где-то рядом с бюджетной планкой компании, эта дисциплина превратит ралли в срок жизни запасов. Если нет — та же дисциплина не даст плато обернуться обрывом.
Свежие сообщения

РЖД меняет сборы за возврат билетов, купленных с декабря

Дженентек начала строительство расширения в Хиллсборо

Почему доступный капитал не закрывает все пробелы оборонного снабжения

QR-платежи туристов принесли Индонезии $345,7 млн - сеть QRIS расширяется на новые страны

Индонезия призвала мебельных экспортёров снижать зависимость от рынка США

Оставить комментарий