
Майнинг биткойна перестал окупаться: обвал хэш-прайса 2026 года и гонка превращения ферм в дата-центры ИИ
24 февраля 2026 года индустрия майнинга биткойна пересекла черту, которую её участники до последнего не хотели признавать вслух: согласно свежей аналитической записке «Розенблатт» (Rosenblatt), большинство майнеров биткойна больше не получают прибыли от своей основной деятельности, связанной с цифровыми активами. Сам биткойн торговался на уровне 64 143 долларов, потеряв примерно 26% с начала года, а ранее в тот же вторник опускался ниже 63 000 долларов — к минимальной отметке более чем за две недели. Падение не просто стёрло балансовые прибыли, накопленные в более сильные месяцы 2025 года, — оно продавило удельную экономику самого майнинга ниже границы издержек для всех, кроме наиболее эффективных операторов. Когда предельный производитель в отрасли перестаёт покрывать денежные затраты, отрасль не просто зарабатывает меньше — она начинает перестраиваться.
Для сектора, пережившего четыре халвинга, волну банкротств и целый межконтинентальный переезд, слово «неприбыльно» — вовсе не новость. Отличие кризиса 2026 года не в глубине боли, а в запасном выходе, который теперь находится рядом: высокопроизводительные вычисления (HPC). На фоне обрушения хэш-дохода послание «Розенблатт» майнерам звучало прямо — активно переходить от биткойн-майнинга к размещению HPC-нагрузок «если это вообще возможно», поскольку спрос гиперскейлеров на готовые энергомощности — самый сильный коммерческий сигнал, который отрасль когда-либо получала. Этот разбор объясняет, как сломалась экономика майнинга в начале 2026 года, как рынок акций оценивает эту поломку и что великий разворот к вычислениям для ИИ означает для майнинговых компаний, их инвесторов и самой сети биткойна.
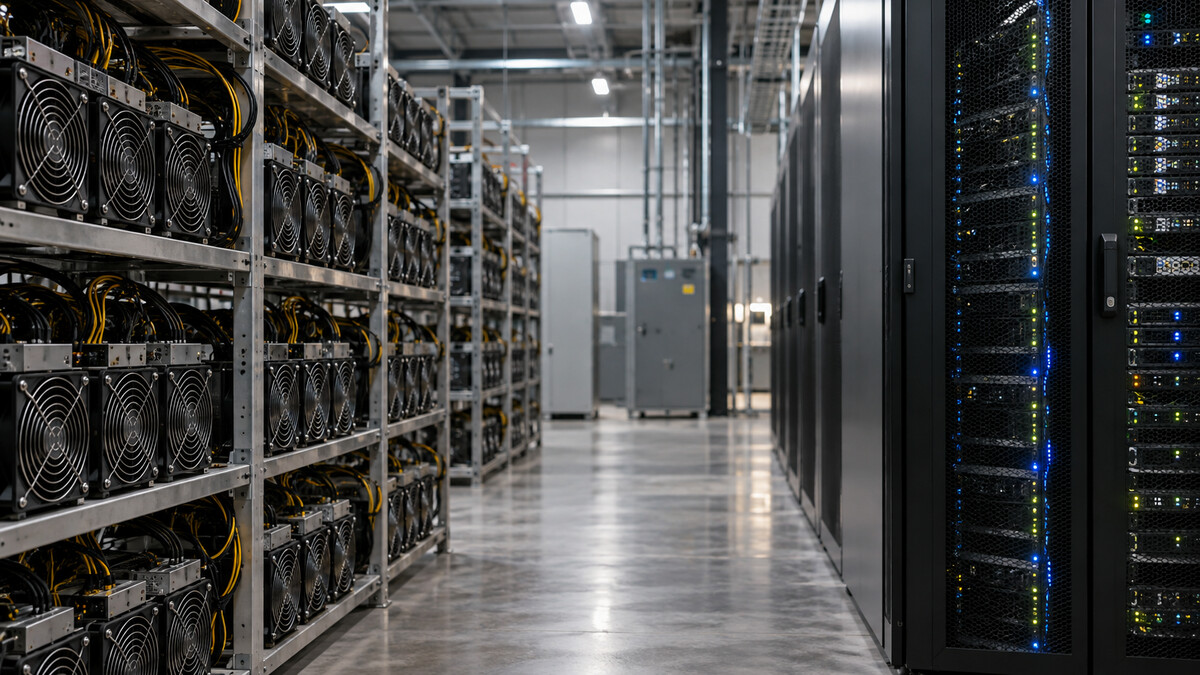
Анатомия обвала хэш-прайса
Криптомайнинг — это энергоёмкий процесс заработка токенов, в большинстве случаев биткойнов, путём подтверждения цифровых транзакций в компьютерной сети. Специализированные машины соревнуются в решении криптографической задачи; победитель формирует следующий блок транзакций, а сеть расплачивается за эту услугу свежеэмитированными монетами плюс комиссионными за транзакции. После четвёртого халвинга в апреле 2024 года субсидия за блок составляет 3,125 BTC — вдвое меньше, чем в предыдущем цикле. Все машины сети делят один и тот же фиксированный пул дохода, а значит, заработок отдельного майнера зависит не только от цены биткойна, но и от того, сколько конкурентов включено в сеть вместе с ним.
Единственная метрика, сводящая всё это к одному числу, — хэш-прайс (hash price): доход майнера на единицу вычислительной мощности, обычно котируемый на терохэш-секунду непрерывной мощности. По данным «Хашрейт Индекс» (Hashrate Index), приведённым в репортаже «Си-эн-би-си» (CNBC), за три месяца до конца февраля 2026 года хэш-прайс биткойна упал примерно на 30%, почти повторяя снижение самого актива, и в последний раз колебался около 28 долларов на петохэш-секунду в день — эквивалент менее трёх центов, которые зарабатывает каждая терохэш-секунда машин за полные сутки работы.
«Поскольку [доход от майнинга] теперь ниже [3 центов], он опустился до уровней, неприбыльных для всех, кроме самых эффективных операторов», — написал аналитик «Розенблатт» Крис Брендлер (Chris Brendler) в понедельник в записке клиентам; цитату приводит CNBC. Квадратные скобки принадлежат оригинальному оформлению цитаты, но не суть: при хэш-доходе ниже трёх центов кривая издержек отрасли превратилась в механизм сортировки.
Скорость ухудшения удивила даже профессиональных наблюдателей, которые следят за сектором ежедневно. «Экономика биткойн-майнинга сменилась с плохой на худшую», — писал Брендлер в записке. «Рекордно низкие хэш-прайсы, которые давили на наши прогнозы прибылей в декабре, теперь выглядят завидными по сравнению с нынешней ситуацией». Эта фраза заслуживает отдельного внимания, потому что сжимает весь цикл в одно сравнение: уровень удельного дохода, который в декабре 2025 года казался дном — достаточно низким, чтобы обрушить прогнозы прибылей по всему сектору, — оказался лишь промежуточной точкой на спуске. Когда рекордный минимум менее чем за два месяца становится предметом зависти настоящего, прогнозирование теряет смысл, и его место занимает арифметика выживания.
Почему хэш-прайс падает быстрее монеты
Хэш-прайс — это отношение, а отношения падают быстрее всего, когда числитель и знаменатель движутся друг против друга. Числитель — поток наград за блоки и комиссий, номинированный в биткойнах и конвертируемый в доллары по текущей спотовой цене. Знаменатель — совокупный хэшрейт сети, то есть вся вычислительная мощность, конкурирующая за этот поток. На спаде падение цены мгновенно бьёт по числителю, тогда как знаменатель подстраивается медленно: уже развёрнутые и оплаченные машины продолжают работать, пока покрывают свои предельные затраты на электричество, а корректировка сложности, перебалансирующая сеть, отстаёт от цены на недели.
Результат — двойное сжатие. Монета, подешевевшая на 26% с начала года, уменьшает долларовую стоимость каждой блочной награды примерно в той же пропорции; база хэшрейта, не желающая сокращаться синхронно, означает, что оставшийся доход делится почти между тем же количеством машин, что и раньше. Майнеры, подписавшие энергетические контракты по фиксированным ценам в тучные месяцы, обнаруживают, что эти контракты теперь работают против них: их стоимость киловатт-часа не упала вместе с хэш-прайсом. Разрыв между доходом на машину и стоимостью электроэнергии на машину — это и есть вся прибыль майнингового бизнеса, и в феврале 2026 года этот разрыв закрылся для большей части парка.
- Ценовая составляющая. Биткойн торговался по 64 143 доллара и опускался ниже 63 000 долларов, минус примерно 26% с начала года — каждая блочная награда конвертировалась в меньшее число долларов, чем закладывали стоимостные модели.
- Доход на машину. Хэш-прайс потерял около 30% за три месяца, опустившись к эквиваленту менее трёх центов на терохэш-секунду в день, что сжало доходы всех майнеров независимо от их собственного роста эффективности.
- Издержки. Электричество остаётся главной денежной статьёй затрат майнинга и не подешевело вместе с монетой; на плаву остались лишь операторы с самой дешёвой энергией и самыми эффективными машинами.
Граница издержек: кто выживает, когда майнинг перестаёт платить
Любой майнинговый парк описывается двумя числами: энергоэффективностью — в джоулях на терахэш вычислительной мощности — и полной стоимостью электричества в центах за киловатт-час. Умножьте хэш-прайс на хэшрейт парка — получите дневной доход; умножьте потребляемую мощность на тариф — получите дневные затраты. Там, где доход падает ниже затрат, рациональный оператор отключает машину — а в случае размещённого майнинга начинает переговоры, переезжает или выходит из бизнеса.
Поэтому формула Брендлера «неприбыльно для всех, кроме самых эффективных операторов» — точное экономическое утверждение, а не риторическое украшение. При трёх центах дохода на терохэш-секунду точка безубыточности по цене электричества даже для современного эффективного ASIC опускается до уровня, доступного лишь майнерам с действительно дешёвой энергией: собственной генерацией, контрактами на прерываемую возобновляемую энергию или субсидируемыми промышленными тарифами. Все остальные сжигают деньги с каждым блоком, который помогают защитить.
Дальше включается механизм, столь же старый, как сам биткойн. Предельные машины отключаются. Рост сетевого хэшрейта прекращается или сменяется сокращением. В течение нескольких недель корректировка сложности понижает цель задачи, и оставшиеся монеты делятся между меньшим числом машин — хэш-прайс стабилизируется и в конечном итоге восстанавливается для тех, кто остался в сети. Эпизод 2026 года — та же классическая очистка отрасли, но с одной важной особенностью: триггером стал не плановый халвинг награды, а ценовой обвал, обогнавший стоимостную структуру отрасли между циклами. Халвинг 2024 года уже вдвое сократил субсидию; медвежий рынок 2026-го довершил дело, вдвое уменьшив долларовую стоимость того, что осталось.
Как рынок акций оценивает боль
Реакция котировок публичных майнеров оказалась жёсткой, но показательной своей дисперсией. «Битмайн Иммершн Текнолоджиз» (BitMine Immersion Technologies) к дате репортажа потеряла 29% с начала 2026 года; «МАРА Холдингс» (MARA Holdings) — 13%; «КлинСпарк» (CleanSpark) осталась примерно при своих за тот же период. Три компании — три разных вердикта рынка, и этот разброс нельзя объяснить одной ценой биткойна: все три сталкиваются с одним и тем же хэш-прайсом и одной и той же монетой.
Более глубокий сигнал кроется в агрегированной цифре, которая на первый взгляд похожа на ошибку данных. Капитализационный индекс биткойн-майнинга от «Розенблатт» снизился с начала года всего на 2% — при падении базовой криптовалюты на 26%. Если бы акции майнеров по-прежнему торговались как рычажные прокси на биткойн — модель, определявшая сектор большую часть прошлого десятилетия, — четвертное снижение монеты дало бы убытки по акциям в разы больше, а не 2%. Устойчивость индекса — не свидетельство здоровья майнинга; это свидетельство того, что рынок перестал оценивать эти компании исключительно как майнинговые машины. Инвесторы переоценивают их как владельцев ресурса более дефицитного, чем хэш-мощность: энергизированных площадок, сетевых подключений и оболочек дата-центров, которые можно продать в ИИ-стройку.
Фактически капитализационный индекс превратился в портфель опционов на конверсию. Компании, чьи бумаги упали сильнее всего — «Битмайн Иммершн» с её минус 29%, — это те, кому рынок сейчас меньше всего верит в способность монетизировать этот опцион: из-за нагрузки на баланс, качества площадок или истории исполнения. Те, кто удержался около нуля, получают кредит доверия на правдоподобный путь в HPC. Отдельные бумаги рассказывают ту же историю, что и аналитическая записка: чистый майнинг дисконтируют; майнинг плюс инфраструктура получает презумпцию невиновности.
Запасной выход: от стоек с ASIC к стойкам с ИИ
Услуги высокопроизводительных вычислений, или HPC, обрабатывают данные и решают сложные расчёты на высоких скоростях — на нынешнем рынке это практически синоним инфраструктурного слоя искусственного интеллекта. В репортаже «Си-эн-би-си» названы «Сайфер Майнинг» (Cipher Mining) и «ТераВульф» (TeraWulf) — два майнера, перекалибровывающие свои биткойн-ориентированные операции под запуск HPC-систем. Ни одна из компаний не изобрела эту идею — сектор примерялся к ней с прошлого цикла, — но февральский обвал хэш-прайса 2026 года превратил стратегическую опцию в операционную необходимость.
«Поскольку экономика HPC продолжает улучшаться на фоне растущего спроса со стороны гиперскейлеров, мы считаем, что все майнеры теперь должны активно переходить от BTC к HPC, если это вообще возможно», — написал Брендлер. Фраза «если это вообще возможно» несёт главную нагрузку: «Розенблатт» не обещает, что переход удастся каждому майнеру, — лишь что каждому стоит попытаться, поскольку альтернатива, самостоятельный майнинг биткойна ниже границы издержек, уничтожает стоимость наверняка, а не вероятностно.
Что майнер на самом деле приносит к столу ИИ
Проблемой гиперскейлеров в середине 2020-х были не только чипы, но и энергизированная земля. Мощность дата-центров ограничивают сетевые подключения, подстанции, очереди на техприсоединение и согласования — процессы, которые на самых востребованных для ИИ рынках, как правило, занимают добрых полдесятилетия. Биткойн-майнеры, напротив, потратили десятилетие на сборку именно такого портфеля: крупные промышленные площадки с подключениями высокой мощности, построенные быстро и дёшево там, где электроэнергия была в избытке.
- Подключения к сети и законтрактованная мощность. Энергизированное техприсоединение на десятки или сотни мегаватт — самый дефицитный ресурс ИИ-стройки, и многими из них майнеры владеют напрямую.
- Земля и разрешения. Майнинговые площадки уже зонированы и согласованы под непрерывную тяжёлую электрическую нагрузку, шум и промышленный трафик — условия, которые новому застройщику дата-центров пришлось бы выторговывать с нуля.
- Операционная культура. Команды, годами эксплуатирующие горячее энергоплотное оборудование круглосуточно, понимают управление нагрузкой, электротехническое обслуживание и охрану площадок так, что эти навыки напрямую переносятся в контракты размещения.
- Гибкость как свойство. Майнер, способный снизить собственную нагрузку в периоды стресса энергосистемы и восстановить её за минуты, — удобный партнёр для коммунальных энергетиков, и это козырь при переговорах о дополнительной мощности, необходимой для HPC-конверсии.
Приобрести майнерам придётся другой коммерческий темперамент. Размещение ИИ-нагрузок требует оптоволоконной связи операторского класса, охлаждения, спроектированного под плотности стоек, намного превосходящие охлаждаемые воздухом полки ASIC, контрактных гарантий доступности и штрафных санкций за простой. Биткойн-майнинг по своей конструкции работает по принципу «лучшего усилия»: машину можно отключить на обслуживание или снизить нагрузку ради стабильности сети, не нарушив никакого контракта. Клиент HPC, платящий за зарезервированную мощность, не примет «экономика изменилась» как объяснение простоя. Поэтому разворот проверяет балансы и инженерную дисциплину не меньше, чем портфели энергомощностей.
Почему 2026 год отличается от 2018-го и 2022-го
Майнинг уже проходил через кризисы прибыльности. Медвежий рынок 2018 года и коллапс 2022-го, последовавший за крахом закредитованных криптокредиторов, закончились одинаково: слабые майнеры распродавали машины и площадки сильным по бросовым ценам, хэшрейт со временем переоценивался, а выжившие собирали урожай следующего расширения. Однако в обоих эпизодах майнинговая площадка стоила примерно столько, сколько могла намайнить. Второго покупателя на базовые активы не существовало, альтернативного арендатора для энергетического контракта — тоже, и никакой выход не вёл в обход будущего восстановления цены биткойна.
Кризис 2026 года структурно иной, потому что ключевой актив майнера — дешёвая, твёрдая, плотно сконцентрированная электрическая мощность — теперь имеет второй рынок, участники которого капитализированы куда лучше всего криптосектора. Мегаватт энергизированной мощности, который приносит менее трёх центов хэш-дохода на майнинге биткойна, может стоить в несколько раз дороже, размещая ИИ-нагрузки гиперскейлера. В сопоставимом масштабе этого арбитража не существовало в 2018 году, а в 2022-м он оставался диковинкой, которую обсуждали на конференциях. К началу 2026 года он стал, в формулировке «Розенблатт», рекомендацией по умолчанию для всего сектора.
География усиливает этот тезис. После того как Китай в 2021 году выдворил биткойн-майнеров, отрасль восстанавливалась преимущественно в Соединенных Штатах и других юрисдикциях с профицитом электроэнергии — то есть ровно на тех энергетических рынках, где впоследствии сконцентрировал свой спрос бум дата-центров для ИИ. Вынужденная миграция, выглядевшая катастрофой в 2021 году, случайно разместила парк оборудования рядом с его будущими клиентами. Немногие отрасли извлекали столько выгоды из изгнания в правильное место.
Риски разворота
Ничто из сказанного не делает переход бесплатным, и трезвое прочтение записки «Розенблатт» оставляет немало места для провалов. Рекомендация всем майнерам переходить в HPC «если это вообще возможно» неявно признаёт: для некоторых это будет невозможно — и вердикт рынка по акциям «Битмайн Иммершн» подсказывает, что инвесторы уже делят сектор на конвертирующихся и жертв.
- Капиталоёмкость. Переоборудование майнинговых залов под стойки с плотной компоновкой графических ускорителей (GPU) — холодильные установки, распределение электроэнергии, оптоволокно и физическая безопасность — требует сотен миллионов долларов на площадку, и привлекать их приходится в момент, когда денежный поток майнинга остановился, а акции компаний слабее всего.
- Конкуренция за контракты. Майнеры — не единственные поставщики, охотящиеся за арендой со стороны гиперскейлеров: мощности строят действующие операторы дата-центров, энергетические компании и сами облачные провайдеры. Энергопортфель майнера выигрывает сделки, только если доверие к его исполнению соразмерно его мегаваттам.
- Концентрация контрагентов. HPC-размещение заменяет тысячи анонимных блочных наград горсткой крупных долгосрочных контрактов. Опорные арендаторы дают стабильность, но и зависимость: потеря одного способна разрушить всю бизнес-модель конверсии площадки.
- Сетевые экстерналии. Если значительные доли хэшрейта мигрируют в ИИ-размещение, бюджет безопасности биткойна — суммарные доллары, затрачиваемые на защиту сети, — в короткой перспективе сжимается. Корректировка сложности амортизирует удар, но массовый исход майнеров впервые в истории изменил бы экономику безопасности сети.
- Парадокс восстановления. Резкий отскок биткойна повышает альтернативную стоимость каждого конвертированного мегаватта, провоцируя майнеров притормозить или развернуть переходы ровно тогда, когда их HPC-клиентам нужна определённость, — стратегическую раскачку, которую сектор уже переживал в меньшем масштабе на каждом развороте цикла.
Вопросы, которые инвестору стоит задать до покупки идеи разворота
- Какая доля энергомощностей компании покрыта подписанными HPC-контрактами — в противовес меморандумам о взаимопонимании и объявленным намерениям?
- Какова оценочная стоимость переоборудования на мегаватт и чем она финансируется: кэшем, долгом, акционерным капиталом или авансами клиентов?
- Что осталось от маржи самостоятельного майнинга при текущих хэш-ценах и как быстро простаивающие машины можно переразместить или продать?
- Насколько длителен контрактный запас по соглашениям о покупке электроэнергии, если доход от размещения сдвинется по графику?
- Есть ли у менеджмента подтверждённая история сдачи инфраструктурных объектов в срок и в смету — или только история заказов машин и энергизации ангаров?
Что это значит для сети биткойна
Майнинг — это бюджет безопасности биткойна: доллары, потраченные на машины и энергию, — это те доллары, которыми атакующему пришлось бы перебить ставку, чтобы переписать реестр. Хэш-прайс ниже границы издержек не останавливает сеть — протокол спроектирован ровно под такую подстройку, и блоки продолжают появляться каждые десять минут, как продолжали и в худшие времена, — но меняет тех, кто защищает цепочку. Каждый мегаватт, уходящий из майнинга в ИИ-размещение, перестаёт защищать реестр, по крайней мере до тех пор, пока экономика не вернёт мощность обратно.
Долгосрочный сдвиг может оказаться важнее циклического. Если крупнейшие публичные майнеры всё чаще будут относиться к биткойну как к вторичной нагрузке — гибкому заполнителю, который включают, когда спрос HPC удовлетворён, а хэш-прайс восстановился, — то предельным поставщиком безопасности биткойна станет гибридная инфраструктурная компания, чьи первоочередные обязательства обращены к контрагентам из дата-центров, а не к цепочке. Биткойн это переживёт: он пережил китайское изгнание, халвинг-шоки и неоднократные капитуляции. Но романтика майнинга как чистой ставки на монету закончится, уступив место бизнесу, больше похожему на промышленную недвижимость с встроенной криптовалютной опцией.
Перспективы: три пути через 2026 год
- Консолидация чистых майнеров. Самые эффективные операторы — дешёвая энергия, новейшие парки машин — поглощают проблемные активы на дне цикла, позволяют сложности переоценить сеть и снимают урожай восстановления, когда хэш-прайс нормализуется. Это классический сценарий, и он по-прежнему работает для тех, у кого хватает баланса дождаться.
- Полная конверсия. Богатые мощностью площадки целиком переходят в HPC-размещение, сохраняя майнинг лишь как заполняющую нагрузку в залах, ожидающих монтажа стоек. Для таких компаний цена биткойна становится погрешностью округления на фоне условий аренды и коэффициента занятости.
- Гибридное большинство. Большинство публичных майнеров приземлится между полюсами, деля мощность между самостоятельным майнингом и размещением и направляя мегаватты туда, где предельная отдача выше. Капитализационный индекс «Розенблатт» — минус 2% при минус 26% у монеты — подсказывает, что рынок уже заложил в цены изрядную часть этого сценария.
Какой путь возобладает, зависит меньше от следующего движения биткойна, чем от устойчивости спроса на ИИ-инфраструктуру. Если аппетит гиперскейлеров к энергизированным площадкам продолжит улучшаться, как отмечала «Розенблатт» в феврале 2026 года, экономика конверсии и дальше будет на порядки превышать экономику майнинга, и разворот ускорится независимо от любых отскоков монеты. Если этот спрос застопорится, майнеры вновь обнаружат, что запасной выход открывается только наружу — на рынок, который должен продолжать хотеть то, что им нужно продать.
Итог
Февраль 2026 года запомнится не столько месяцем, когда биткойн опустился ниже 63 000 долларов, сколько моментом, когда формально сломалась базовая экономика майнинга: хэш-доход менее трёх центов на терохэш-секунду, минус 30% за три месяца и прямая инструкция селл-сайда — всем майнерам переходить в высокопроизводительные вычисления, если это вообще возможно. Очистка отрасли, которую это запускает, пойдёт по старинному сценарию — неэффективные выходят, сложность корректируется, выжившие консолидируют, — но с исторически новой особенностью: впервые активы, покидающие биткойн-майнинг, имеют куда уйти, и там платят лучше.
Вопрос, стоящий перед сектором, больше не в том, переживут ли майнеры цикл. Вопрос в том, сколько из них останется майнерами к следующему халвингу — и будет ли сеть, которую они оставят после себя, защищаться убеждёнными в монете или арендодателями энергосети. Хэш-прайс в итоге восстановится; он восстанавливался всегда. Что не восстановится — так это прежний образ отрасли как чистой ставки на биткойн. В 2026 году майнинг перестал быть бизнесом и стал сырьём: необработанной энергетической мощностью, ожидающей более платёжеспособного арендатора.
Свежие сообщения

РЖД меняет сборы за возврат билетов, купленных с декабря

Дженентек начала строительство расширения в Хиллсборо

Почему доступный капитал не закрывает все пробелы оборонного снабжения

QR-платежи туристов принесли Индонезии $345,7 млн - сеть QRIS расширяется на новые страны

Индонезия призвала мебельных экспортёров снижать зависимость от рынка США

Оставить комментарий