
Рекорды без восторга: почему отчётность Большой шестёрки канадских банков охладила инвесторов
Когда шесть крупнейших банков Канады в конце мая 2026 года опубликовали результаты второго квартала, заголовки читались как победный рапорт: каждый участник группы, известной как «Большая шестёрка» (Big Six), уверенно превзошёл прогнозы аналитиков по прибыли. Реакция котировок рассказала совсем другую историю. Вместо роста две из шести бумаг заметно подешевели в день отчётности — «Канадиан Империал банк оф коммерс» (Canadian Imperial Bank of Commerce, CIBC) потерял 5,3%, «Нэшнл банк оф Канада» (National Bank of Canada) — 4%, — а акции остальных четырёх банков остались примерно на прежних уровнях. Квартал, который на бумаге оказался успешным для всех, инвесторов заметно не впечатлил.
Этот разрыв между крепкими результатами и холодным рынком — определяющая черта канадских банковских акций в 2026 году, и при ближайшем рассмотрении он перестаёт быть загадкой. За сдержанной реакцией стояли три силы: оценки бумаг, уже разогнавшиеся до исторических максимумов; структура самих «превышений» — с перевесом в пользу волатильных доходов от рынков капитала, а не устойчивых процентных поступлений; и первые трещины в качестве потребительских кредитов. Этот разбор последовательно разбирает каждую из трёх сил на примере квартальной отчётности, о которой писал «Файнэншл пост» (Financial Post), и отвечает на вопрос: что скепсис рынка говорит о дальнейшей траектории банковского сектора Канады.
Итоги второго квартала: уверенные «биты» и холодный приём
Входя в отчётную неделю, аналитики в целом ожидали именно такого сценария. За предыдущий год акции банков резко выросли, а целый набор оценочных метрик намекал, что бумаги, возможно, переоценены, — сочетание, которое само по себе задирает планку для любой позитивной реакции. Как выразился Джон Айкен (John Aiken), аналитик «Джеффрис» (Jefferies Inc.): «Потребовалось бы нечто выдающееся, чтобы рынок отреагировал позитивно, — просто потому, где мы находимся с макроэкономикой и с оценками банков. Добиться роста на таких уровнях было очень сложно, и мы увидели, как это сыграло».
Расклад дня отчётности сделал настроение рынка наглядным:
- «Канадиан Империал банк оф коммерс» (CIBC): минус 5,3% в день публикации, несмотря на превышение прогнозов, — самое глубокое падение в «Большой шестёрке».
- «Нэшнл банк оф Канада»: минус 4% — результат выше ожиданий затмило неожиданное сжатие чистой процентной маржи.
- «Банк оф Монреаль» (Bank of Montreal, BMO): плюс 0,84% — лучшая реакция дня отчётности среди шести, хотя и она сопровождалась оговорками аналитиков.
- Остальные банки: более или менее ровно — «биты» приняты без энтузиазма.
Картина важнее любого отдельного числа. Когда сектор превосходит ожидания поголовно, а средняя реакция котировок равна примерно нулю, рынок прямо говорит: хорошие результаты теперь — базовый сценарий, а не катализатор. Ожидания были взвинчены прошлогодним ралли настолько, что сдвинуть цены вверх мог бы лишь сюрприз исключительного качества, — и квартал, существенно опирающийся на доходы рынков капитала, таким сюрпризом не стал.
Когда «бита» недостаточно: проблема качества прибыли
Структура результатов второго квартала оказалась не менее важна, чем их величина. Как подчёркивал «Файнэншл пост», если банк превосходил ожидания в основном за счёт доходов подразделения рынков капитала, этого было недостаточно, чтобы инвесторы начали докупать акции. Объяснение Айкаена было прямолинейным: доходы рынков капитала гораздо волатильнее других бизнес-линий, поэтому инвесторы в целом не готовы платить больше за прирост в этом сегменте.
Дисконт за волатильность
В этом и состоит тихая арифметика сдержанных реакций. Комиссии андеррайтеров на горячем рынке размещений и торговый доход на благоприятной конъюнктуре способны исключительно сильно украсить отдельный квартал, но ни то ни другое не является контрактным или регулярно повторяющимся доходом — в отличие от чистого процентного дохода по ипотечной книге или комиссий франшизы управления состоянием. Рациональные инвесторы поэтому применяют к волатильной прибыли дисконт: доллар торгового дохода стоит в оценочной модели дешевле доллара стабильного процентного дохода, поскольку доллар следующего квартала никем не гарантирован. Когда большая часть превышений «Большой шестёрки» пришлась на волатильную часть бизнеса, отказ рынка платить больше был не цинизмом, а дисциплиной. Из той же логики следует: пока рынки капитала несут основную нагрузку в структуре прибыли, мультипликатор сектора будет с трудом расширяться дальше — сколько бы «битов» ни накопилось.
Вопрос оценки: планка, поднятая самим ралли
Фоном квартальной отчётности стало мощное и отчасти неожиданное ралли. В среднем акции «Большой шестёрки» прибавили около 13,7% между публикацией отчётов в конце мая и серединой августа 2026 года, а росли они и до того: аналитики уже давно осторожничали с оценками банковских бумаг, тогда как котировки продолжали подниматься. В своём превью третьего квартала «Файнэншл пост» отмечал, что среднее отношение цены крупных канадских банков к ожидаемой прибыли в середине августа составляло 16 — заметно выше исторического среднего значения 11,3. Майк Ризванович (Mike Rizvanovic), аналитик «Банк оф Монреаль», точно описал возникшее напряжение: «Повышенный мультипликатор остаётся главным вопросом для большинства инвесторов в банки: их волнует, что уже заложено в цены и насколько велик риск снижения, если квартал окажется не таким сильным, как ожидается. Мы считаем, что планка для продолжения роста котировок в третьем квартале задрана очень высоко».
Аналитики предложили примечательное объяснение, почему глобальные деньги продолжали идти в сектор: на фоне экономической неопределённости инвесторы стремились диверсифицироваться от долларовых активов США и акций с перевесом искусственного интеллекта — и поворачивали в сторону металлов, нефти, золота и рынков, дающих осязаемую связь с сырьём, а у Канады такой связи в избытке. Банки как крупнейшие компании композитного индекса S&P/TSX неизбежно выигрывают от этого перетока. Иными словами, часть ралли банковских акций имеет мало общего с фундаментальными показателями самих банков — это побочный эффект канадского веса в глобальной «сырьевой» диверсификации.
Пол Холден (Paul Holden), аналитик «СИАйБиСи уорлд маркетс» (CIBC World Markets Inc.), сформулировал возникшую дилемму на редкость симметрично: трудно сказать, способны ли банковские акции расти дальше, но легче сказать, что результаты третьего квартала не должны стать поводом для их снижения. Так звучит описание сектора, оценённого «на отлично» заранее, — где плохие новости отнимают больше, чем хорошие добавляют.
Кредиты: резервы и натянутый канадский потребитель
Вторая большая тема квартала жила ниже строки выручки. Резервы на возможные кредитные убытки (provisions for credit losses, PCL) — деньги, которые банки откладывают под ссуды с потенциалом дефолта, — должны были сыграть свою роль в динамике котировок, и сыграли. Ранее многие банки направляли рынок к тому, что во втором полугодии PCL начнут снижаться. Затем вмешалась геополитика: аналитики ожидали, что после войны против Ирана, дополнительно надавившей на экономику, банки пересмотрят этот прогноз.
У CIBC кредитные цифры оказались хуже, чем моделировал рынок. Банк зарезервировал больше средств под обесцененные ссуды — те, по которым больше нет разумной уверенности в своевременном получении основной суммы долга и процентов в полном объёме. «PCL оказались на 14% выше нашего прогноза, — отметил Габриэль Дешен (Gabriel Dechaine), аналитик «Нэшнл банк оф Канада». — Давление пришло из сегмента канадского розничного банкинга… главным образом из-за роста потерь по кредитным картам и необеспеченным потребительским ссудам. На фоне пристального внимания к финансовому здоровью канадских потребителей итоги этого квартала могут давить на настроения ещё долгое время».
На последней фразе стоит остановиться. Карты и необеспеченные потребительские ссуды — самая ранняя болевая точка любого кредитно-потребительского цикла: именно эти балансы домохозяйства начинают растягивать первыми, когда доходы не успевают за стоимостью жилья и повседневными ценами. Если потери по таким продуктам подскакивают настолько, что суммарные резервы крупного банка превышают прогноз на 14%, естественная интерпретация — не разовый сбой, а видимый край более широкого ухудшения. Именно поэтому Дешен связал его с «пристальным вниманием» к финансовому здоровью потребителей и предупредил о давлении на настроения «в обозримом будущем».
Последующие публикации накануне третьего квартала звучали похоже, но чуть спокойнее. Мэттью Ли (Matthew Lee), аналитик «Канаккорд Дженьюити» (Canaccord Genuity Corp.), констатировал: «Кредит остаётся натянутым, но управляемым», добавив, что «потребитель в Канаде по-прежнему в непростом положении, а устойчивая безработица и ограниченный экономический рост, вероятно, будут давить на PCL до конца года». При этом он не ожидал, что кредитные потери станут «препятствием для двузначного роста прибыли на акцию» в ближайшей перспективе, — потребитель тянет вниз настроения и резервы, но (пока) не темпы роста прибылей.
Чистая процентная маржа: сюрприз в восемь базисных пунктов
Третья сила, охладившая приём квартала, проявилась в динамике маржи «Нэшнл банк оф Канада». Банк превзошёл ожидания благодаря сильным результатам подразделения рынков капитала, но столкнулся с заметным откатом котировок из-за снижения чистой процентной маржи (net interest margin, NIM) — разницы между процентами, которые банк зарабатывает на кредитах и ценных бумагах, и процентами, которые платит по депозитам. «В целом квартал был сильным, если не считать неприятного сюрприза по NIM, — отметил Холден. — Последовательное сжатие маржи на восемь базисных пунктов затмило в остальном сильные результаты».
Марио Мендонса (Mario Mendonca), аналитик «Торонто-Доминион банк» (Toronto-Dominion Bank), добавил второй раздражитель: рост расходов «Нэшнл банк» в квартале также оказался повышенным — что резко выделялось на фоне периода, когда большинство банков демонстрировали близкий к рекордному операционный рычаг, то есть рост выручки, опережающий рост издержек, — самый чистый индикатор эффективности в банковском деле.
Почему восемь базисных пунктов двигают котировки
Сжатие маржи на восемь базисных пунктов за квартал звучит мелочью; но на банковском балансе в сотни миллиардов долларов оно транслируется в существенную величину годового процентного дохода и — что важнее — в смену направления движения. Инвесторы экстраполируют маржу куда агрессивнее, чем торговые прибыли, потому что маржа — ближайший банковский аналог регулярно повторяющегося аннуитета. Неожиданное сжатие читается как свидетельство обострения конкуренции за депозиты или неблагоприятной переоценки ставок и заставляет рынок моделировать это давление на несколько кварталов вперёд. Поэтому «бит» по рынкам капитала у «Нэшнл банк» не смог перевесить промах по марже: две эти строки несут в оценке совершенно разный вес.
«Банк оф Монреаль»: лучшая реакция — и спор о её качестве
BMO стал единственным участником «Большой шестёрки», чьи акции заметно выросли в день отчётности, — плюс 0,84%, лучший результат среди шести. Даже этот скромный прирост сопровождался оговоркой. Айкен отмечал, что опора BMO на рынки капитала может заставить часть инвесторов взять паузу: «Хотя мы не считаем, что это полностью перечёркивает восприятие результатов BMO, некоторый блеск это всё же снимает».
Дешен возразил: квартал не был историей одного трюка. «Среди других позитивных элементов — восстановление роста кредитования в США с прогнозом продолжения роста объёмов во втором полугодии», — сказал он, добавив, что качество кредитного портфеля оказалось лучше ожиданий. Обе детали важны. Восстановление американского кредитования диверсифицирует рост BMO в сторону от натянутого канадского потребителя как раз в тот момент, когда внутренние кредитные издержки растут, а качество портфеля лучше прогноза работает прямо против общего страха сектора перед разворотом резервов. Из всех отчётов второго квартала бума BMO, пожалуй, совместила превышение прогноза с самой здоровой структурой — что правдоподобно объясняет, почему рынок наградил только её.
CIBC: почему акции откатились
Самое резкое падение квартала — минус 5,3% у CIBC — заслуживает отдельного разбора, потому что в одной реакции спрессовались все темы сезона. Версия Мендонсы была исчерпывающей: «Учитывая недавнюю динамику бумаги и относительную оценку, смягчающийся прогноз чистой процентной маржи, стресс внутреннего потребителя и характер превышения (с сильным перевесом рынков капитала), мы понимаем, почему акции откатились».
Разберите это предложение по частям — и перед вами полный свод правил 2026 года для реакции банковских котировок: уже разогнанная цена бумаги; смягчающийся на полях прогноз маржи; внутренний потребитель в стрессе; и «бит», собранный из самой волатильной доходной строки, какая есть. Любую из этих причин рынок мог бы простить; вместе они запустили самую глубокую переоценку квартала.
При этом Мендонса не менее ясно описал, что не сломалось: «Сказав это, мы спокойно смотрим на сильную позицию CIBC по капиталу, улучшающийся рост кредитования и низкий показатель "кредит к стоимости" (loan-to-value) по крупной ипотечной книге». Низкий loan-to-value по ипотеке означает, что заёмщики владеют существенной долей стоимости жилья — самая прочная структурная защита, какую канадский банк может иметь от кредитного шока, связанного с недвижимостью. Проблема CIBC во втором квартале заключалась не в качестве баланса, а в разрыве между этим качеством и ценой, которую инвесторы уже успели за него заплатить.
K-образная экономика за строками отчётности
Прочитанные вместе, шесть отчётов описывают экономику, движущуюся на двух скоростях одновременно, — то, что экономисты стали называть K-образной моделью. Верхняя ветвь проявилась в сегментах рынков капитала, вытянувших превышения прогнозов: корпорации размещали акции и долг, трейдеры монетизировали волатильность, инвестбанкиры собирали комиссии. Нижняя ветвь проявилась в кредитных строках: растущие потери по картам и необеспеченным ссудам, устойчивая безработица, ограниченный экономический рост и резервы, которые не желали снижаться так быстро, как банки обещали.
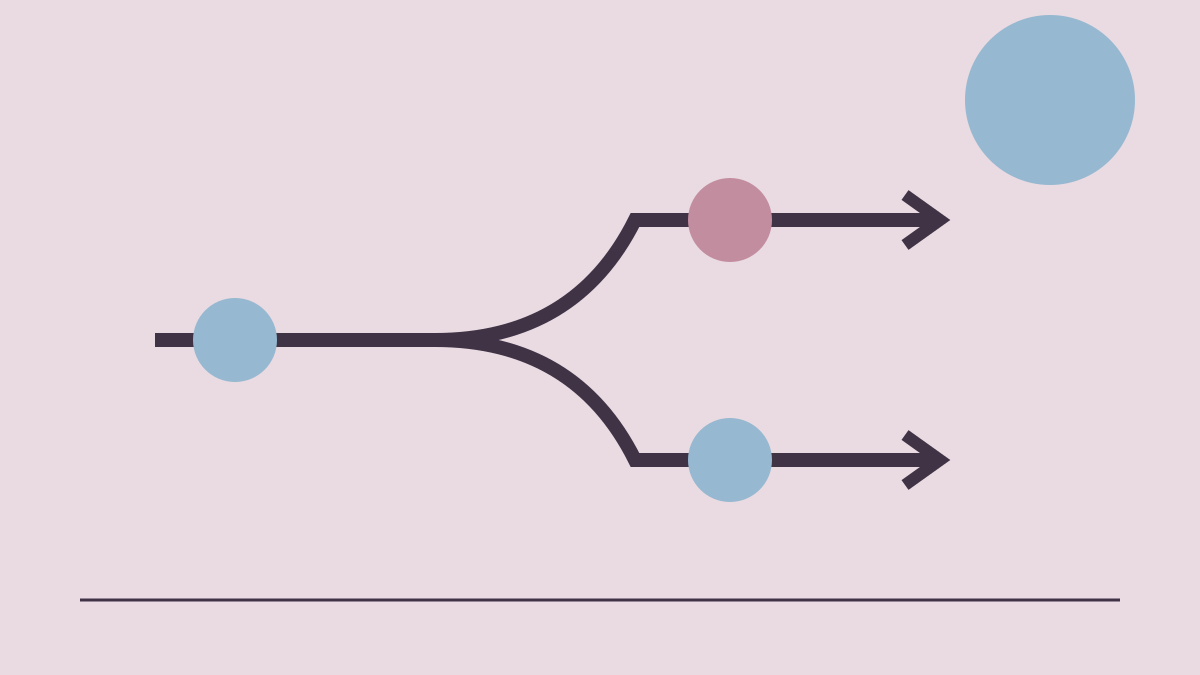
Неуютный вывод для инвесторов состоит в том, что обе ветви проходят через один и тот же отчёт о прибылях и убытках. Богатеющая часть экономики генерирует волатильную выручку, которая украшает квартальные «биты»; напряжённая часть генерирует кредитные издержки, которые их съедают. Итоговый темп роста прибыли банка поэтому маскирует вопрос, какой именно двигатель работает, — и реакции второго квартала показали, что рынок научился заглядывать под капот. Превышения за счёт верхней ветви получают дисконт за волатильность; потери нижней ветви — штраф за настроения. Сектор, чья структура прибыли опирается на рынки капитала при ухудшающейся потребительской книге, может бесконечно превосходить прогнозы и при этом не расти — ровно та картина, которую дал квартал.
Картину осложняет и третья сила: глобальная диверсификационная волна. Поскольку инвесторы перекладываются из долларовых активов и «ИИ-тяжёлых» портфелей в рынки, связанные с сырьём, канадские банковские акции получают поддержку потоков, не имеющих ничего общего с внутренними банковскими фундаменталиями. Эта опора реальна, но экзогенна: она зависит от глобального аппетита к ресурсам, а не от маржи и резервов. Если ротация выдохнется, повышенные мультипликаторы потеряют одну из своих тихих опор ровно в тот момент, когда потребительский цикл продолжает проверять на прочность другую.
За чем следить в третьем квартале
Отчётный сезон третьего квартала открывается на исключительно сильном фоне рынков капитала. Финансовый сектор Канады привлёк около 376 млрд долларов в рамках 586 сделок в первом полугодии 2026 года — на 21,5% больше, чем 309,3 млрд долларов годом ранее, по данным Financial Post Data. Такой темп выводит сектор на траекторию превышения отметки 597 млрд долларов, зафиксированной по итогам всего 2025 года, — максимального годового объёма с 2010 года. Этот поток размещений — топливо для тех самых «битов» рынков капитала, которые рынок отказывается вознаграждать, и в этом заключается центральное противоречие наступающего квартала: активность бумирует, но её вес в оценке ограничен волатильностью.
Чек-лист третьего квартала напрямую вытекает из второго:
- Структура превышения: какая доля позитивного сюрприза приходится на рынки капитала против внутреннего банкинга, управления состоянием и кредитования — главный определитель реакции котировок.
- Траектория PCL: начнут ли резервы снижаться, как банки изначально обещали на второе полугодие, или потери по картам и необеспеченным ссудам продолжат толкать их выше прогнозов.
- Направление NIM: повторение сжатия маржи по сценарию «Нэшнл банк» разольёт тревогу по всей группе; стабилизация снимет один навес.
- Размещение избыточного капитала: «У банков значительный объём избыточного капитала, и мы считаем, что те, кто сможет разместить больше капитала с более высокой доходностью, станут относительными победителями», — аргументировал Холден; дивиденды и программы выкупа акций будут доказательством.
- Оценочный мультипликатор: выдержит ли отношение цены к ожидаемой прибыли около 16 против исторического среднего 11,3 ещё один квартал «битов» с перевесом рынков капитала.
- Потолок комиссии NSF: третий квартал впервые полностью отразит мартовское решение Оттавы ограничить комиссию за недостаточность средств на счёте (non-sufficient funds, NSF) десятью долларами вместо прежних максимумов до 48 долларов. «Влияние, судя по ориентирам самих банков, выглядит вполне управляемым», — отметил Ризванович, добавив, что «Ройял банк оф Канада» (Royal Bank of Canada, RBC) и «Торонто-Доминион» (TD) почувствуют его сильнее остальных из-за более крупной розничной депозитной базы.
- Потребительская статистика: безработица и просрочка домохозяйств вне банковской отчётности — сырьё для следующей корректировки прогнозов по резервам.
Главный вывод
Второй квартал 2026 года стал моментом, когда канадские банковские акции перестали вознаграждать просто за хорошую работу. Каждый участник «Большой шестёрки» превзошёл прогнозы, однако средняя реакция котировок колебалась около нуля: CIBC потерял 5,3%, «Нэшнл банк» — 4%, и эти снижения были вызваны не слабостью прибылей, а растянутой оценкой, структурой превышений с перевесом волатильных доходов рынков капитала, сюрпризом по марже в восемь базисных пунктов и первыми громкими сигналами стресса потребительского кредитования в картах и необеспеченных ссудах. Рынок переопределил, что считается хорошим кварталом: превышения — это база, а двигать цены способна только устойчивая, качественная прибыль.
В третий квартал сектор входит с редкой комбинацией: бум размещений, рекордная траектория привлечения капитала — около 376 млрд долларов за первое полугодие, избыточный капитал в поиске доходного размещения и мультипликатор около 16 ожидаемых прибылей против исторической нормы 11,3. Добавьте потребителя, который натянут, но не сломан, и глобальную диверсификационную волну, подпирающую оценки снаружи. Смогут ли банки превратить всё это в прибыль, за которую рынок действительно согласится платить больше, — открытый вопрос второго полугодия 2026 года. И второй квартал доказал: оценивать ответ рынок будет строго.
Свежие сообщения

РЖД меняет сборы за возврат билетов, купленных с декабря

Дженентек начала строительство расширения в Хиллсборо

Почему доступный капитал не закрывает все пробелы оборонного снабжения

QR-платежи туристов принесли Индонезии $345,7 млн - сеть QRIS расширяется на новые страны

Индонезия призвала мебельных экспортёров снижать зависимость от рынка США

Оставить комментарий