
Тысяча самолётов под пересчёт: аудит, который переписал программу развития российского авиапрома
Промышленные программы редко умирают громко. В гражданской авиации России лето 2024 года стало моментом, когда флагманский план — комплексная программа развития авиаотрасли (КПГА) до 2030 года — начал тихо пересчитываться. 9 августа 2024 года «Коммерсантъ» сообщил, что консультанты «Сбербанка» (Sberbank) и «Газпром нефти» (Gazprom Neft), весной по поручению правительства проверявшие заводы «Объединённой авиастроительной корпорации» (United Aircraft Corporation, ОАК/UAC), пришли к жёсткому выводу: «экономически оправданного спроса» примерно на тысячу новых российских лайнеров, обещанных программой к концу десятилетия, не существует. Проверка также вскрыла риски дальнейшего сдвига сроков и роста себестоимости, способные потребовать ещё более тяжёлого субсидирования. По данным отраслевых источников газеты, итоги аудита обсуждались на закрытом совещании у премьер-министра Михаила Мишустина (Mikhail Mishustin), а авиапрому могут предложить проработать контроль над ценами и совместно с Минтрансом оценить, какой объём поставок стране действительно необходим.
Речь не об одном заводе, не выполнившем квоту. Речь о том, как государственная корпоративная стратегия, собранная в шоке 2022 года вокруг единственной предпосылки — что тысячу самолётов можно запланировать к существованию, — за два года столкнулась с арифметикой спроса, физикой массы, ценой двигателей и загрузкой станков. К концу лета 2024 года каждое из этих ограничений всплыло в документах, оказавшихся у журналистов, и вместе они дают самую ясную картину того, что российский авиапром может и не может поставить во второй половине десятилетия.
Программа в том виде, в каком её записали в 2022 году
КПГА разрабатывалась Минтрансом при участии Минпромторга и была утверждена правительством в июне 2022 года, через недели после того, как западные поставщики отрезали российский сектор гражданской авиации. Поставки новых машин должны были начаться уже в 2023 году. В январе 2023 года кабинет министров одобрил инвестиционный паспорт, «направленный на выполнение КПГА»: внутренний и экспортный рынки до 2040 года оценивались примерно в 1800 воздушных судов, включая 342 региональных SJ и 990 узкофюзеляжных МС-21-310 (MS-21-310). Объём капитальных затрат оценивался в 1 трлн рублей и складывался из четырёх потоков:
- 284 млрд рублей — средства Фонда национального благосостояния;
- 381 млрд рублей — банковские кредиты;
- 123 млрд рублей — собственные средства участников инвестпроекта;
- 215 млрд рублей — прямые бюджетные ассигнования.
Логика программы — замещение в жёсткий срок. Иностранный парк российских авиакомпаний (738 судов всех типов в 2022 году) должен был сократиться до 319 машин к 2030 году, причём выбытие ускорялось с 2026 года, а освободившуюся нишу предстояло заполнить четырьмя новыми или перезапущенными линейками: SJ-100 — импортозамещённым воплощением «Сухого Суперджета» (Sukhoi Superjet) с отечественными двигателями и преимущественно отечественными системами; среднемагистральным флагманом МС-21; турбовинтовым Ил-114-300 (Il-114-300); и Ту-214 (Tu-214), возрождённым советским узкофюзеляжником. В мае 2024 года, ещё до завершения аудита, Минпромторг скорректировал план выпуска примерно с 1080 до 994 самолётов и сдвинул начало поставок на 2025 год. Весенняя правка сдвинула вправо сроки по отдельным типам на один-три года, а осень принесла вопрос куда более фундаментальный: имеют ли сами эти цифры экономический смысл.
Что обнаружили аудиторы
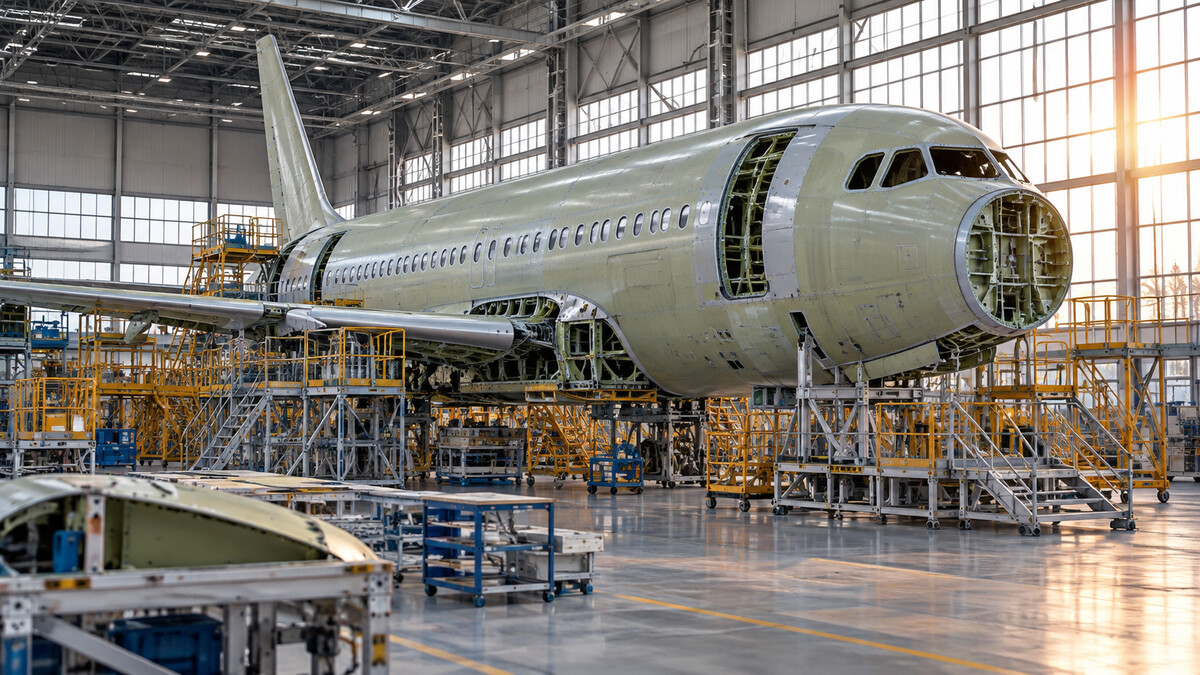
Консультантов «Сбербанка» (Sberbank) и «Газпром нефти» (Gazprom Neft) пригласили после того, как «Ростех» (Rostec), управляющий ОАК, и Минпромторг в начале 2024 года признали перенос сроков поставок. Их работа охватила заводы, строящие SJ-100, МС-21, Ил-114 и Ту-214, а итоговый отчёт был назначен на 9 августа. Предварительные выводы, о которых анонимно рассказали источники «Коммерсанта», звучат как обвинительное заключение центральной предпосылке программы. В формулировке аудиторов, «между спросом на авиаперевозки и производством по КПГА образовался дисбаланс по объёмам и типам самолётов, и она не соответствует коммерческому спросу». Там, где программа предусматривала выпуск от 140 до 270 машин в год, реальную потребность аудиторы оценили в 50–60 самолётов — разрыв примерно втрое относительно середины планового диапазона.
Несоответствие не только количественное. Аудиторы обнаружили, что структура спроса сильно смещена в сторону МС-21, предупредили, что интерес к Ту-214 будет ограничен по времени, и зафиксировали профицит SJ-100 после отказа «Аэрофлота» (Aeroflot) от этой машины. В июне 2024 года глава «Аэрофлота» Сергей Александровский (Sergei Aleksandrovsky) заявил, что перевозчик намерен отказаться от закупки 89 SJ-100 и 40 Ту-214 в пользу дополнительных МС-21, — решение, в одиночку обескровившее портфель заказов региональной программы.
Арифметика действующего парка
Примечательно, что изначально эксперты аудиторов констатировали дефицит именно МС-21. ОАК в своём официальном отзыве доказывала обратное: у авиакомпаний достаточно резерва в нынешнем иностранном парке, чтобы поддерживать перевозки простым продлением налёта. Оценка корпорации — примерно 880 эксплуатируемых сегодня самолётов способны перевозить как минимум 113 млн пассажиров в год — почти точно ложится на базовый прогноз самой КПГА, по которому пассажиропоток удержится около этой отметки до 2028–2029 годов. Некомфортный синтез, как сформулировал один из знакомых с обсуждением собеседников, таков: плановые объёмы производства становятся избыточными ещё до 2030 года — отрасль будет строить самолёты быстрее, чем рынок сможет их поглощать, и задолго до того, как заработает кривая выбытия иностранного парка.
Как считали портфель заказов
Откуда же взялся план на тысячу бортов? По данным отраслевых источников, количественные показатели собирались по итогам опросов авиакомпаний, которые проводил Минтранс. Последний такой опрос и дал цифру 1800 самолётов до 2035 года: более 400 МС-21 для «Аэрофлота»; 116 SJ-100 и 204 МС-21 для «Ред Уингс» (Red Wings), региональной авиакомпании из контура «Ростеха»; 125 МС-21 и 25 SJ-100 для S7. Один из собеседников «Коммерсанта» прямо усомнился в релевантности этого, по его выражению, «соцопроса» для реальных планов компаний, которым ещё предстоит найти деньги. Эксперты самого «Ростеха», готовя материалы для аудиторов, подсчитали, что опрошенного парка хватило бы на перевозку от 270 млн пассажиров в год — более чем вдвое выше трафика, который российские авиакомпании летали фактически, и намного выше всего, что закладывал базовый прогноз программы.
Вопрос об экспорте
Когда внутренний спрос стал выглядеть завышенным, второй столп программы — экспорт — проверили под тем же углом, и он выдержал не лучше. В ходе аудита консультанты оценивали потенциальные поставки МС-21 в 150–300 машин в год в страны Азии, СНГ, Иран, Турцию и ОАЭ. Источники «Коммерсанта» считают эти оценки нереалистичными: по их оценке, МС-21 потребуется лишь узкому списку небольших дружественных государств, и там речь скорее о единичных поставках, чем о флотах. Что до SJ-100, один из источников выразился прямо: ниши не видно вовсе. Самолёт «не будет обеспечен спросом за рубежом, а в России его востребованность под вопросом», говорил он, напоминая, что на стосместный класс приходится менее 5% мирового рынка.
Наиболее развёрнутое особое мнение представляет Олег Пантелеев (Oleg Panteleev), исполнительный директор агентства «Авиапорт» (Aviaport). Если «Аэрофлот» действительно откажется от SJ-100, признаёт он, о перспективах проекта придётся говорить куда сдержаннее. Но с вердиктом о невостребованности эксперт не согласен: машина стала самым популярным российским гражданским самолётом постсоветской разработки и реально работает на региональных маршрутах. В строю остаются около 160 «неимпортозамещённых» SSJ 100, поставки комплектующих для которых иностранные компании свернули, и эти борта постепенно придётся заменять новыми импортозамещёнными SJ-100. Деньги же на подготовку производства, сертификацию и новые комплектующие, подчёркивает Пантелеев, уже потрачены. Показательно, что большинство отраслевых источников «Коммерсанта» не ждут в ближайшие годы полного отказа от производства какого-либо типа; они ждут более тонкого процесса — обострения конкуренции за финансирование между проектами, причём не только за деньги на разработку, но и за последующие субсидии на покупку и эксплуатацию.
Цена импортозамещения
Второй блок находок аудита касается себестоимости, и именно эти цифры объясняют, почему вопрос о спросе стал экзистенциальным. По собственным расчётам производителей, определённым как безубыточные в 2023 году, первые серийные SJ-100 к 2027 году будут стоить около 5,4 млрд рублей за борт — примерно 63 млн долларов по курсу ЦБ, — тогда как МС-21 обойдётся почти в 9 млрд рублей, или около 103 млн долларов. Директивные цены правительства, установленные в начале 2023 года для самолётов «Аэрофлота», составляют до 2,4 млрд рублей за SJ-100 и до 3,2 млрд за МС-21 (ныне пересмотрены ориентировочно до 3,6 млрд). Разницу между себестоимостью и директивной ценой производителю покрывает бюджет — то есть каждый поставленный самолёт фактически представляет собой фискальный трансферт, завёрнутый в алюминий.
Для контекста: директивная цена подползает к стоимости последних «неимпортозамещённых» SSJ 100 в ценах 2020–2021 годов — 30–35 млн долларов — и к ценам иностранных конкурентов. «Эмбраер» (Embraer) 190-E2, ближайший соперник SJ-100, продаётся примерно за 40 млн долларов, а семейства «Эйрбас» (Airbus) A320 и «Боинг» (Boeing) 737, сопровождающие МС-21 на рынке, меняются по 45–50 млн. Российский лайнер, созданный для связанного рынка, таким образом, обойдётся своему государственному заказчику дороже западных машин, которые он призван заменить, — ещё до всякой логики субсидий.
Двигатели меняются, цены удваиваются
Самый наглядный отдельный фактор — силовая установка. Импортозамещённый МС-21 подорожал из-за того, что американские двигатели «Пратт-энд-Уитни» (Pratt & Whitney) исходного проекта, стоившие до санкций 800–900 млн рублей, пришлось заменить отечественными ПД-14 (PD-14) почти за 1,8 млрд рублей — замена под давлением экспортных ограничений США примерно удвоила вклад двигателей в стоимость планера. На региональном машине картина повторяется: российско-французский SaM146, созданный совместным предприятием России и Франции и оцениваемый в 600–700 млн рублей, уступает место отечественному ПД-8 (PD-8) стоимостью около 1 млрд рублей. Локализация двигателей, показывает аудит, — не только инженерное достижение; это мультипликатор затрат, применяемый к каждому последующему борту.
Спираль комплектующих
За двигателями стоит цепочка покупных комплектующих, и здесь риск-оценки аудиторов становятся по-настоящему тревожными. Из 8,9 млрд рублей себестоимости МС-21 почти 6 млрд приходится на покупные изделия. Удорожание комплектующих и рост расходов на оплату труда привели аудиторов к следующему каскаду рисков:
- рост стоимости первых МС-21 на 30% — вплоть до 11,5 млрд рублей за борт;
- увеличение разрыва с директивной ценой с 5,3 млрд до 8 млрд рублей на самолёт;
- дополнительные 4 трлн рублей бюджетной компенсации только на покрытие себестоимости проекта МС-21;
- полная стоимость программы — с учётом операционных расходов — около 18 трлн рублей за 1800 самолётов до 2040 года, из которых примерно 10 трлн составит бюджетная субсидия;
- не определённые производителями условия и неизвестная стоимость поддержания лётной годности, которая ещё предстоит к оценке и определит размер компенсации эксплуатационных затрат.
Аудиторы также увидели риск кассовых разрывов по всей цепочке кооперации; один из источников назвал сумму 95 млрд рублей, не уточнив ни период, ни число охваченных программ. Когда расходы производителей не покрываются авансами, они переходят на кредиты и собственные средства, а это способно задержать закупку комплектующих и сдвинуть поставки самолётов ещё дальше вправо — самоусиливающаяся петля между проблемой стоимости и проблемой сроков. Чтобы разорвать её, по словам источников, обсуждается либо повышение директивных цен, либо конструирование новых схем субсидирования.
Как отвечать: ценовая дисциплина и «бери или плати»
Работа над снижением себестоимости уже идёт в рамках рабочей группы внутри «Ростеха», рассказывает отраслевой источник. Рычаги знакомы: долгосрочные контракты и возврат к фиксированным ценам, как поставщики работали до 2022 года, плюс классическая экономия на масштабе по мере роста серии. Пантелеев указывает на работоспособный прецедент — программу Ту-204СМ, по которой поставщиков в 2010–2015 годах «утрамбовали» по себестоимости и привели к длинным контрактам на «Авиастар-СП» (Aviastar-SP) в Ульяновске. «Всех успешно утрамбовали по себестоимости поставок, обсудили длительные контракты и смогли прийти к компромиссу», — вспоминает он. Его оговорка реалистична, а не пораженческа: в условиях инфляции и труднопрогнозируемого роста цен на материалы и энергоносители себестоимость будет расти, и отпускную цену придётся повышать. Сдерживание возможно лишь тогда, когда производители комплектующих видят свою загрузку на годы вперёд, — а идеальный сценарий Пантелеева предполагает механизм «бери или плати» (take-or-pay) хотя бы на треть будущего парка, превращающий обещание государственного спроса в банковски подтверждённую определённость для поставщиков.
Новая стратегия, а не корректировка
Самая существенная рекомендация в материалах аудита — процедурная. По данным источников, Минтрансу с участием ОАК и авиакомпаний предложено разработать новую целевую модель перевозок: оптимальную маршрутную сеть, согласованную с типами воздушных судов и построенную на реалистичных показателях трафика и экономически оправданных заказах, учитывающих изменившиеся за два санкционных года реалии. В нынешнем виде, доказывал один из собеседников, КПГА, «нарисованная в спешке 2022 года», не отражает ни возможностей промышленности, ни потребностей авиакомпаний и пассажиров, а прежняя ставка на экспорт преждевременна. Часть источников идёт дальше: итогом может стать не скорректированная программа, а совершенно новый стратегический документ.
Андрей Крамаренко (Andrei Kramarenko), старший научный сотрудник Института экономики транспорта НИУ ВШЭ (HSE), согласен, что заложенные в 2022 году объёмы изначально выглядели излишне оптимистичными, и предпочитает новый документ латанию прежнего, который, по его словам, устарел и не учитывает изменения реальностей. Его более глубокая мысль — методологическая: достоверная стратегия должна строиться не на плановом выпуске самолётов, а на моделировании мобильности населения, с учётом магистральных, региональных и местных перевозок, а не одной годовой планки пассажиропотока. Если поступление новых отечественных судов и выбытие иностранного парка рассинхронизируются, предупреждает Крамаренко, страна получит дефицит провозной ёмкости, и перевозчики начнут уходить с низкомаржинальных маршрутов; новый документ должен это предупредить — субсидиями и пулами допусков на доходные международные рейсы в привязке к обслуживанию социально необходимых, но низкодоходных направлений.
Фёдор Борисов (Fedor Borisov), руководитель аналитического центра ГосНИИ ГА (State Research Institute of Civil Aviation), подтверждает: нужна актуальная оценка реальных потребностей перевозок, соизмерённая с фактическими возможностями авиапромышленности, плюс проработанный механизм компенсации дельты между ними. На вопрос, чем заполнять промежуточный дефицит парка — каботажем, то есть допуском иностранных перевозчиков на внутренние российские маршруты, либо закупкой иностранной техники на вторичном рынке, — Борисов называет второй сценарий более оптимальным, признавая, что у каждого решения есть преимущества и недостатки.
Дальность, темп выпуска и оборонная нагрузка
Даже идеально просчитанная программа всё равно упрётся в инженерную реальность, и материалы аудита описывают её без прикрас. Просчитать реалистичный объём спроса крайне сложно, пока авиакомпании не получили утверждённых лётно-технических характеристик, предупреждают источники. Один из них знает, что дальность МС-21 первой серии, учтённая аудиторами, будет ограничена примерно 2300 км из-за массы пустого самолёта и повышенного расхода топлива — хорошо задокументированного следствия замены композитных и сплавных деталей более тяжёлыми отечественными аналогами. Этот радиус покрывает почти 70% российских маршрутов; когда по итогам лётных испытаний ограничения снимут, дальность вырастет до 3800–4100 км и охватит до 90% сети. Отдельно аудиторы отметили сдвиг сроков сертификации — до года по разным оценкам — и риск выхода на темп 36 МС-21 в год лишь после 2029 года из-за нехватки мощностей у поставщиков покупных изделий. Несколько производителей комплектующих для SJ-100 и МС-21 сегодня способны обеспечить лишь шесть самолётов каждого типа в год. И над всем этим висит загрузка остальной отрасли: при гособоронзаказе, поглощающем около 80% мощностей российского авиапроизводства, один из источников назвал задачу, поставленную перед гражданским дивизионом ОАК, нереалистичной по построению.
Что будет дальше
Сложенные вместе, публикации августа 2024 года фиксируют момент, когда российская программа гражданских самолётов перестала быть мобилизационным обещанием и начала превращаться в инвестиционную задачу с ограничениями, которые не отменяются директивой. Сторона спроса хочет 50–60 самолётов в год, а не 140–270; сторона себестоимости превращает каждый поставленный борт в многомиллиардную субсидию; сторона экспорта не моделируется дальше единичных поставок; а сторона производства зажата мощностями поставщиков, физикой массы и оборонными приоритетами. То, что уцелеет от амбиции на тысячу бортов, вероятнее всего окажется меньшей, более медленной и более дорогой программой, — но, настаивают её защитники, опирающейся на реальную потребность в замене стареющего иностранного парка и на уже вложенные инвестиции, которые способна амортизировать только серия. Выберет ли правительство скорректированную КПГА или полностью новую стратегию, направление движения после аудита ясно: меньше обещаний, длиннее горизонты и трезвый взгляд на то, сколько государство готово платить за кресло. Публикации «Коммерсанта» не оставляют сомнений: пересчёт уже начался.
Свежие сообщения

РЖД меняет сборы за возврат билетов, купленных с декабря

Дженентек начала строительство расширения в Хиллсборо

Почему доступный капитал не закрывает все пробелы оборонного снабжения

QR-платежи туристов принесли Индонезии $345,7 млн - сеть QRIS расширяется на новые страны

Индонезия призвала мебельных экспортёров снижать зависимость от рынка США

Оставить комментарий